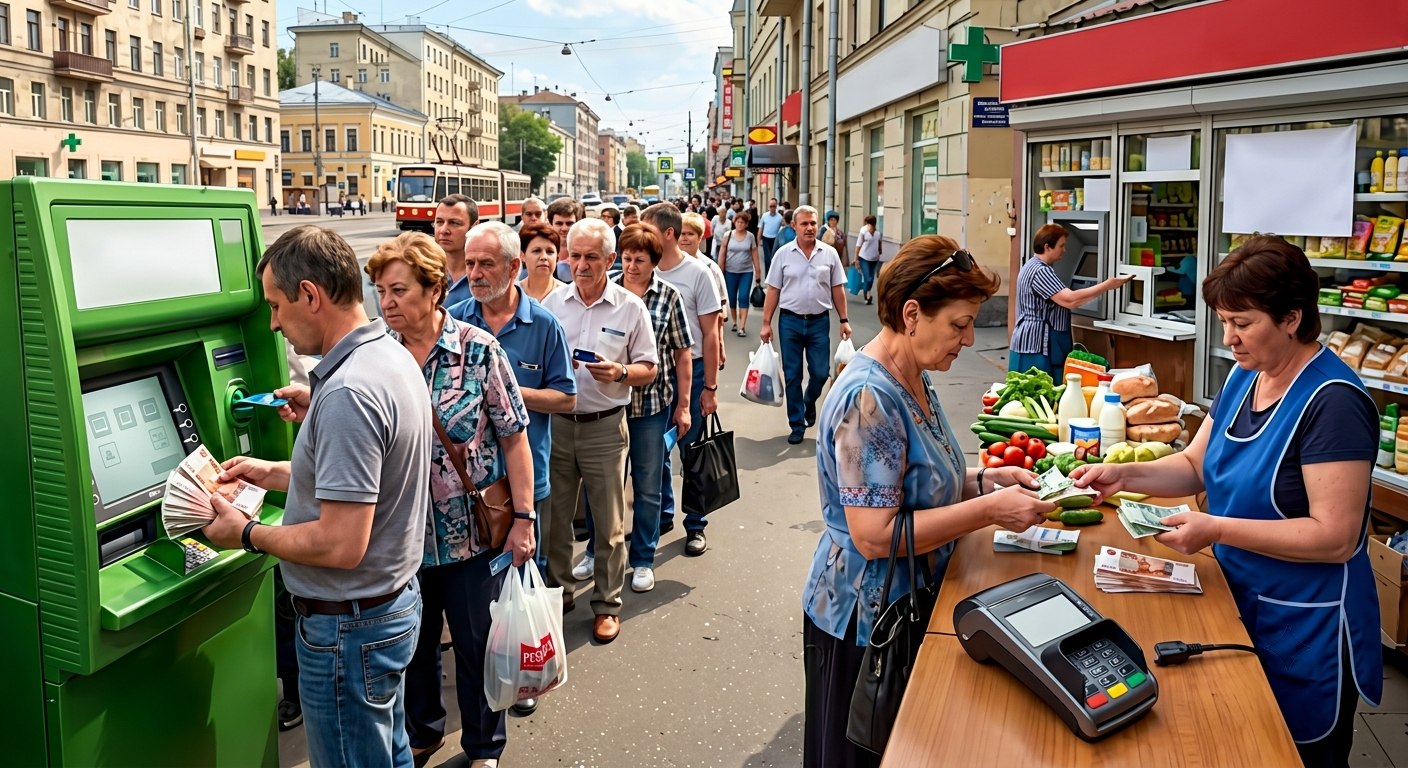
Есть в экономике моменты, когда цифры из сухой статистики вдруг превращаются в зеркало. Смотришь в него — и понимаешь о людях больше, чем из любых соцопросов. Май 2026 года стал именно таким зеркалом. Центробанк отчитался: объём наличных в обращении вырос за один только месяц на 381,2 млрд рублей. А за полугодие прирост перевалил за 1,09 триллиона. Для сравнения: в спокойные месяцы этот показатель редко поднимается выше 50–70 млрд рублей. То есть рост сейчас в пять-семь раз выше нормы.
И тут хочется потереть глаза и переспросить: погодите, мы же вроде строили цифровое будущее? Где-то там обещали цифровой рубль, бесконтактную утопию, кошелёк в часах и оплату взглядом. А люди вдруг достали из шкафа бабушкин кошелёк на кнопке и пошли в банкомат снимать купюры. Последний раз похожее происходило весной 2020 года, когда мир закрывался на карантин и все панически тащили домой и гречку, и наличку. Тогда это объясняли страхом перед неизвестностью. А чем объяснить это сейчас?
Давайте разбираться по-человечески, без умных слов и с долей здорового сарказма.
Что вообще значат эти триллионы и почему это не «просто цифры»
Сначала переведём с языка пресс-релизов на язык кухни. «Наличные деньги в обращении» — это вся бумага и монеты, которые физически гуляют по стране: в кошельках, под матрасами, в кассах магазинов, в инкассаторских мешках. Когда этот объём резко растёт, значит, люди массово вытаскивают деньги из банковской системы и переводят их в осязаемую форму. Не оставляют на карте, не кладут на вклад, а именно обналичивают и держат при себе.
И вот это уже интересно. Потому что держать наличку — невыгодно. Они не приносят процентов. Их съедает инфляция. Их можно потерять, их могут украсть, их неудобно носить пачкой. Любой учебник по финансам скажет: храни деньги на счёте, пусть работают. Если же человек сознательно идёт против этой логики и предпочитает бумагу — значит, у него есть причина посильнее, чем жадность до процентов. Значит, в банковской и платёжной системе что-то сломалось так, что люди готовы платить за надёжность собственным комфортом и доходностью.
Это как если бы все вдруг пересели с удобных машин на лошадей. Вроде шаг назад, но если дороги внезапно стали непроходимыми, то лошадь оказывается практичнее.
Причина первая: терминал, который живёт своей жизнью
Самое неожиданное в этой истории — что главной причиной люди называют вовсе не налоги и не происки регуляторов. Больше половины тех, кто вернулся к наличным, ставят на первое место банальные технические сбои платёжных терминалов.
И вот тут хочется по-доброму поныть вместе с каждым, кто это переживал. Представьте картину. Очередь в магазине у дома. Впереди стоит человек с полной корзиной, прикладывает карту — а терминал задумчиво моргает и выдаёт «Платёж отклонён». Прикладывает снова — «Нет связи с банком». Кассир с лицом, на котором написано «я тут ни при чём», начинает перезагружать аппарат. Очередь дышит в спину. И вот в этот момент в голове любого нормального человека рождается простая мысль: «Надо было взять налик».
Терминал — это та самая коробочка, которая считывает карту и связывается с банком, чтобы списать деньги. Чтобы он работал, нужна стабильная связь — интернет или мобильная сеть. И вот здесь вся красивая цифровизация упирается в суровую реальность: связь есть не везде и не всегда. В сельском магазине, в маршрутке, в павильоне на рынке, в небольшом кафе на трассе — везде, где сеть слабая, терминал превращается в дорогую бесполезную игрушку.
А теперь вспомним, что весь прошлый год и начало этого периодически случались масштабные перебои с мобильным интернетом в разных регионах. Где-то отключали по соображениям безопасности, где-то связь просто захлёбывалась. И вот человек стоит с корзиной, а оплатить нечем, потому что наличных он по привычке последних лет с собой не носит. Один раз попал в такую ситуацию, второй — и всё, рефлекс выработан: купюры в кармане лежать должны. На всякий случай. Как спички и соль в деревенском доме.
Получается тонкая ирония: чем активнее государство и банки убеждали всех отказаться от бумаги, тем больнее било по доверию каждое зависание терминала. Доверие — штука хрупкая. Его годами строят и одним «нет связи с банком» в неудачный момент рушат.
Причина вторая: НДС на эквайринг, или как комиссия незаметно перебралась в ваш чек
Теперь про деньги. С января 2026 года отменили двадцатилетнюю льготу, и услуги по обслуживанию банковских карт обложили НДС по полной ставке 22%. Звучит как новость для бухгалтеров, но на деле касается всех.
Расшифруем. Эквайринг — это та самая услуга, за которую магазин платит банку каждый раз, когда вы расплачиваетесь картой. С каждой покупки банк берёт небольшой процент. Раньше эта услуга налогом не облагалась, а теперь к ней прибавился НДС. Налог на добавленную стоимость, если совсем просто, — это надбавка, которая в итоге всегда оказывается в цене конечного товара. Государство берёт его с продавца, но продавец не благотворительная организация: он перекладывает расходы на покупателя.
И вот тут начинается самое любопытное. Когда дорожает приём карт, у предпринимателя есть два пути. Первый — поднять цены для всех и зашить эту дополнительную комиссию в стоимость товара. Второй — тихонько намекнуть покупателю: «А наличкой не хотите? Будет чуть дешевле, и мне спокойнее».
Поставьте себя на место владельца небольшого магазина или мастера, который сам себе бизнес. У него и так маржа тоненькая, как лист бумаги. Каждый процент комиссии — это реальные деньги, которые он недозаработал. Когда комиссия за безнал растёт, у него возникает абсолютно понятное человеческое желание: принимать наличные, по которым никаких процентов банку платить не надо вообще. Купюра пришла — купюра в кассе, целиком, без потерь.
И покупатель его прекрасно понимает. Потому что в итоге разница оседает либо в цене на ценнике, либо в кошельке. Так рождается негласный союз: продавцу выгоднее принять кэш, покупателю иногда выгоднее им заплатить. А все красивые лозунги про прогрессивное безналичное общество остаются висеть на баннерах.
Причина третья: когда твою карту блокируют за перевод другу
Третья история — самая нервная. Это ужесточение банковского контроля и блокировки переводов.
Тут нужно объяснить, как работает финансовый мониторинг. У банков есть обязанность следить за подозрительными операциями — формально это борьба с отмыванием денег и финансированием всякого нехорошего. Для этого работают алгоритмы: программы, которые анализируют переводы и помечают всё, что им кажется странным. Слишком много переводов от разных людей, круглые суммы, частые операции — и счёт может уйти на проверку или вовсе под блокировку.
Идея вроде благая. Но дьявол, как всегда, в исполнении. Алгоритм — он же не человек, он не понимает контекста. Он видит сухие данные: пришло, ушло, частота, суммы. И вот скидываются коллеги на день рождения шефа, переводят деньги одному человеку — а у того счёт встал колом, потому что «нетипичная активность». Или фрилансер получает оплату от нескольких заказчиков — и для системы он подозрительный тип, которого надо проверить.
Особенно достаётся микробизнесу. Мастер маникюра, репетитор, человек, который печёт торты на заказ, мелкий продавец — все они принимают оплату на карту. И живут с постоянным ощущением, что в любой момент могут лишиться доступа к собственным деньгам, и придётся ходить в банк, носить справки, доказывать, что ты не верблюд. А пока доказываешь — деньги заморожены, а аренду платить надо сегодня.
И что делает человек, которого один раз так подвесили? Правильно. Он начинает просить оплату наличными. Потому что купюру в кармане никакой алгоритм не заблокирует. Она не «нетипичная активность», она просто деньги. Так контроль, призванный сделать систему прозрачнее, выталкивает целый пласт людей обратно в тень — туда, где никто ничего не видит. Парадокс на парадоксе.
А как у других? Заглянем за границу
Любят у нас думать, что цифровизация платежей — это билет в один конец и пути назад нет. Но мировой опыт говорит, что всё куда сложнее, и крайности до добра не доводят ни в одну сторону.
Возьмём Швецию — страну, которую годами приводили в пример как образец общества без наличных. Там в какой-то момент карты и приложения вытеснили бумагу почти полностью, многие магазины вешали таблички «наличные не принимаем». А потом произошло отрезвление. Власти и центральный банк страны вдруг забеспокоились: а что будет, если откажет электричество, упадёт интернет или случится кибератака? Люди останутся вообще без возможности что-либо купить. И шведы начали аккуратно сдавать назад — обсуждать, что наличные нужно сохранить как запасной вариант, как резервную систему на случай беды. Оказалось, полностью убивать кэш — опасная самоуверенность.
Германия — другой полюс. Немцы, при всей своей технологичности, исторически обожают наличные и относятся к ним почти с философской любовью. Там до сих пор куча мест, где платят бумагой, и это никого не смущает. Причина — трепетное отношение к приватности. Немец не хочет, чтобы каждый его кофе и каждая булочка отражались где-то в базе данных. Наличные для него — это не отсталость, а свобода и личное пространство. И знаете, в свете историй с блокировками и тотальным мониторингом эта логика уже не кажется чудачеством.
А есть и обратный пример. В Индии в своё время власти резко изъяли из оборота крупные купюры, рассчитывая загнать всех в цифру и обелить экономику. Получился грандиозный хаос: огромные очереди, парализованная мелкая торговля, страдания миллионов людей, которые жили на наличные. Урок простой: нельзя ломать привычки людей через колено сверху. Деньги — слишком чувствительная материя.
Что объединяет все эти истории? Вывод, который стоило бы повесить в рамочке в каждом ведомстве: люди тянутся к наличным не от глупости и не от отсталости. Они тянутся к ним, когда чувствуют, что цифровая система ненадёжна, навязчива или непредсказуема. Наличные — это голосование против неудобства. И сейчас в нашей стране это голосование идёт триллионами рублей.
Так в чём же главная ирония
А ирония вот в чём. На самом верху с серьёзными лицами запускают цифровой рубль — новую форму национальной валюты, которая должна быть ещё более электронной, ещё более прослеживаемой, ещё более «современной». Рассказывают о тотальной цифровизации платежей как о неизбежном светлом будущем.
И ровно в этот момент обычные люди и обычный бизнес делают ровно наоборот. Не потому что они против прогресса. А потому что прогресс на практике обернулся для них зависшим терминалом, выросшей комиссией в чеке и страхом, что карту заблокируют в самый неподходящий момент.
Получается красивая управленческая комедия. Одной рукой строят цифровое будущее, а другой рукой — через технические сбои, новый налог и жёсткий контроль — методично выталкивают людей в прошлое. И триллион рублей, ушедший в наличные за полгода, — это не каприз. Это коллективный, очень рациональный ответ на вопрос «а можно ли вам доверять?».
Доверие нельзя ввести постановлением. Его нельзя прописать в стратегии цифровизации. Оно либо есть, либо его нет. И пока человек у кассы достаёт мятую купюру вместо карты, он голосует именно за это — за надёжность, которую ему не смогли гарантировать в красивой электронной обёртке.
Что из этого следует — простыми словами
Если коротко: наличные не умерли и хоронить их рано. Любая система, у которой нет запасного варианта, хрупка. Машина без запаски однажды встанет на трассе. И вся эта история — хороший урок и для государства, и для бизнеса, и для каждого из нас.
Для государства — что нельзя строить цифровое будущее, ломая доверие людей штрафами, блокировками и налогами. Иначе они проголосуют ногами в сторону банкомата.
Для бизнеса — что гибкость важнее моды. Принимай и так, и так, дай человеку выбор, и он к тебе вернётся.
А для обычного человека вывод и вовсе житейский: держи в кармане немного налички. Не потому что ты не доверяешь прогрессу, а потому что прогресс пока не научился работать без сбоев. Запасные ключи, запасное колесо, запасные деньги — всё это придумали неглупые люди.
История с триллионом наличных — это не про деньги. Это про то, что технологии хороши ровно настолько, насколько им можно верить. А вера, в отличие от терминала, не перезагружается одной кнопкой.
Если разбираться в подобных историях вам так же интересно, как нам их раскапывать, — не теряйтесь. Подписывайтесь на наш Телеграм-канал: https://t.me/kassa_tv и на группу во ВКонтакте: https://vk.com/kassatv Там мы первыми разбираем то, о чём другие ещё только собираются написать.