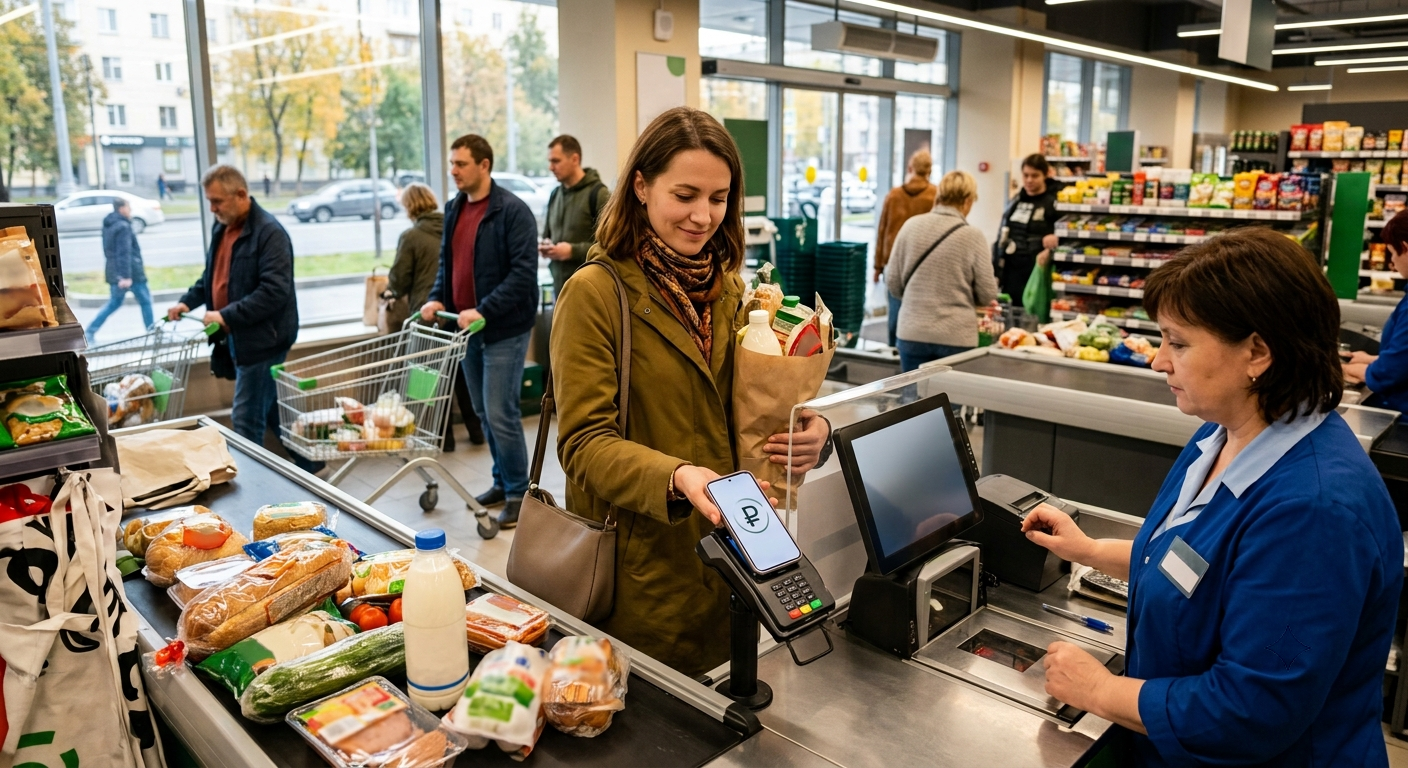
Каждый раз, когда государство произносит слова «новый формат расчетов», отечественный бизнес рефлекторно замирает и начинает лихорадочно проверять балансы, запасы валидола и контакты знакомых программистов. Мы слишком хорошо помним, как внедрялись онлайн-кассы, как со скрипом и слезами запускался ЕГАИС, и сколько бессонных ночей стоила предпринимателям национальная система маркировки. В коллективной памяти предпринимательства надежно закрепилась формула: любая государственная инновация — это почти всегда новые затраты, бесконечные штрафы и головная боль для бухгалтера.
Поэтому новость о том, что с 1 сентября 2026 года цифровой рубль официально выходит на арену повседневных коммерческих расчетов, многие встретили с привычной настороженностью. Банки уже открывают клиентам счета на платформе Банка России, в мобильных приложениях появились соответствующие вкладки, а у ритейлеров возник закономерный вопрос: нужно ли бежать обновлять кассы прямо сегодня или можно спокойно переждать бурю в стороне?
Если отбросить конспирологию и панические настроения, реальность осени 2026 года выглядит куда более прагматично. Перед нами не просто очередная директива сверху, а масштабная перестройка кровеносной системы торговли, в которой наряду с понятными рисками заложен колоссальный экономический стимул.
Разберемся без лишнего пафоса и иллюзий, как устроена эта система, кому придется перестраиваться в первую очередь и почему новая строчка в плане счетов может стать для многих неожиданным спасением.
Градус принуждения: почему регулятор не рубит с плеча
Главный страх малого бизнеса — проснуться утром и узнать, что с сегодняшнего дня ты обязан принимать к оплате то, о чем вчера читал только в отраслевых телеграм-каналах. В случае с цифровым рублем Центральный банк и Правительство РФ проявили редкую и взвешенную рассудительность, выстроив четкий ступенчатый график обязательного подключения торгово-сервисных предприятий.
Обязанность принимать цифровые рубли привязана не к факту наличия кассового аппарата, а к объему годовой выручки компании:
- С сентября 2026 года требование становится обязательным исключительно для тяжеловесов потребительского сектора — бизнеса с годовой выручкой свыше 120 миллионов рублей. Это федеральные и крупные региональные торговые сети, крупные ресторанные холдинги, автодилеры, сетевые заправки и флагманы электронной коммерции.
- С сентября 2027 года планка опустится до предприятий с выручкой более 30 миллионов рублей в год. Под удар попадет крепкий средний бизнес: заметные городские супермаркеты, популярные рестораны, оптовые базы районного масштаба.
- С сентября 2028 года порог составит более 20 миллионов рублей. На этот уровень выйдет малый бизнес с устойчивыми оборотами.
Все, чей оборот ниже 20 миллионов рублей в год — крошечные кофейни формата «кофе с собой», островки в торговых центрах, сельские магазинчики, цветочные лавки и самозанятые мастера, — от обязаловки полностью освобождены. Кроме того, закон делает абсолютно здравое исключение для торговых точек, расположенных в местностях, где физически отсутствует доступ к интернету. Если у вас нет устойчивой связи, требовать от вас связи с платформой Банка России никто не вправе.
Такая ступенчатая лестница — это выученный урок регуляторных реформ прошлого десятилетия. Государство обкатывает сложнейшую национальную платежную архитектуру на инфраструктуре гигантов, у которых есть собственные IT-департаменты, бюджеты на интеграторов и запас финансовой прочности. К тому моменту, когда очередь дойдет до локального бизнеса, протоколы будут вылизаны, баги устранены, а кассовый софт станет поддерживать цифровой рубль «из коробки» на уровне базовых прошивок.
Математика выгоды: почему ритейл сам захочет этот инструмент
Если для крупного бизнеса прием цифровых рублей стал обязанностью, то почему эта тема должна интересовать тех, чья выручка не дотягивает до заветных 120 миллионов? Ответ предельно прост и циничен: деньги.
Давайте вспомним главную скрытую боль любого торгового предприятия за последние десять лет. Это эквайринг.
Классический карточный эквайринг — это узаконенная дань, которую торговля платит коммерческим банкам. В среднем по рынку ставка торгового эквайринга колеблется от 1,5% до 2,5% от каждого чека. При маржинальности продуктовой розницы в скромные 3–6% или в ресторанном бизнесе, где каждая копейка на счету, отдавать банкам до трети своей чистой прибыли за возможность принять безналичную оплату — это чудовищная нагрузка. Система быстрых платежей (СБП) сбила эти аппетиты до 0,4–0,7%, но и там действуют свои тарифные сетки и ограничения.
Тарифы платформы цифрового рубля переворачивают доску:
- Комиссия за прием платежей для бизнеса составляет ровно 0,3% от суммы чека, но не более 1 500 рублей.
- Стоимость межбанковского B2B-перевода между юридическими лицами внутри платформы зафиксирована на уровне 15 рублей за операцию.
Вдумайтесь в эти параметры. Ноль целых три десятых процента с потолком в полторы тысячи! Если покупатель покупает у вас строительные материалы на 800 тысяч рублей или вносит аванс за автомобиль, вы больше не отдадите банку 16 тысяч рублей комиссии за одно касание пластиковой карты. Вы заплатите максимальные полторы тысячи.
А пятнадцатирублевый B2B-перевод? В традиционном банковском обслуживании перевод партнеру в другой банк в неурочное время или в выходной день может стоить от нескольких сотен до нескольких тысяч рублей в зависимости от пакета услуг. На платформе ЦБ перевод на десять миллионов рублей поставщику мяса или муки в субботу вечером обойдется предприятию ровно в 15 рублей, а средства поступят мгновенно.
Экономия на расчетно-кассовом обслуживании и приеме платежей при переходе на цифровой рубль измеряется сотнями тысяч, а для крупных сетей — десятками и сотнями миллионов рублей в год. В условиях жесткой рыночной конкуренции это та самая чистая маржа, за которую директора готовы перестраивать бизнес-процессы добровольно, не дожидаясь наступления дедлайнов 2027 или 2028 года.
Центральный банк вместо частного сейфа: иммунитет к банковскому краху
Еще один аспект, о котором мало говорят теоретики, но о котором прекрасно помнят опытные предприниматели, пережившие отзывы лицензий у банков, — это фундаментальная безопасность средств.
В классической банковской системе деньги юридического лица на расчетном счете в коммерческом банке — это, строго говоря, необеспеченный кредит, который бизнес выдал этому самому банку. Если у кредитной организации отзывают лицензию или она объявляет о банкротстве, юридическое лицо попадает в третью очередь кредиторов.
Система страхования вкладов для бизнеса покрывает лишь скромные 1,4 миллиона рублей, и то далеко не для всех категорий предприятий. Все, что лежало на счете сверх этого лимита — оборотные средства на зарплаты, налоги, закупки, — сгорает в топке ликвидационной комиссии. Тысячи прибыльных, процветающих компаний в истории современной России погибли за один день просто потому, что держали свои оборотные деньги не в том банке.
С цифровым рублем этот сценарий физически невозможен:
- Цифровой кошелек компании открывается не в банке-партнере, а напрямую на защищенной платформе Центрального банка Российской Федерации.
- Коммерческий банк выступает исключительно шлюзом, клиентским интерфейсом, через который бухгалтер нажимает кнопки в привычном приложении.
- Если коммерческий банк, через который вы заходили в систему, завтра обанкротится, потеряет лицензию или растворится в воздухе, с вашими цифровыми рублями не произойдет ровным счетом ничего. Они лежат на балансе регулятора.
Предпринимателю достаточно будет зайти в приложение любого другого действующего банка, пройти авторизацию — и получить полный доступ к своему цифровому кошельку со всеми нетронутыми остатками. Для российского бизнеса это беспрецедентный уровень защиты капитала от системных рисков частного банковского сектора.
Лимит в 300 тысяч: зачем ЦБ сдерживает шлюзы
При всех очевидных плюсах возникает вопрос: почему, если система настолько выгодна и надежна, государство не переведет на нее всю страну за один месяц?
Ответ кроется в ограничении, которое Банк России установил для пополнения цифровых кошельков: ежемесячный лимит на переводы с безналичного счета на цифровой кошелек составляет 300 000 рублей в месяц для граждан.
Для обывателя 300 тысяч в месяц на повседневные расходы — сумма более чем достаточная. Но почему вообще существует этот потолок?
Дело в тонком балансе макроэкономики. Коммерческие банки живут за счет пассивов — остатков на счетах и вкладах населения и бизнеса. Именно этими деньгами банки кредитуют ипотеку, стройки, заводы и потребительские нужды. Если бы ЦБ разрешил гражданам и компаниям одномоментно и без лимитов перекачать всю свою безналичную ликвидность на платформу цифрового рубля, банковская система испытала бы шок колоссальной силы. Случился бы масштабный отток ликвидности из коммерческого сектора в объятия регулятора.
Лимит в 300 тысяч рублей — это предохранительный клапан, предотвращающий панику банкиров. Однако внутри самой платформы цифрового рубля никаких ограничений нет. Деньгами, которые уже попали на кошелек — получены в виде оплаты за проданный товар или поступили от контрагента, — бизнес и граждане могут распоряжаться абсолютно свободно: переводить партнерам, совершать покупки, выплачивать дивиденды или отправлять средства обратно на классический банковский счет без искусственных барьеров.
Зарплатный эксперимент: доверие против привычки
Один из самых интригующих пунктов реформы — возможность выплаты заработной платы в цифровых рублях. Закон четко фиксирует: такой шаг возможен исключительно с письменного добровольного согласия самого сотрудника. Никакой принудиловки в духе «с понедельника завод переходит на цифровые деньги» быть не может по закону.
И здесь работодателям предстоит столкнуться с мощным психологическим барьером.
Для простого человека любая смена привычного платежного инструмента выглядит подозрительно. Люди старшего поколения до сих пор с недоверием относятся к безналичным картам, снимая всю пенсию или получку в банкомате в день начисления. Предложение получать зарплату в «цифровой валюте» у многих линейных работников вызовет панические ассоциации с финансовыми пирамидами, талонами или ограничением личной свободы: «А вдруг они сгорят через месяц? А если отключат свет, я останусь без хлеба? А сниму ли я их в банкомате?».
Директору и бухгалтеру важно понимать:
- Цифровой рубль равноценен обычному наличному и безналичному рублю в пропорции 1:1. Никакого плавающего курса у него нет и быть не может.
- Цифровые рубли не имеют «срока годности» — они не сгорают и не обесцениваются быстрее обычных денег.
- С цифрового кошелька деньги в любой момент можно мгновенно и без комиссии перевести на свою стандартную банковскую карту любого банка и снять в ближайшем банкомате в виде хрустящих бумажных купюр.
Переводить сотрудников на зарплатные проекты в цифровых рублях имеет смысл только тогда, когда в коллективе проведена разъяснительная работа, и только поэтапно — начиная с молодых, технически продвинутых специалистов. Давить здесь категорически нельзя: трудовой конфликт и жалобы в трудовую инспекцию обойдутся компании куда дороже любой экономии на зарплатном эквайринге.
Око государево: смарт-контракты и цифровая метка
Размышляя о цифровом рубле, нельзя закрывать глаза на его фундаментальную сущность. Это инструмент тотальной финансовой прозрачности.
Каждый цифровой рубль представляет собой уникальный цифровой код. Платформа Банка России фиксирует не просто баланс кошелька, а непрерывную историю перемещения каждого конкретного токена: от кого, кому, за что, в какую секунду и на основании какого документа он перешел. Спрятать эти деньги, растворить их в череде транзитных фирм-однодневок или вывести в неконтролируемый серый нал технически невозможно.
Более того, архитектура платформы поддерживает технологию смарт-контрактов.
Что такое смарт-контракт на практике? Это возможность задать алгоритмические условия использования конкретных денег.
- Государство выделяет целевую субсидию на модернизацию цеха? Цифровые рубли будут «окрашены»: предприятие сможет потратить их исключительно на оплату счетов поставщиков станков и сырья, входящих в утвержденный реестр. Попытка перевести эти деньги на оплату банкета или обналичить через сторонние услуги будет заблокирована платформой автоматически на уровне программного кода.
- B2B-сделка с постоплатой: средства замораживаются на цифровом кошельке покупателя и перечисляются поставщику ровно в ту секунду, когда в систему поступает подписанный обеими сторонами электронный универсальный передаточный документ (УПД). Никаких неплатежей, судов по взысканию дебиторской задолженности и взаимных претензий.
Для компаний, которые привыкли оптимизировать налоги сомнительными методами, цифровой рубль станет сущим кошмаром. Но для белого, честного бизнеса, измученного неплатежами контрагентов и многомесячным выбиванием долгов, эта технология может стать идеальным арбитром, исключающим человеческую подлость из коммерческих отношений.
Технический фронт: счёт 53, кассы и рутина адаптации
Пока руководители размышляют о стратегических перспективах, у главных бухгалтеров и системных администраторов уже началась практическая работа. Цифровой рубль нельзя внедрить на словах — под него нужно настроить учетную инфраструктуру.
К осени 2026 года программный ландшафт уже получил необходимые базовые кирпичи:
- Бухгалтерский учет и план счетов. В программных продуктах «1С» и других отечественных учетных системах официально утвержден и внедрен счёт 53 «Счёт цифрового рубля». Теперь движение средств на платформе ЦБ отделено от привычного 51 счета (расчетные счета в банках) и 50 счета (касса организации). Бухгалтерии предстоит настроить субконто, аналитику и правила переоценки остатков.
- Кассовые узлы и возвратные операции. Ритейлерам необходимо обновить кассовые прошивки и кассовые программы. Прием платежа через динамический или статический QR-код — это лишь половина дела. Самое сложное в кассовой дисциплине — это возвраты. Кассир должен четко знать регламент: как вернуть цифровые рубли покупателю, если он принес бракованную пару обуви через две недели? Возврат должен производиться исключительно на цифровой кошелек покупателя, с формированием кассового чека коррекции или чека возврата прихода с соответствующим безналичным признаком расчета.
- Сверка и интеграция. Настройка банковских модулей интеграции с платформой Банка России позволит бухгалтерии автоматизировать сведение чеков из ОФД с реальными выписками из реестра платформы, сократив ручной труд операторов до нескольких кликов мыши.
Готовиться ли прямо сейчас?
Ответ на этот вопрос зависит от того, где именно находится ваш бизнес на экономической карте страны.
Если ваш годовой оборот превышает 120 миллионов рублей, время для размышлений закончилось: вы уже обязаны быть в строю, тестировать терминалы на кассовых узлах и закрывать первые реальные продажи цифровыми рублями.
Если ваш оборот скромнее, у вас есть роскошный подарок — время. Никто не оштрафует вас завтра утром за отсутствие возможности принять цифровой рубль в небольшом павильоне или автосервисе.
Но занимать позицию страуса, делая вид, что цифровая трансформация вас не коснется, — грубая управленческая ошибка.
Уже сегодня каждому владельцу бизнеса стоит:
- Проверить актуальность используемого кассового оборудования и узнать у поставщика ПО, входит ли поддержка универсального платежного QR-кода платформы ЦБ в текущий сервисный контракт.
- Поговорить со своим обслуживающим банком и узнать тарифные условия подключения шлюза к платформе цифрового рубля.
- Посчитать потенциальную экономию: сколько сотен тысяч рублей в год останется внутри вашей компании, если хотя бы 20–30% ваших клиентов перейдут с грабительского эквайринга на платежи по ставке 0,3%.
Мир расчетов меняется необратимо. Бумажные деньги становятся редким атрибутом личных сделок, пластиковые карты постепенно уступают место смартфонам и биометрии, а третья форма денег прочно пускает корни в кассовую ленту. Выиграет тот, кто научится извлекать из этих изменений финансовую выгоду раньше своих конкурентов.
Чтобы первыми узнавать обо всех тонкостях фискального законодательства, изменениях в кассовых правилах, маркировке и технологиях платежного рынка, оставайтесь в профессиональном контексте.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы каждый день переводим законы на понятный человеческий язык, разбираем реальные прецеденты и помогаем вашему бизнесу зарабатывать больше, действуя строго в рамках закона.
все делается против народа хотя -болтают-что для народа