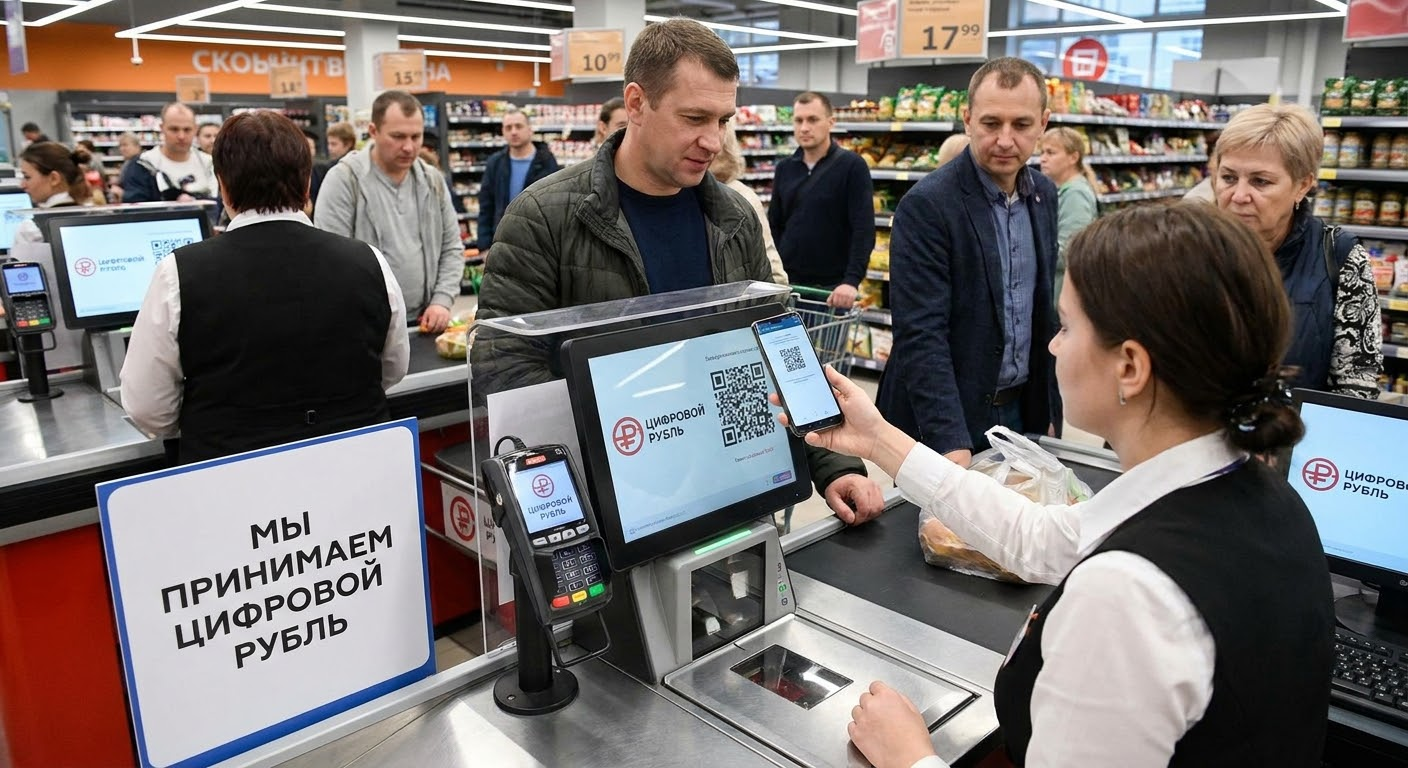
Подойдите к кассовому узлу любого крупного супермаркета электроники, флагманского магазина одежды или сетевого строительного гипермаркета.
На стойке перед кассиром сегодня разворачивается настоящая выставка достижений финансовой мысли: здесь и щель для приема классических бумажных банкнот с монетами, и синий коврик пин-пада для прикладывания пластиковых банковских карт, и наклейка с QR-кодом Системы быстрых платежей, и считыватель платежных стикеров. Кажется, что человечество придумало уже все мыслимые способы обмена материальных благ на универсальный эквивалент стоимости.
Но вот к кассе подходит молодой человек, достает смартфон, открывает мобильное приложение своего привычного коммерческого банка, нажимает кнопку сканирования платежного кода и спокойно произносит: «Я оплачу цифровыми рублями».
Кассир на секунду замирает. Продавец за кассой еще помнит, как пару лет назад в курилках и профессиональных пабликах обсуждали: «Да этот цифровой рубль — далекая теория! Очередной эксперимент для сотни избранных энтузиастов, до реальной розницы он дойдет дай бог к тридцатым годам».
Но реальность осени 2026 года оказалась куда стремительнее любых прогнозов.
С 1 сентября 2026 года в России официально стартовал массовый запуск цифрового рубля. И это уже не закрытый полигон для тестирования узкой группы фокус-групп.
Масштаб процесса впечатляет: по официальным данным Банка России, всего за первые десять дней с момента старта (к 11 сентября) в стране было открыто более 87 тысяч цифровых кошельков и успешно проведено свыше 50 тысяч реальных платежных операций.
Граждане распробовали третью форму национальной валюты. Люди переводят деньги родственникам, оплачивают мелкие покупки и приходят в розничные магазины с законным требованием: принять у них государственную цифровую валюту.
И в этот самый момент абстрактная макроэкономическая дискуссия для сотен тысяч предприятий торговли и услуг превратилась в сугубо прикладную, технологическую и юридическую задачу: готова ли кассовая инфраструктура компании принимать платежи третьей формой денег?
Законодатель не стал откладывать обязательность в долгий ящик: для крупного ритейла обязанность принимать цифровые рубли уже наступила, а для среднего и малого бизнеса включился обратный отсчет.
Как понять, обязана ли ваша компания принимать цифровые рубли прямо сегодня? Как устроена интеграция кассового софта и почему обновление «1С:Розницы» и драйверов ККТ стало вопросом номер один? Что такое Универсальный платежный код (УПК) и как избежать штрафов за невыдачу фискального чека?
Разбираем пошаговый антикризисный регламент внедрения цифрового рубля на кассах без иллюзий, рекламного пафоса и сложного академического канцелярита.
Кто обязан принимать цифровые рубли: два жестких критерия и спасительные исключения
Главная ошибка, которую сейчас совершают многие руководители малого бизнеса — это слепая паника: «С 1 сентября цифровой рубль обязателен для всех! Срочно бежим покупать новые кассы, иначе налоговая заблокирует счета!».
Давайте откроем нормативные документы Банка России и законодательные акты и внимательно вчитаемся в сухие юридические критерии.
С 1 сентября 2026 года обязанность обеспечить прием цифровых рублей распространяется исключительно на продавцов товаров, исполнителей работ и услуг для личных, семейных и домашних нужд граждан (сегмент B2C), которые одновременно соответствуют двум обязательным условиям:
Критерий 1: Масштаб годового оборота
Совокупная выручка компании от реализации товаров (работ, услуг) за предшествующий календарный год (то есть за весь 2025 год) превышает 120 миллионов рублей.
Если ваш бизнес за прошлый год заработал 90 или 115 миллионов рублей — формальное требование об обязательности приема цифрового рубля с 1 сентября на вас пока не распространяется. Вы можете подключать его добровольно ради экономии на эквайринге, но штрафовать за его отсутствие вас никто не имеет права.
Критерий 2: Банковская инфраструктура на 1 января 2026 года
По состоянию на 1 января 2026 года у предприятия был заключен действующий договор о приеме электронных средств платежа (договор торгового эквайринга) с:
- Системно значимой кредитной организацией (СЗКО — это топ-13 крупнейших банков страны: Сбербанк, ВТБ, Альфа-Банк, Т-Банк, Газпромбанк и др.);
- Либо с кредитной организацией, официально признанной Банком России значимой на рынке платежных услуг.
Если оба этих условия совпали — ваш бизнес обязан предоставить потребителю возможность рассчитаться цифровым рублем уже сегодня.
Законные исключения: кого закон освободил от цифровой повинности
Регулятор проявил государственный прагматизм и зафиксировал две четкие категории торговых точек, освобожденных от обязанности внедрения цифрового рубля даже внутри крупных холдингов:
- Микроточки с годовой выручкой менее 5 миллионов рублей. Если у крупной розничной сети есть крошечный обособленный павильон, островная стойка в торговом центре или сезонная палатка, годовой оборот которой не дотягивает до пяти миллионов рублей — ставить туда сложный платежный модуль для цифровых рублей закон не требует.
- Точки продаж в зонах отсутствия интернета. Если торговый объект расположен в местности, официально включенной региональными властями в Перечень отдаленных или труднодоступных местностей, где отсутствует стабильная связь и кассы по закону № 54-ФЗ работают в автономном режиме — требовать приема онлайн-валюты физически невозможно. Нет сети — нет обязанности.
Для всех остальных участников рынка, перешагнувших планку в 120 миллионов, внедрение цифрового рубля — это свершившийся нормативный факт.
Архитектура цифрового кошелька: почему для компании открывается только один счет
Когда предприниматель впервые приходит в свой коммерческий банк с вопросом об открытии счета в цифровых рублях, у многих финансовых директоров и главных бухгалтеров возникает ментальный ступор: «У нас открыто десять расчетных счетов в пяти разных банках! Сколько счетов цифрового рубля нам нужно открыть? По счету на каждый магазин? По счету на каждый филиал?».
Здесь кроется фундаментальное отличие цифрового рубля от традиционных безналичных денег на банковских счетах.
В традиционной банковской системе:
- Деньги коммерческого предприятия лежат на корреспондентских и расчетных счетах конкретного коммерческого банка;
- Если у банка отзывают лицензию — юридическое лицо встает в третью очередь кредиторов и рискует потерять все оборотные средства.
В системе цифрового рубля:
- Единственным эмитентом, оператором платформы и хранителем денег выступает Центральный банк Российской Федерации;
- Ваши цифровые рубли хранятся не в коммерческом банке, а непосредственно на распределенной платформе Банка России;
- Коммерческий банк выполняет исключительно роль технологического шлюза (финансового агента), предоставляющего доступ к вашему кошельку через привычную систему дистанционного банковского обслуживания (ДБО / Клиент-Банк).
Отсюда вытекает ключевое организационное правило: для одной компании (одного ИНН) открывается ровно ОДИН счет цифрового рубля на платформе ЦБ!
Вам не нужно плодить сущности.
Порядок открытия счета предельно прост:
- Вы выбираете свой основной расчетный банк, который уже официально подключен к платформе цифрового рубля Банка России;
- Через стандартный интерфейс Клиент-Банка подаете электронное заявление на открытие счета цифрового рубля юридического лица;
- Договор подписывается усиленной квалифицированной электронной подписью (УКЭП) генерального директора;
- Платформа ЦБ регистрирует уникальный цифровой идентификатор счета вашей организации;
- Доступ к управлению балансом, просмотру выписок и формированию платежных распоряжений открывается прямо внутри привычного банковского приложения.
Деньги, поступившие на этот счет от покупателей, защищены высшим уровнем государственной гарантии: на платформу Банка России не распространяются риски банкротства коммерческих кредитных организаций.
Кассовый рубеж: что происходит внутри «1С:Розницы» и прошивок ККТ
Самый сложный, болезненный и ответственный пласт внедрения цифрового рубля лежит на стыке учетного программного обеспечения, кассовых программ и физических кассовых аппаратов.
Предприниматели задают справедливый вопрос: «Если цифровой рубль — это принципиально новая, третья форма денег, значит ли это, что нам придется менять фискальные накопители, перерегистрировать кассы в налоговой инспекции и покупать новые модели фискальных регистраторов?».
Ответ специалистов по кассовой автоматизации звучит успокаивающе: НЕТ, покупать новое кассовое железо не требуется!
Вся тяжесть технической адаптации легла на плечи разработчиков кассового софта и банковских интеграторов.
Для физического кассового аппарата (ККТ) и фискального накопителя (ФН) цифровой рубль на текущем переходном этапе проходит как стандартная безналичная оплата. В фискальный чек сумма ложится в строку безналичных расчетов. Поэтому сам кассовый аппарат менять не нужно: достаточно, чтобы на нем стояла актуальная заводская прошивка и свежий драйвер связи.
Давайте посмотрим, как эта интеграция реализована на практике на примере флагмана отечественного товароучетного софта — программы «1С:Розница»:
В официальном релизе «1С:Розница» версии 3.0.14.143 разработчики компании «1С» представили законченный, штатный механизм работы с цифровой валютой регулятора:
- В рабочее место кассира (РМК) и базовый документ «Чек ККМ» добавлен полноценный отдельный способ оплаты — «Цифровой рубль»;
- Реализована нативная поддержка генерации и обработки Универсального платежного кода (УПК);
- Кассиру больше не нужно производить сложных ручных манипуляций: при выборе оплаты цифровым рублем система сама формирует нужный платежный сценарий на экране кассы или дисплее покупателя.
Однако программная оболочка 1С бесполезна без корректно работающего драйвера самого фискального регистратора.
Одновременно с релизом конфигурации вышли критически важные обновления драйверов оборудования.
В частности, для популярнейшей линейки фискальных регистраторов компании «Посцентр» были официально сертифицированы обновленные драйверы:
- «Посцентр:ККТ с передачей данных в ОФД» версии 2.11.0.324 — для операционных систем на базе Linux (что критически важно для сотен сетей, перешедших на отечественные ОС Astra Linux, РЕД ОС или Ubuntu в рамках импортозамещения);
- «Посцентр:ККТ с передачей данных в ОФД» версии 5.21.0.1287 — для классических рабочих станций под управлением Windows.
Что это означает для директора магазина?
Совместимость конкретной версии вашей конфигурации «1С», модели установленного фискального регистратора и платежного сценария банка необходимо проверить индивидуально ДО открытия смены!
Если кассовый софт обновлен, а драйвер ККТ оставлен старым — при попытке закрыть чек с цифровым рублем кассовая программа выдаст аппаратную ошибку связи с фискальным регистратором, чек зависнет, а покупатель уйдет с товаром без фискального документа.
Универсальный платежный код (УПК): конец хаосу на кассовых стойках
Чтобы понять, как покупатель физически расплачивается цифровым рублем, нужно познакомиться с главным технологическим стандартом 2026 года — Универсальным платежным кодом (УПК).
Вспомните, во что превратились прикассовые зоны магазинов за последние три года:
- Один QR-код напечатан для оплаты через СБП;
- Рядом наклейка с QR-кодом от Сбербанка («Плати QR»);
- Чуть левее QR-код от Т-Банка или другого коммерческого банка;
- Рядом баннер собственной программы лояльности торговой сети.
Покупатель подходил к кассе, открывал камеру телефона, сканировал первый попавшийся код, приложение выдавало ошибку: «Неверный формат», начиналась неразбериха, очередь нервничала, кассир путался в кнопках.
Универсальный платежный код, внедряемый Банком России совместно с Национальной системой платежных карт (НСПК) — это единый матричный двухмерный код, объединяющий в себе ВСЕ платежные инструменты страны:
- Покупатель наводит камеру смартфона на один-единственный QR-код на кассовом экране или чеке;
- На экране телефона открывается унифицированное платежное меню;
- И человек сам выбирает, чем он хочет заплатить в данную секунду: списать деньги с обычной дебетовой карты через СБП, использовать банковский платежный сервис или нажать кнопку «Оплатить цифровым рублем»!
Разъяснение ЦБ: достаточно одного канала!
Перед массовым стартом среди ритейлеров циркулировал опасный слух: «ЦБ заставит нас выводить УПК вообще везде — на каждой кассе, на экранах самообслуживания, на сайте, в мобильном приложении и печатать в каждом бумажном слипе! Мы разоримся на перенастройке софта!».
Банк России выпустил специальное официальное разъяснение, успокоившее рынок: размещать УПК абсолютно во всех каналах продаж НЕОБЯЗАТЕЛЬНО!
По официальной позиции регулятора, бизнесу достаточно обеспечить хотя бы один гарантированно работающий канал приема!
Если у вас розничный магазин:
- Достаточно, чтобы УПК стабильно генерировался на экране прикассового дисплея покупателя или выводился на статический тейбл-тент у кассира;
- Не обязательно одновременно переписывать мобильное приложение или интернет-магазин, если ресурсы IT-отдела ограничены.
Главное — чтобы пришедший в магазин гражданин имел физическую и техническую возможность отсканировать код и провести транзакцию.
Загадка тега 1236: почему чек цифрового рубля пока оформляется по-старому
Для практикующих бухгалтеров и налоговых консультантов самый животрепещущий вопрос звучит так: как операция с цифровым рублем должна отражаться в кассовом чеке по закону № 54-ФЗ и в какой тег фискального документа она должна попадать?
Давайте обратимся к структуре форматов фискальных документов (ФФД 1.2).
В профессиональной среде уже давно обсуждается проект поправок в Приказ ФНС России от 14.09.2020 № ЕД-7-20/662@, предусматривающий введение специального реквизита — тега 1236 («Электронные средства платежа / расчеты цифровым рублем»). Предполагалось, что именно туда касса должна зашивать уникальный идентификатор транзакции на платформе ЦБ.
Однако официальный статус на октябрь 2026 года предельно ясен: порядок заполнения дополнительных реквизитов безналичной оплаты, включая тег 1236, государственными ведомствами ПОКА НЕ УТВЕРЖДЕН.
Что это означает для бизнеса на практике?
- Контрольно-кассовая техника пробивает расчет цифровым рублем по стандартному реквизиту: «Безналичными» (тег 1081);
- В печатной форме чека сумма покупки печатается в строке «Безналичные» или «Электронные»;
- Никаких нарушений закона № 54-ФЗ здесь нет! До момента официальной публикации и вступления в силу изменений в форматы фискальных документов отражение цифрового рубля в составе общей безналичной выручки признается Федеральной налоговой службой абсолютно законным и корректным.
Требовать от ККТ выделения цифрового рубля отдельной фискальной строкой до утверждения форматов ФНС нельзя. Главное — чтобы чек был сформирован, фискализирован и в штатном режиме улетел оператору фискальных данных (ОФД).
Математика выгоды: почему цифровой рубль похоронит классический эквайринг
Зачем государству и бизнесу вообще понадобилась третья форма денег? Неужели нам не хватало обычных безналичных переводов и СБП?
Ответ кроется в сухой, безжалостной экономике торговой уступки.
Вспомните, сколько розничный бизнес платит банкам за классический торговый эквайринг (оплату пластиковыми картами):
- Ставки коммерческих банков для продуктовой розницы, торговли одеждой, ресторанов и электроники составляют от 1,5% до 2,5% от КАЖДОЙ транзакции!
- Если магазин делает оборот в 20 миллионов рублей в месяц, он просто так, ни за что отдает банку от 300 до 500 тысяч рублей ежемесячно! За год набегают миллионы рублей чистых потерь, которые ритейлеры вынуждены закладывать в розничную цену товаров на полке.
А теперь посмотрите на тарифную сетку, которую Банк России утвердил для операций с цифровым рублем:
- До конца 2026 года — АБСОЛЮТНЫЙ НОЛЬ! Все операции по приему платежей от физических лиц за товары и услуги (C2B-платежи) в цифровых рублях проводятся для бизнеса с комиссией 0%! Никакой банк не имеет права удержать с вас ни единой копейки. Сто рублей заплатил покупатель — ровно сто рублей легло на счет компании.
- С 1 января 2027 года — фиксированный минимальный тариф:
- Комиссия за C2B-платеж составит скромные 0,3% от суммы перевода;
- Но самое главное: установлен жесткий законодательный потолок — не более 1 500 рублей за одну операцию!
- (Исключение сделано для сферы ЖКХ, где тариф составит всего 0,2%, но не более 10 рублей).
Сравните:
- Вы продали в автосалоне автомобиль за 3 000 000 рублей.
- При оплате по обычной банковской карте через эквайринг по ставке 1,8% автосалон подарит банку 54 000 рублей комиссии!
- При оплате цифровым рублем с 2027 года автосалон заплатит ровно 1 500 рублей (потому что сработал установленный Банком России потолок)! Экономия на одной сделке — больше пятидесяти тысяч рублей!
Именно поэтому коммерческие банки сегодня втайне ненавидят цифровой рубль.
Он лишает их многомиллиардной паразитической эквайринговой ренты.
А для реального сектора торговли цифровой рубль — это колоссальный глоток свежего воздуха и мощнейший резерв снижения издержек.
Возврат без потерь: как вернуть цифровые рубли покупателю
В торговле невозможно избежать возвратов: покупателю не подошел размер джинсов, телевизор оказался с браком, или клиент передумал на следующий день после покупки.
Как устроен возврат цифровых рублей?
Здесь регулятор заложил железное правило: комиссия за B2C-возврат цифровых рублей (от бизнеса обратно гражданину) составляет ровно 0% всегда! Никаких скрытых тарифов и банковских штрафов за обратную проводку нет.
Технологический регламент возврата требует обязательного тестирования до открытия боевых продаж:
- Покупатель обращается в магазин с чеком и требованием возврата;
- Кассир в кассовом ПО (например, в той же «1С:Рознице») открывает документ «Чек ККМ на возврат» или режим возврата в РМК;
- Кассовая программа обращается к исходной транзакции продажи по ее уникальному идентификатору;
- Через банковский API на платформу цифрового рубля ЦБ уходит распоряжение на обратное списание суммы с кошелька юрлица и зачисление на кошелек физического лица;
- Деньги возвращаются на кошелек покупателя мгновенно — за 2–3 секунды (в отличие от классического эквайринга, где возврата на карту люди ждут от трех до тридцати рабочих дней!);
- Кассовый аппарат пробивает чек с признаком расчета «Возврат прихода» с типом оплаты «Безналичными».
Если в вашей компании не отработан регламент возврата, вы рискуете нарваться на скандал на кассе: программа не сможет идентифицировать исходную транзакцию, а ручной возврат другими способами (наличными или на другую карту) вызовет подозрения налоговой инспекции по части кассовой дисциплины.
Пошаговый практический чек-лист внедрения цифрового рубля на кассе
Чтобы запуск приема третьей формы денег прошел гладко, без нервов, штрафов и зависших очередей, руководству торгового предприятия и IT-отделу необходимо последовательно пройти семь контрольных шагов:
Шаг 1: Аудит критериев обязательности
- Откройте бухгалтерский баланс за 2025 год: превысила ли выручка по строке 2110 сумму в 120 млн рублей?
- Проверьте статус вашего банка-эквайера на 1 января 2026 года (входит ли он в реестр СЗКО);
- Если оба ответа «Да» — вы в обязательном контуре, откладывать нельзя ни дня;
- Выделите обособленные точки: если среди ваших магазинов есть объекты с выручкой до 5 млн рублей или точки без связи — исключите их из обязательного графика перенастройки.
Шаг 2: Открытие счета через Клиент-Банк
- Свяжитесь с вашим обслуживающим банком;
- Подайте электронную заявку на открытие счета цифрового рубля юрлица через систему ДБО;
- Проверьте наделение полномочиями сотрудников: кто в компании имеет право просматривать выписки и распоряжаться остатками цифровых рублей на платформе ЦБ.
Шаг 3: Обновление кассового софта и драйверов
- Обновите конфигурацию товароучетной базы (для пользователей 1С — до релиза «1С:Розница» не ниже 3.0.14.143 или аналогичных актуальных версий «1С:Управление торговлей» / «1С:ERP»);
- Обновите драйверы фискальных регистраторов: для аппаратов «Посцентр» установите версии не ниже 2.11.0.324 (Linux) или 5.21.0.1287 (Windows);
- Убедитесь, что в интерфейсе кассира активирован отдельный способ оплаты «Цифровой рубль» и включена поддержка Универсального платежного кода (УПК).
Шаг 4: Проверка генерации Универсального платежного кода
- Сформируйте платеж на тестовую сумму (например, 10 рублей);
- Убедитесь, что касса выводит на дисплей покупателя или печатает на предчеке корректный динамический QR-код УПК;
- Возьмите личный смартфон, откройте камеру или банковское приложение, отсканируйте код как обычный покупатель: убедитесь, что в открывшемся меню присутствует кнопка «Оплатить цифровым рублем»!
Шаг 5: Проведение сквозного тестового платежа
- Проведите реальный платеж на 10 рублей с личного цифрового кошелька сотрудника;
- Зафиксируйте скорость прохождения: уведомление об успешной оплате должно вернуться в кассовую программу за 3–5 секунд;
- Проверьте поступление средств: зайдите в Клиент-Банк и убедитесь, что сумма села на счет цифрового рубля организации;
- Протестируйте все используемые в магазине форматы расчета: обычную кассу с кассиром, кассу самообслуживания (КСО), интернет-витрину (если подключаете онлайн).
Шаг 6: Фискальный контроль чека
- Внимательно изучите напечатанный фискальный чек:
- Убедитесь, что чек закрыт корректно, сумма легла в строку «Безналичными»;
- Зайдите в личный кабинет вашего Оператора фискальных данных (ОФД) и проверьте статус документа: чек должен иметь признак «Принят ФНС», без критических предупреждений и ошибок валидации тегов.
Шаг 7: Натурный тест операции возврата
- Не отходя от кассы, проведите операцию возврата тестового платежа;
- Проверьте: вернулись ли 10 рублей на кошелек покупателя;
- Пробейте чек «Возврат прихода»;
- Убедитесь, что в бухгалтерской программе сформировались корректные проводки сторнирования реализации.
Философия третьей волны: цифровое будущее без посредников
Запуск массового приема цифрового рубля осенью 2026 года — это не просто появление еще одной кнопки на кассовом экране. Это исторический рубеж в эволюции всей национальной финансовой системы.
Мы помним, как трудно страна привыкала к пластиковым картам в нулевые годы: люди бежали к банкоматам в день зарплаты и снимали все до копейки в хрустящие бумажки.
Мы помним, как с недоверием бизнес встречал онлайн-кассы по 54-ФЗ в 2017 году и как сомневался в Системе быстрых платежей в 2019-м.
Сегодня расчет картой или QR-кодом стал для нас таким же естественным действием, как дыхание.
Точно такой же путь предстоит пройти цифровому рублю.
Это не криптовалюта и не частные электронные фантики. Это суверенная, защищенная мощью государства форма национальных денег, соединившая в себе лучшие качества наличных (абсолютная надежность эмитента) и безналичных (мгновенная скорость и цифровой учет).
Для честного ритейла цифровой рубль — это мощнейшее оружие экономической эффективности. Нулевые комиссии сегодня и потолок в 0,3% завтра вернут в карманы предпринимателей сотни миллиардов рублей, которые годами уходили на оплату банковской посреднической ренты.
Но цифровой рубль не прощает технической небрежности.
Он требует современной кассовой дисциплины, чистых баз данных, актуальных прошивок и обученного персонала.
Пройдите чек-лист прямо сегодня. Обновите софт, настройте УПК и встречайте покупателей во всеоружии. Будущее денег уже на вашей кассе — и оно работает со скоростью света!
Чтобы первыми узнавать обо всех изменениях в законодательстве о цифровом рубле, вовремя обновлять кассовое программное обеспечение и прошивки ККТ под требования 54-ФЗ, разбираться в тонкостях маркировки «Честный ЗНАК» и надежно защищать свой бизнес от проверок и блокировок, оставайтесь в профессиональном сообществе.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы каждый день без цензуры, без чиновничьего канцелярита и сложных академических дебрей рассказываем о реальной изнанке ритейла и законах платежного рынка, делимся практическими инструкциями по автоматизации касс и помогаем предпринимателям развивать свое дело уверенно, безопасно и с максимальной прибылью при любых правилах игры.