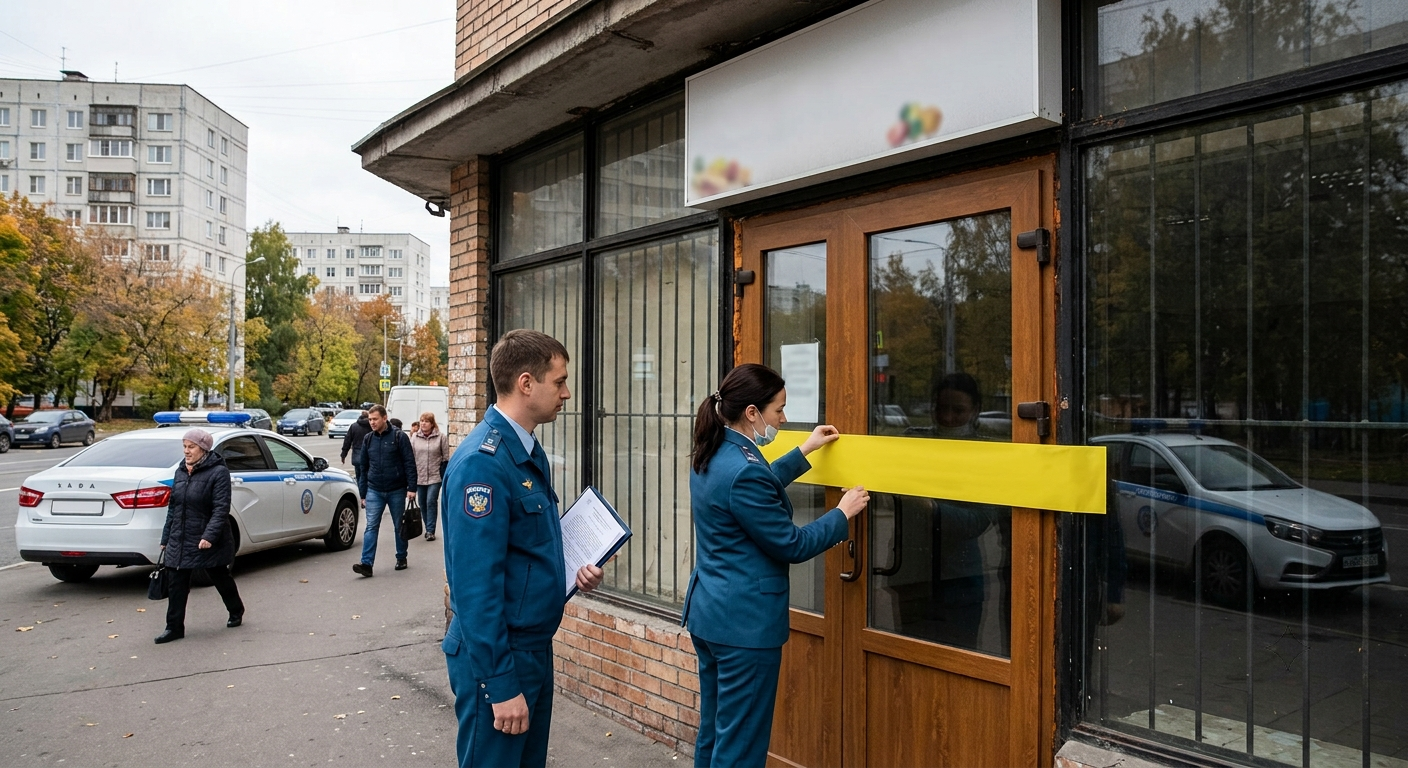
Представьте себе абсолютно реальный кошмар любого предпринимателя или генерального директора.
Утро понедельника. Вы подъезжаете к своему магазину, ресторану, автосервису или стоматологической клинике. На парковке уже стоят первые клиенты, сотрудники ждут открытия смены. Но подойти к входной двери невозможно: на ручках висит массивная металлическая цепь с навесным замком, замочная скважина запечатана номерной свинцовой пломбой, а поперек стеклянных дверей наклеены широкие красно-белые ленты Федеральной службы судебных приставов. На листе формата А4 с гербовой печатью сухо и официально напечатано: «Деятельность объекта приостановлена на срок 90 суток на основании Постановления суда по делу об административном правонарушении по ч. 3 ст. 14.5 КоАП РФ».
В этот момент земля уходит из-под ног.
Девяносто суток принудительного простоя в современной розничной торговле или сфере услуг — это не временные каникулы. Это смертный приговор бизнесу:
- Арендодатель не станет ждать три месяца — он выставит штраф за простой, расторгнет договор в одностороннем порядке и удержит обеспечительный платеж;
- Скоропортящиеся товары на складах и в холодильниках превратятся в гниль;
- Линейный персонал — повара, официанты, продавцы, автомеханики — развернется и в тот же день уйдет работать к конкурентам на соседней улице, потому что людям нужно кормить семьи;
- Кредитующие банки увидят блокировку расчетного счета и остановку оборотов, мгновенно отзовут кредитные линии и потребуют досрочного погашения овердрафтов;
- Поставщики завалят арбитражный суд исками о взыскании задолженности за поставленную продукцию.
Через три месяца, когда судебный пристав торжественно снимет пломбы, открывать двери будет уже некому и незачем. На месте цветущего коммерческого предприятия останется разоренное пепелище и миллионные долги, субсидиарную ответственность по которым возложат на личное имущество директора и учредителей.
И самое страшное заключается в том, что эта финансовая катастрофа наступает не из-за контрабанды оружия, не из-за отмывания криминальных миллиардов и не из-за неуплаты налогов в особо крупном размере.
Она наступает из-за того, что на кассовом узле систематически «забывали» нажимать зеленую кнопку онлайн-кассы и не выдавали фискальные чеки покупателям.
В начале октября 2026 года Федеральная налоговая служба России выпустила официальное, жесткое предупреждение для всех организаций и индивидуальных предпринимателей страны. Ведомство напомнило о неотвратимости и сокрушительной силе санкций за нарушение Федерального закона от 22.05.2003 № 54-ФЗ. Регулятор не просто перечислил действующие штрафы — он прямо указал на главный карательный механизм, способный стереть с лица земли любую компанию: дисквалификацию руководства и принудительное приостановление деятельности на три месяца.
Давайте без иллюзий и самообмана разберем, как устроена карательная машина статьи 14.5 КоАП РФ, почему заветный порог в один миллион рублей преодолевается быстрее, чем кажется, как современные алгоритмы налоговой вычисляют работу «мимо кассы» и какой единственный легальный инструмент позволяет директору выйти сухим из воды даже после совершения грубейшей ошибки.
Анатомия статьи 14.5 КоАП: почему оборотные штрафы за ККТ страшнее налоговой проверки
Большинство предпринимателей привыкли бояться классических налоговых выездных проверок. Нам кажется, что если мы исправно платим авансы по УСН или налогу на прибыль, то кассовая дисциплина — это вопрос десятого порядка. «Ну поймают за руку, выпишут пару тысяч рублей штрафа за чек, и дело с концом!».
Это опаснейшее ментальное заблуждение, уходящее корнями в девяностые годы.
В современном административном праве часть 2 статьи 14.5 КоАП РФ (неприменение контрольно-кассовой техники в установленных законодательством случаях) построена по принципу оборотного штрафа. Законодатель сознательно отказался от фиксированных сумм, привязав размер наказания к объему сокрытой выручки:
- Для должностных лиц (директора, заведующего магазином) и индивидуальных предпринимателей: штраф составляет от одной четвертой до одной второй размера суммы расчета, осуществленного без применения ККТ, но не менее 10 000 рублей.
- Для юридических лиц (ООО, АО): штраф составляет от трех четвертых до одного полного размера суммы расчета, но не менее 30 000 рублей.
Вдумайтесь в эту пропорцию для юридического лица: до ста процентов от суммы сделки!
Вы продали товар за 50 000 рублей мимо кассы? Штраф может составить ровно те же 50 000 рублей! Вы провели мимо кассового аппарата безналичную оплату за ремонт оборудования на 300 000 рублей? Налоговая инспекция выпишет штраф на 300 000 рублей!
Государство не просто забирает прибыль от нелегальной операции — оно конфискует весь валовый оборот сделки, загоняя компанию в глубокий операционный минус.
А для индивидуального предпринимателя ситуация осложняется тем, что гражданин со статусом ИП отвечает по долгам всем своим личным имуществом. Квартиры, машины, дачные участки, личные банковские вклады — судебные приставы не делают различий между коммерческими деньгами в кассе и деньгами, отложенными на образование детей.
Порог в один миллион рублей: как обычный бизнес наступает на мину части 3 статьи 14.5 КоАП РФ
Но настоящая административная секира зарыта в следующей части той же статьи — части 3 статьи 14.5 КоАП РФ.
Именно о ней в своем октябрьском циркуляре счел нужным напомнить центральный аппарат ФНС:
Повторное совершение административного правонарушения, выразившегося в неприменении ККТ, в случае, если сумма расчетов, осуществленных без применения контрольно-кассовой техники, составила, в том числе в совокупности, один миллион рублей и более, —
- влечет в отношении должностных лиц дисквалификацию на срок от одного года до двух лет;
- в отношении индивидуальных предпринимателей и юридических лиц — административное приостановление деятельности на срок до 90 суток.
Обратите внимание на три ключевых юридических триггера, которые образуют смертоносную комбинацию:
1. Фактор повторности
Повторным правонарушение признается в том случае, если лицо уже привлекалось к административной ответственности по части 2 статьи 14.5 КоАП РФ, и с момента уплаты штрафа или окончания исполнения постановления не прошел один календарный год (статья 4.6 КоАП РФ). Если вас хотя бы один раз за последние 365 дней оштрафовали на 10 000 рублей за невыбитый чек — вы уже находитесь в желтой зоне критического риска.
2. Магия слова «в совокупности»
Это главная процессуальная ловушка, на которой сгорает большинство директоров! Закон НЕ ТРЕБУЕТ, чтобы вы совершили одну гигантскую сделку без кассы на миллион рублей. Написано четко: «в том числе в совокупности».
Что это значит?
- Налоговая инспекция в ходе контрольных мероприятий или камерального анализа поднимает данные за несколько месяцев;
- Инспектор суммирует: здесь не пробили чек на 15 000 рублей, тут приняли перевод на личную карту на 40 000 рублей, там отпустили товар оптовику за наличку на 150 000 рублей, здесь выдали только банковский эквайринговый слип на 80 000 рублей;
- Как только сумма этих разрозненных чеков складывается в калькуляторе инспектора в 1 000 001 рубль — состав части 3 статьи 14.5 КоАП РФ считается полностью сформированным!
3. Масштаб одного миллиона в ценах 2026 года
Давайте честно ответим себе на вопрос: что такое один миллион рублей совокупной выручки сегодня?
- Для ресторана или популярного кафе — это выручка за два-три уикенда;
- Для небольшого продуктового магазина у дома — это оборот полутора недель работы;
- Для станции технического обслуживания (СТО) — это замена запчастей и ремонт десятка иномарок;
- Для строительного магазина — это продажа двух партий утеплителя и фасадных панелей.
Миллион рублей перестал быть признаком крупного опта. Это будничный, микроскопический объем для любого работающего предприятия. И накопить этот миллион расчетов без кассы при систематическом попустительстве кассиров можно буквально за пару месяцев небрежной работы!
Дисквалификация генерального директора: волчий билет на два года
Многие наемные топ-менеджеры и руководители компаний легкомысленно полагают: «Ну опечатают фирму, ну оштрафуют учредителей — я-то тут при чем? Я просто директор по найму, напишу заявление по собственному желанию и уйду в другую компанию!».
Закон лишает директора этой наивной иллюзии. Для должностного лица часть 3 статьи 14.5 КоАП РФ предусматривает прямое персональное наказание — дисквалификацию на срок от одного года до двух лет.
Что такое дисквалификация на человеческом языке?
Это полноценная профессиональная гражданская казнь:
- Суд выносит постановление, которое направляется в Федеральную налоговую службу;
- Данные гражданина вносятся в публичный Реестр дисквалифицированных лиц (РДЛ), доступный любому желающему на сайте ФНС;
- Налоговая инспекция вносит в ЕГРЮЛ запись о недостоверности сведений о единоличном исполнительном органе;
- Гражданин лишается права занимать любые руководящие должности в исполнительных органах любых юридических лиц, входить в совет директоров или наблюдательный совет, а также осуществлять предпринимательскую деятельность по управлению юридическими лицами;
- Электронная цифровая подпись (КЭП) директора немедленно отзывается удостоверяющим центром;
- Банки блокируют право подписи финансовых документов.
Если собственник попытается оставить дисквалифицированного директора «номинально» или оформить его по доверенности, предприятие получит штраф по статье 14.23 КоАП РФ, а все подписанные таким директором договоры, накладные и налоговые декларации будут признаны судами юридически ничтожными со всеми вытекающими налоговыми доначислениями.
Для профессионального топ-менеджера два года дисквалификации — это несмываемое клеймо на деловой репутации, уничтоженное резюме и крест на карьере.
Паноптикум 2026 года: как налоговая находит расчеты без кассы без выезда на точку
Откуда же налоговая служба узнает о том, что предприятие наторговало без кассы на миллион рублей? Ведь в стране действует мораторий на проверки бизнеса, а контролеров сокращают!
Это еще один опасный миф, усыпляющий бдительность руководителей.
Времена, когда налоговый инспектор сидел в кустах напротив магазина и считал входящих покупателей по головам, ушли в прошлое. Современная Федеральная налоговая служба — это цифровая машина тотального предиктивного анализа:
1. Автоматическая сверка банковского эквайринга и фискальных накопителей
Вспомните: налоговые органы получают банковские выписки по расчетным счетам всех юридических лиц и ИП в режиме реального времени. Одновременно в АСК ККТ стекаются данные всех фискальных накопителей через операторов фискальных данных (ОФД).
Программный робот накладывает две матрицы друг на друга:
- Банк показывает: по торговому эквайрингу через терминалы магазина за месяц прошло безналичных оплат на сумму 4 200 000 рублей;
- База ОФД показывает: онлайн-касса магазина за этот же месяц зарегистрировала безналичных чеков на сумму 2 100 000 рублей!
- Разница в два миллиона рублей подсвечивается алым маркером в ту же секунду.
Инспектору не нужно выходить из кабинета. Преступление доказано документально выписками банков и логами серверов. Два миллиона — это автоматическое превышение порога части 3 статьи 14.5 КоАП РФ.
2. СБП и переводы физических лиц
Практика «переведите мне на Сбер по номеру телефона» в 2026 году стала самым быстрым способом познакомиться со следователями. Банковский скоринг мгновенно вычисляет личные карты директоров, администраторов и кассиров, на которые сыплются сотни мелких входящих платежей от физических лиц.
Налоговая запрашивает выписку по физлицу, сопоставляет время переводов с рабочим графиком торговой точки — и объявляет всю сумму поступивших средств незаконной бескассовой выручкой предприятия.
3. Народный контроль через мобильное приложение «Проверка чеков»
Государство вооружило миллионы покупателей. Мобильное приложение ФНС «Проверка чеков» установлено на смартфонах огромного количества граждан. Покупателю не дали чек? Он нажимает одну кнопку: «Пожаловаться на нарушение». Геолокация, фото витрины, выписка из банковского приложения о списании денег — и жалоба автоматически ложится в аналитический модуль риск-ориентированного надзора инспекции. Три таких сигнала за неделю — и касса берется на особый контроль.
Результативность контрольных проверок ФНС в 2026 году, как недавно официально подтвердила «Платформа ОФД», составляет 98%!
Если налоговики пришли к вам с проверкой — значит, ваше досье уже собрано, распечатано и ждет только подписи судьи.
Спасительный круг: как примечание к статье 14.5 КоАП РФ освобождает от ответственности
Что же делать, если беда уже случилась?
Бухгалтер заболел, кассир перепутал кнопки, интернет отвалился, или директор сам по глупости принимал деньги на личную карту, а теперь осознал, что сумма бескассовых расчетов перевалила за полтора миллиона рублей?
Неужели выхода нет, и остается только сушить сухари в ожидании судебных приставов и дисквалификации?
Выход есть. И этот выход заложен в самом законе.
Законодатель предусмотрел уникальный процессуальный институт деятельного раскаяния, закрепленный в Примечании к статье 14.5 КоАП РФ:
Лицо, добровольно заявившее в налоговый орган в письменной форме о неприменении им контрольно-кассовой техники… либо направившее в налоговый орган кассовый чек коррекции, освобождается от административной ответственности за правонарушение, предусмотренное частями 2, 4 и 6 настоящей статьи…
Осознайте силу этой правовой нормы.
Закон прямо говорит: если вы сами, добровольно пришли с повинной к государству и исправили свою ошибку до того, как налоговый орган выявил нарушение — государство полностью освобождает вас от административной ответственности!
Никаких оборотных штрафов. Никаких дисквалификаций. Никаких приостановлений деятельности на 90 суток!
Но чтобы этот щит сработал безупречно, необходимо соблюсти три фундаментальных юридических условия, прописанных в том же примечании:
- Фактор опережения. На момент направления чека коррекции налоговый орган НЕ ДОЛЖЕН располагать сведениями и документами о совершенном вами правонарушении. Если инспекция уже прислала вам официальное требование о предоставлении пояснений или вынесла решение о проведении контрольного мероприятия — поезд ушел. Спасаться чеком коррекции можно только ДО того, как за вами захлопнулась дверь ловушки.
- Достаточность сведений. Сформированный кассовый чек коррекции должен содержать исчерпывающие данные, позволяющие точно идентифицировать конкретный расчет: дату, точное наименование товара или услуги, цену, количество, примененную систему налогообложения и ставку НДС.
- Реальная коррекция расчетов. Чек коррекции должен быть не фиктивной отпиской, а реальным фискальным документом, проведенным через фискальный накопитель и переданным в налоговые органы через ОФД.
Практический протокол: как правильно пробить чек коррекции на ФФД 1.2
Техническая реализация чека коррекции — это минное поле, на котором неопытные бухгалтеры регулярно совершают критические ошибки, превращая попытку спасения в повод для внеплановой проверки.
Правила формирования чека коррекции кардинально зависят от используемой версии формата фискальных документов (ФФД).
Поскольку подавляющее большинство белого ритейла сегодня работает на стандарте ФФД 1.2, рассмотрим порядок действий по современным требованиям:
Шаг 1: Инвентаризация бескассовой массы
Нельзя бить чек коррекции «на глаз».
- Поднимите банковские выписки, первичные накладные, переписку и договоры;
- Составьте детальный реестр всех платежей, которые прошли без применения кассы: точные суммы, даты поступления средств, номенклатурный перечень проданных товаров или оказанных услуг;
- Разделите наличные и безналичные расчеты.
Шаг 2: Выбор типа документа
В формате ФФД 1.2 кассовый чек коррекции выполняет функции полноценного фискального чека.
- Если вы не пробили продажу (выручка получена, но чек не сформирован) — выбирается признак расчета: «Приход»;
- В чеке коррекции на ФФД 1.2 ОБЯЗАТЕЛЬНО указывается полная товарная номенклатура! Нельзя выбить одну строчку «Коррекция прихода на 1 000 000 рублей»! Вы обязаны расписать каждую позицию: «Масло моторное 4л — 2 шт. по 3 500 руб., Фильтр масляный — 2 шт. по 800 руб.»;
- Указывается корректная ставка НДС или признак «Без НДС» в строгом соответствии с вашей системой налогообложения.
Шаг 3: Указание основания коррекции
В теле электронного чека коррекции заполняются специальные служебные реквизиты:
- Тип коррекции (тег 1173): выбирается значение «0 — Самостоятельно» (это доказывает, что вы исправляете ошибку по собственной инициативе, а не по предписанию налогового органа);
- Дата документа основания (тег 1178): указывается реальная историческая дата, когда расчет был фактически совершен в прошлом (например, «15.08.2026»);
- Номер документа основания (тег 1179): указывается номер внутреннего документа (служебной записки кассира, бухгалтерской справки-расчета или акта инвентаризации).
Шаг 4: Составление сопроводительного письма в ИФНС
Хотя формат ФФД 1.2 теоретически позволяет не отправлять отдельное бумажное заявление в налоговую (поскольку все данные о расчете зашиты в сам чек коррекции), опытные налоговые адвокаты настоятельно рекомендуют продублировать операцию официальным письмом:
- Направьте через личный кабинет налогоплательщика или по ТКС официальное заявление в свободной форме на имя начальника вашей территориальной ИФНС;
- В письме укажите: «Уведомляем, что в период с такого-то по такое-то число в связи с техническим сбоем программного обеспечения расчеты на сумму такую-то были осуществлены без применения ККТ. Ошибка выявлена предприятием самостоятельно. Во исполнение требований закона сформированы кассовые чеки коррекции №… от такого-то числа. На основании Примечания к ст. 14.5 КоАП РФ просим освободить организацию и должностных лиц от административной ответственности».
Такое письмо ставит железобетонную точку в любом потенциальном споре. Вы официально признали факт, добровольно передали данные и воспользовались прямой нормой освобождения от наказания.
Стратегический чек-лист кассовой безопасности для генерального директора
Жить под постоянным дамокловым мечом приостановления деятельности на 90 суток — непозволительная роскошь для здравомыслящего собственника. Порядок на кассовом узле наводится жесткими управленческими решениями.
Руководитель предприятия обязан лично внедрить в компании четыре базовых правила кассовой гигиены:
1. Тотальный запрет на раздельные банковские терминалы
Если в ваших торговых точках банковский эквайринговый терминал до сих пор стоит отдельно от кассового аппарата, и кассир вынужден дважды вбивать суммы руками — ликвидируйте эту схему немедленно! Переведите эквайринг в интегрированный режим: банковский пин-пад должен быть физически связан с кассовой программой. Касса не должна разрешать банковскую транзакцию без автоматической одновременной печати фискального чека. Человеческий фактор лени кассира должен быть исключен на уровне «железа».
2. Еженедельная перекрестная сверка бухгалтерии
Заведите жесткий регламент для финансовой службы:
- Каждый понедельник бухгалтер обязан сопоставлять данные банковских выписок по эквайрингу и расчетным счетам со строчкой «Безналичная выручка» в отчетах ОФД по всем кассам;
- Любое расхождение даже на пятьсот рублей — повод для мгновенного служебного расследования и немедленного пробития чека коррекции в течение 24 часов, пока разрыв не превратился в миллионный накопительный итог.
3. Персональная материальная ответственность персонала
- Внесите в трудовые договоры и должностные инструкции кассиров, администраторов и управляющих пункты о персональной ответственности за соблюдение Федерального закона № 54-ФЗ;
- Доведите до сведения сотрудников: при умышленном неприменении ККТ сумма административного штрафа будет взыскана с виновного лица в порядке регресса в рамках трудового законодательства;
- Категорически запретите любые устные расчеты и приемы переводов на личные номера телефонов сотрудников под угрозой немедленного увольнения по статье.
4. Регулярный аудит кассового парка и фискальных накопителей
- Отслеживайте сроки действия фискальных накопителей (ФН на 15 или 36 месяцев): блокировка кассы из-за истекшего срока памяти ФН посреди рабочего дня — частая причина того, почему продавцы начинают отпускать товар «на честном слове»;
- Следите за балансом подписок на услуги ОФД и стабильностью интернет-каналов на торговых точках.
Граница между риском и ликвидацией
Октябрьское напоминание Федеральной налоговой службы — это не дежурная бюрократическая рассылка. Это последний предупредительный выстрел в воздух перед масштабными зачистками фискального сектора в конце 2026 года.
Государство предельно ясно очертило правила игры.
Времена, когда можно было «крутить» наличные деньги мимо кассы, прикрываться банковскими слипами или списывать миллионные расчеты на технические сбои, подошли к абсолютному финалу.
Цифровой контроль замкнулся. Выручка видна насквозь.
Работать без кассы сегодня — это все равно что ехать по встречной полосе скоростной магистрали с завязанными глазами. Рано или поздно удар произойдет.
И цена этого удара — не пара тысяч рублей в бюджет. Цена этого удара — два года вашей личной дисквалификации, опечатанные двери вашего предприятия на 90 суток и полное уничтожение дела, в которое были вложены годы жизни.
Оглянитесь на свои кассовые узлы прямо сегодня. Проверьте чеки. Сверьте банковские выписки. Если где-то допущена ошибка — не ждите проверки, не надейтесь на чудо.
Пробейте чек коррекции, воспользуйтесь законным правом на прощение и спите спокойно. В современной экономике выживают не самые смелые и наглые, а самые дисциплинированные, грамотные и защищенные законом.
Чтобы первыми узнавать о ключевых разъяснениях ФНС, вовремя перенастраивать кассовые аппараты по требованиям 54-ФЗ, разбираться в тонкостях чеков коррекции, маркировки «Честный ЗНАК» и защищать свой бизнес от проверок и блокировок, оставайтесь в профессиональном сообществе.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы каждый день без цензуры, без чиновничьего канцелярита и сложных академических терминов рассказываем о реальной изнанке торговли и законах ритейла, делимся практическими инструкциями и помогаем предпринимателям развивать свое дело уверенно, безопасно и с максимальной прибылью при любых правилах игры.