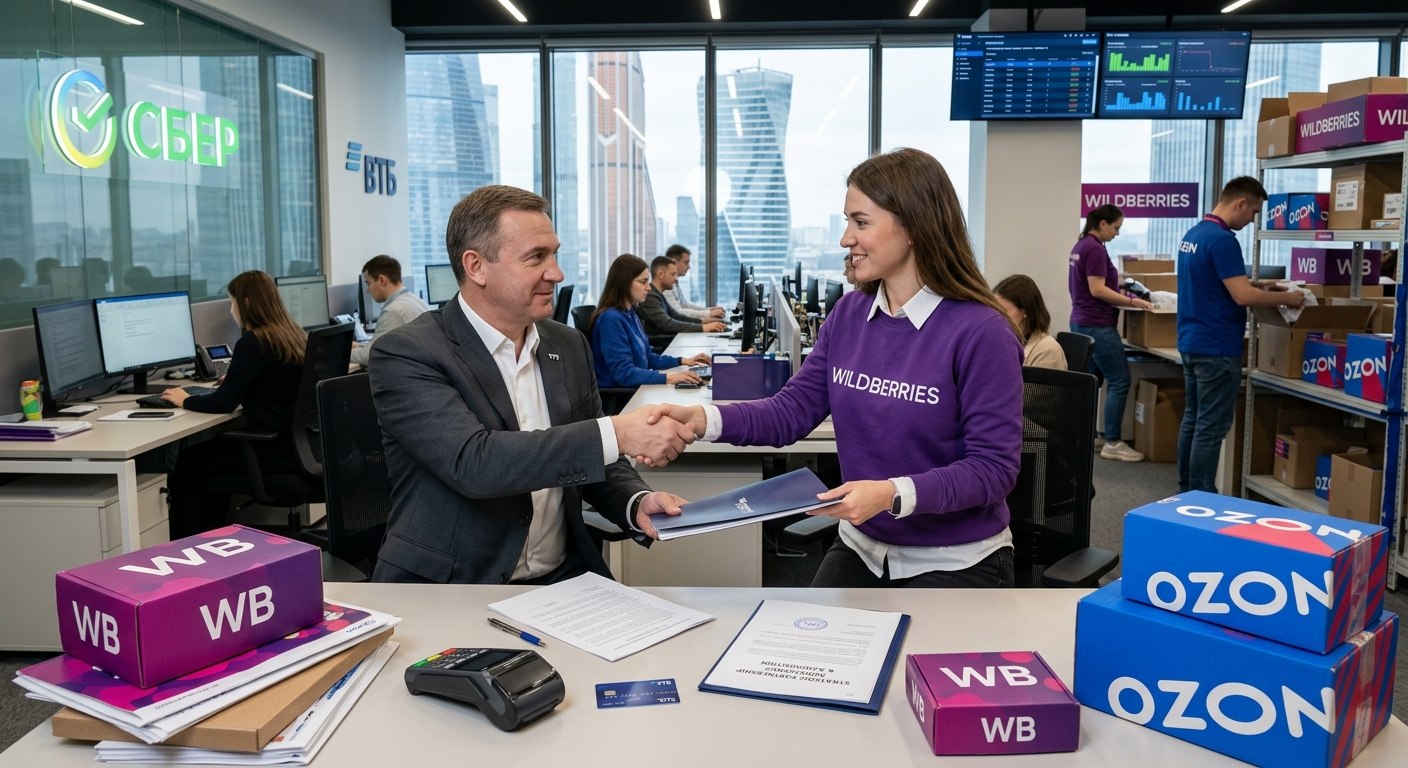
Представьте обычную картину. Человек заходит вечером в приложение маркетплейса, чтобы купить зарядку, корм для кота и заодно — почему бы и нет — оформить рассрочку на новый телефон. Он даже не задумывается, что в этот момент он одновременно покупатель, заёмщик, носитель данных и крошечная строчка в чьём-то квартальном отчёте. А над всем этим стоит структура, которая видит и его покупки, и его деньги, и деньги продавца, у которого он эту зарядку купил.
Ещё пару лет назад маркетплейс и банк были как сосед и сантехник: пересекаются, но живут разными жизнями. Сегодня они всё чаще оказываются одним и тем же лицом. И вот это уже история не про удобство, а про власть.
С чего всё началось: торговля полезла в чужой огород
Сначала маркетплейсы захотели быть не просто витриной. Им показалось скучно зарабатывать только на комиссии с продавцов. Они посмотрели на банки и подумали: а почему все эти платежи, рассрочки, кредиты, карты и эквайринг проходят мимо нашей кассы?
Тут нужно объяснить пару слов, чтобы было честно.
Эквайринг — это та самая услуга, благодаря которой магазин может принимать оплату картой. За каждую вашу покупку картой магазин платит банку небольшой процент. Звучит мелко, но при миллионах операций в день это превращается в реку денег.
Рассрочка — по сути, замаскированный кредит, где проценты часто оплачивает не покупатель, а продавец, лишь бы товар купили здесь и сейчас.
Так вот, маркетплейсы запустили свои карты, свои рассрочки, свои платёжные сервисы — и начали откусывать от банковского пирога. По-крупному. Банки, понятное дело, обиделись. Но обиделись не как ребёнок в песочнице, а как взрослый игрок с большим капиталом: вместо того чтобы конкурировать, они начали скупать.
Ответный ход: проще купить, чем переиграть
И вот тут начинается самое интересное. ВТБ уже держит около пяти процентов Wildberries и, по слухам, не прочь долю нарастить. Вокруг возможного сближения Сбера и Ozon ходит столько разговоров, что это почти превратилось в фоновый шум индустрии — обсуждают так, будто свадьба уже назначена, осталось выбрать ресторан.
Логика банка простая и циничная: зачем строить свой маркетплейс с нуля, мучиться с логистикой, складами и капризными продавцами, если можно зайти в готовую экосистему через долю в капитале? Купил кусок — и вот ты уже совладелец места, где сидит огромная аудитория.
А аудитория там действительно золотая. По имеющимся данным, у Wildberries около 80 миллионов пользователей, и они открывают приложение маркетплейса примерно в десять раз чаще, чем мобильное приложение банка. Вдумайтесь в это. Человек заходит в банковское приложение, когда ему нужно: перевести, оплатить, посмотреть баланс. А в маркетплейс он заходит, когда ему скучно, грустно, радостно или просто палец сам потянулся. Это не клиент — это привычка. А привычка стоит дороже любой рекламы.
Плюс сама экономика. Говорят, что оборотные процессы маркетплейса дают доходность, сопоставимую с очень высоким годовым процентом — куда привлекательнее многих традиционных банковских операций. Когда деньги крутятся так быстро и так выгодно, банкиры начинают смотреть на коробки с товаром как на новый вид золотого слитка.
Что получается в итоге: конгломерат, который видит всё
Когда банк и маркетплейс срастаются, рождается то, что красиво называют финансово-торговым конгломератом. На человеческом языке — это структура, которая одновременно держит руку на трёх рубильниках сразу:
• Транзакции и платежи — то есть сам факт того, что вы что-то купили или продали.
• Финансовые потоки — деньги, которые ходят между покупателем, продавцом и площадкой.
• Данные — кто, что, когда, за сколько, как часто и с какой картой.
И вот здесь предприниматель должен напрячься. Потому что это не три отдельных кнопки в трёх отдельных руках. Это одна рука на всех трёх кнопках сразу.
Конфликт интересов: судья, который сам играет в матче
Объясним на пальцах, почему это плохо.
Допустим, есть продавец Петя, который торгует чехлами для телефонов. И есть продавец Вася, который торгует тем же самым. Они конкуренты. До слияния всё было относительно честно: площадка зарабатывала на обоих одинаково, ей было всё равно, кто кого обгонит.
А теперь представим, что объединённый игрок — банк-маркетплейс — видит насквозь и Петю, и Васю. Видит их выручку, обороты, остатки на счетах, скорость продаж. И этот же игрок решает, кому дать выгодную рассрочку для покупателей, кому одобрить кредит на закупку товара, а кого мягко придержать.
Угадайте, кому достанется лучшая рассрочка? Тому, кто площадке выгоднее. Или тому, в ком у площадки своя доля. Честная конкуренция превращается в декорацию. Это всё равно что играть в футбол, где судья — игрок одной из команд, владелец стадиона и заодно продавец билетов.
Отдельная история — это данные и налоги. Банк видит каждую вашу транзакцию. Каждую. И он на законных основаниях передаёт сведения в налоговую. Раньше предприниматель мог хотя бы теоретически что-то объяснить, оспорить, показать документы. Когда же банк видит ваш оборот в реальном времени до копейки — спорить становится бессмысленно. Система знает о вашем бизнесе больше, чем вы сами помните к концу квартала.
Что конкретно изменится для тех, кто продаёт
Давайте без иллюзий разберём, к чему стоит готовиться человеку, который зарабатывает на торговле через маркетплейс.
Налоговый контроль станет тотальным. Когда площадка и банк — одно целое, между вашей продажей и взглядом налоговой не остаётся ни одной щели. Это, кстати, не обязательно плохо для государства и для честных продавцов. Но это конец эпохи серых схем и творческого подхода к отчётности. Кто привык работать в полутенях — тому будет больно.
Блокировки станут быстрее и жёстче. Если система заподозрит контрафакт или что-то похожее на нарушение, заморозить счёт она сможет почти мгновенно. Раньше между подозрением и блокировкой был хоть какой-то человеческий буфер. Теперь это будет решать алгоритм, а алгоритм не выслушивает, у него нет ушей. И вот тут предприниматель оказывается в крайне неприятной позиции: твои деньги заморожены, товар на складе, поставщикам платить надо, а ты доказываешь машине, что ты не верблюд.
Выплаты, возможно, ускорятся. За счёт банковского капитала продавцам могут начать платить быстрее — и это звучит как хорошая новость. Но есть нюанс. Это удобство держится на устойчивости самого конгломерата. Если у такой огромной сросшейся структуры начнутся проблемы, под удар попадает всё сразу: и торговля, и платежи, и кредиты. Это дом, который построили красиво и быстро, но на песке. Пока солнечно — живётся прекрасно. Вопрос, что будет в шторм.
А что регулятор? Он, похоже, опаздывает
Здесь самая болезненная часть. Центробанк уже какое-то время борется с тем, что на маркетплейсах цены искусственно задираются, если покупатель платит картой «чужого» банка. Идея регулятора простая: пусть площадка не наказывает людей за то, что у них карта не той экосистемы.
Но смотрите, какая ловушка. Этот инструмент контроля работает, пока маркетплейс и банк — разные структуры. А когда они срастаются в одного игрока, который контролирует и торговлю, и деньги, сам предмет спора растворяется. Регулятору становится не за что зацепиться: нет «чужого» банка, есть один сплошной свой. И целый рычаг давления превращается в тыкву.
Антимонопольщики, конечно, рано или поздно вмешаются. Только обычно это происходит после, а не до. Сначала вырастает монстр, обрастает миллионами клиентов, встраивается в повседневную жизнь — а уже потом приходят люди в галстуках и начинают думать, как это всё разъединить, не сломав экономику. Разделить срощённое всегда сложнее, чем не дать срастись.
Как это выглядит в других странах
Чтобы не казалось, что это какая-то местная экзотика, стоит оглянуться по сторонам. Идея «всё в одном приложении» — это не российское изобретение, это глобальный тренд, и у него уже есть характер.
В Китае давно живёт концепция суперприложений. Платформы вроде той, что выросла вокруг Alipay, объединили в себе платежи, кредиты, инвестиции, покупки и кучу всего сразу. Удобство фантастическое: один экран — вся жизнь. Но именно поэтому в какой-то момент в дело резко вмешались власти, притормозив амбиции этих гигантов. Слишком много власти в одних руках начало пугать даже государство, которое в целом любит контроль.
В США давно идут споры вокруг крупнейших платформ электронной коммерции — насколько честно площадка ведёт себя по отношению к продавцам, если она одновременно и арендодатель витрины, и сама торгует похожими товарами под своим брендом. Тот самый конфликт интересов, только в торговой плоскости. Регуляторы там годами разбираются, и эти разбирательства тянутся медленно, со скрипом, через суды.
В Европе пошли по пути жёстких правил для крупных цифровых платформ: им заранее прописывают, что можно, а что нельзя, чтобы они не использовали своё положение и чужие данные против более мелких игроков. Логика европейцев примерно такая: лучше построить забор заранее, чем потом ловить корову по всему полю.
Из всего этого зарубежного опыта вырисовывается простой вывод. Сращивание денег, торговли и данных в одних руках — это всегда удобно для пользователя в моменте и всегда тревожно в перспективе. И страны, которые задумались об этом заранее, чувствуют себя спокойнее тех, кто спохватился, когда монстр уже вырос.
Взгляд обычного покупателя: а мне-то что?
Может показаться, что вся эта история — про предпринимателей и их налоги, а простому человеку, который покупает корм коту, всё равно. Но это самообман.
Когда один игрок контролирует и площадку, и деньги, у покупателя потихоньку сужается выбор, хотя внешне всё выглядит как изобилие. Вам мягко подсунут «правильную» рассрочку, «правильную» карту, «правильного» продавца — того, кто выгоден системе. И вы будете думать, что выбираете сами. А по факту коридор выбора кто-то заранее покрасил в нужный цвет.
Плюс данные. Когда одна структура знает и что вы покупаете, и сколько у вас денег, и на что вы берёте кредиты, — она знает о вас, пожалуй, больше, чем близкие. И весь вопрос в том, как она этим знанием распорядится. Пока — ради удобных рекомендаций. А завтра — ради чего угодно.
Что со всем этим делать предпринимателю
Паниковать бессмысленно, а готовиться разумно.
• Не складывать все яйца в одну корзину. Если весь бизнес завязан на одну площадку, которая завтра станет банком, любой её алгоритм становится приговором. Стоит развивать и другие каналы продаж, пусть даже менее удобные.
• Держать порядок в документах. В мире, где видно каждую транзакцию, единственная защита — быть кристально чистым. Скучно, зато спишь спокойно.
• Иметь финансовую подушку вне экосистемы. Чтобы внезапная заморозка счёта не означала конец бизнеса в тот же день.
• Следить за регулированием. Правила игры будут меняться, и тот, кто читает изменения первым, успевает подстелить соломки.
Итог: удобство сегодня, зависимость завтра
Самое коварное в этой истории — что она продаётся под соусом удобства. Быстрее выплаты, проще рассрочка, всё в одном приложении. И всё это правда. Только за каждым удобством стоит маленькая уступка контроля. А когда таких уступок набирается много, в какой-то момент оказывается, что ты уже не клиент, который выбирает, а ресурс, который используют.
Финансово-торговые конгломераты — это не зло само по себе. Это просто очень мощный инструмент. Вопрос, как всегда, в том, в чьих он руках и кто за ним присматривает. И пока регуляторы догоняют, а гиганты бегут, обычным предпринимателям и покупателям остаётся главное оружие — понимать, что происходит. Потому что монстра проще не заметить, чем потом с ним договориться.
Если хочется и дальше разбираться в том, как меняются правила игры в торговле, финансах и кассовом мире — без занудства, но по делу — подписывайтесь на наши площадки.
Телеграм: https://t.me/kassa_tv
ВКонтакте: https://vk.com/kassatv