История, которая развернулась в Ленинском районном суде Краснодара в рамках дела № 5-51/2026, на первый взгляд кажется почти абсурдной. Индивидуальный предприниматель, держатель продуктового магазина у дома, умудрился за отчетный период пробить по онлайн-кассе всего 283 тысячи рублей, в то время как на его расчетный счет в Т-Банке через эквайринг и Систему быстрых платежей (СБП) упало почти 5,7 миллиона рублей.
Разница между фискализированной выручкой и реальным безналичным потоком составила впечатляющие 5 680 514 рублей.
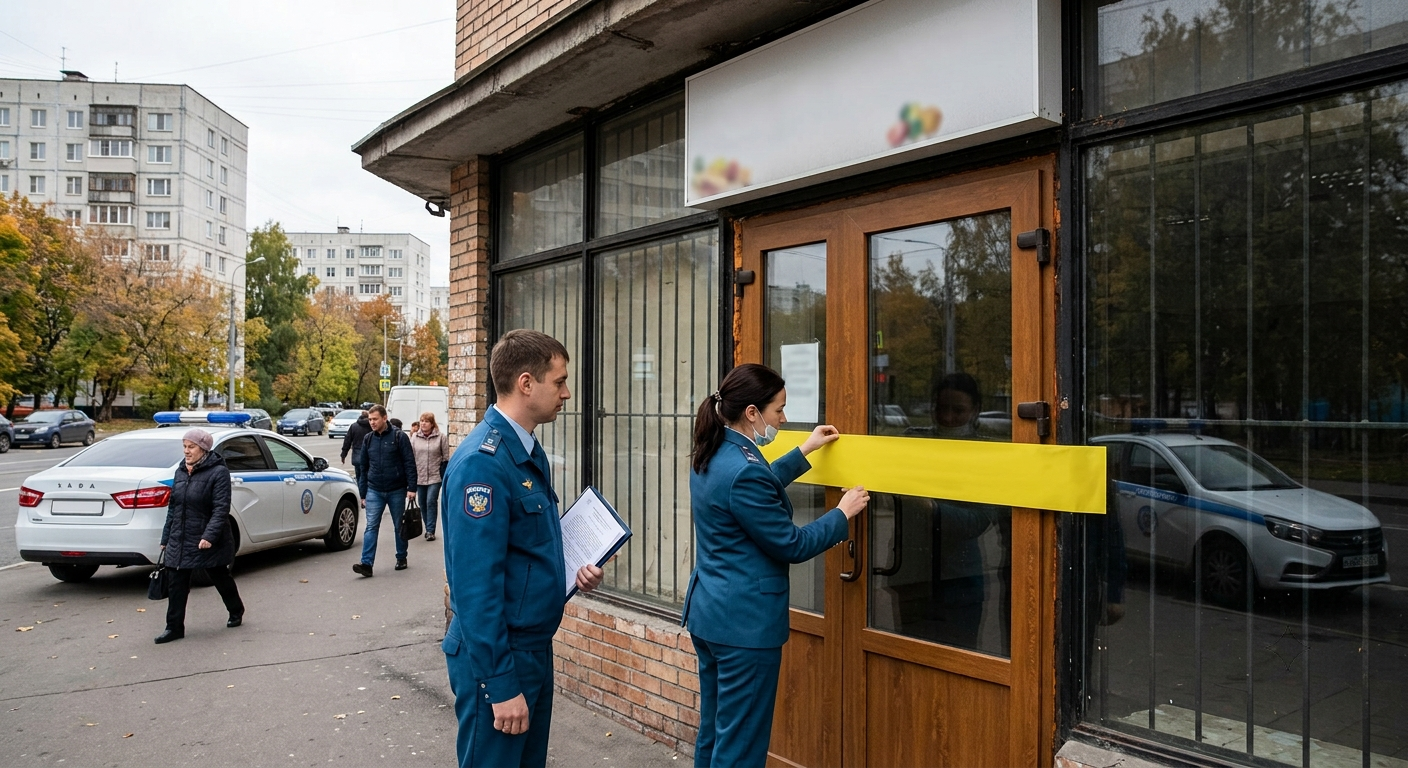
Налоговая инспекция зафиксировала этот разрыв, провела контрольную закупку и пришла в суд с требованием остановить работу торговой точки на две недели. Суд пошел навстречу предпринимателю лишь отчасти: вместо запрошенных инспекцией 10–15 суток бизнесмена приговорили к административному приостановлению деятельности на 7 дней по части 3 статьи 14.5 КоАП РФ.
Казалось бы, рядовой судебный акт из региональной практики. Но если вскрыть этот кейс слой за слоем, перед нами предстанет идеальный портрет ментальных ловушек, в которые с завидным упорством продолжает попадать российский малый бизнес.
Главный самообман розницы: «Деньги же и так белые!»
Чтобы понять, как бизнесмен дошел до жизни такой, нужно залезть в голову среднестатистического владельца небольшого продуктового магазина.
С наличными деньгами все давно понятно: соблазн положить купюру в карман мимо ящика кассы стар как мир. Но с безналом логика предпринимателя часто делает причудливый кульбит. Человек рассуждает примерно так: «Деньги покупатель перевел по терминалу или через QR-код. Они поступили не на мою личную карту физлица, а на официальный расчетный счет ИП в банке. Банк — легальный, транзакции прозрачные, выписку налоговая видит. Я ничего не украл, я не обналичивал средства в темных подворотнях. Зачем мне еще и чек выбивать на кассе? Это же дублирование одной и той же операции!»
Это фатальное, глубинное заблуждение.
Эквайринговый терминал — это всего лишь платежный инструмент, банковский шлюз. Слип-чек, который он печатает, подтверждает лишь одно: списание средств с карточного счета покупателя и резервирование их банком-эквайером для перевода продавцу. Этот банковский квиток не содержит фискального признака, он не раскладывает покупку на номенклатурные позиции, в нем нет данных о ставке НДС, системе налогообложения и номере фискального накопителя.
Федеральный закон № 54-ФЗ требует фискализации расчета вне зависимости от того, как вам заплатили — мятой сторублевой купюрой, кредитной картой или переводом через СБП. С точки зрения закона, пропуск безналичной оплаты мимо кассы — это точно такое же «неприменение ККТ», как если бы вы спрятали выручку в обувную коробку под прилавком.
Деньги на счете есть, а фискального факта продажи товара нет. Для государственной системы эти 5,6 миллиона рублей превратились в фантомный оборот неизвестного происхождения.
Патентная близорукость: почему фикс не спасает от контроля
Второе смягчающее обстоятельство, которое, как ошибочно полагал предприниматель, служило ему надежным щитом, — это патентная система налогообложения (ПСН). Магазин работал под кодом ОКВЭД 47.11 (розничная торговля преимущественно пищевыми продуктами).
Патент годами развращает финансовую дисциплину предпринимателей. Логика здесь проста: раз налог уплачен авансом в виде фиксированной стоимости патента, установленной региональным законом, то государству должно быть глубоко безразлично, сколько именно буханок хлеба и пачек молока продано за день. Налог ведь от фактической выручки не меняется — хоть сто тысяч рублей наторгуй, хоть три миллиона.
Но у фискального контроля есть свои приоритеты, и сбор налогов с конкретной точки — лишь часть картины:
- Потолок выручки. Право на применение патента ограничено жестким лимитом — 60 миллионов рублей дохода в год суммарно по всем видам деятельности ИП. Если предприниматель не пробивает чеки, как налоговая служба может быть уверена, что он не перешагнул этот порог еще в середине лета и не должен был слететь на общую систему с уплатой НДС и НДФЛ?
- Система сквозной прослеживаемости и маркировка. В обычном продуктовом магазине добрая половина полок заставлена товарами, подлежащими учету через «Честный ЗНАК»: молочная продукция, сыры, бутилированная вода, безалкогольные напитки, пиво, табак. При продаже маркированного товара касса обязана отправить код маркировки в систему для вывода его из оборота. Если касса молчит, а товар с полок исчезает — это мгновенный маркер нелегального оборота продукции.
- Защита прав потребителей. Покупатель имеет право получить фискальный документ установленного образца с QR-кодом для проверки через мобильное приложение ФНС.
Патент освобождает от необходимости вести сложный бухгалтерский учет доходов и расходов для расчета налога, но он ни на йоту не освобождает предпринимателя от обязанности формировать кассовый чек по каждой хозяйственной операции.
Технологическая наивность: против кого играем в 2026 году?
Самое поразительное в краснодарском деле — это искренняя надежда на то, что расхождение между банком и кассой в двадцать раз останется незамеченным.
В 2026 году Федеральная налоговая служба обладает одним из самых технологически совершенных фискальных аппаратов в мире. Прошли те времена, когда инспектор брал гроссбух, садился за стол и вручную сличал цифры из банковских выписок с бумажными контрольными лентами кассовых аппаратов.
Сегодня всем заправляет АСК ККТ — автоматизированная система контроля контрольно-кассовой техники. Это мощный аналитический контур, который непрерывно, в режиме реального времени, перемалывает терабайты данных.
С одной стороны, в систему поступает фискальный поток от всех зарегистрированных онлайн-касс через операторов фискальных данных (ОФД). Система знает поминутно, когда открылась смена, сколько чеков выбито, каков средний чек и какая выручка зафиксирована.
С другой стороны, налоговые органы имеют прямой, бесшовный цифровой доступ к банковским счетам юридических лиц и индивидуальных предпринимателей. Банки — включая упомянутый в деле Т-Банк — обязаны передавать информацию о движении средств.
Когда аналитический алгоритм видит, что на расчетный счет торговой точки за месяц через торговый эквайринг и СБП заходит пять миллионов рублей, а фискальный накопитель зарегистрировал расчеты лишь на триста тысяч, в системе мгновенно срабатывает риск-триггер. Никакой человек не принимает решения о том, чтобы «приглядеться» к этому магазину. Машина сама формирует предписание, указывает точные координаты математической аномалии и отправляет сигнал инспекторам на местах: здесь идет массовый слив выручки мимо кассы.
Инспекторам остается лишь провести формальные процессуальные действия: прийти под видом покупателя, купить пачку печенья, приложить карту к терминалу, зафиксировать невыдачу чека ККТ и составить протокол контрольной закупки. Дальнейшее сопоставление выписки банка и логов АСК ККТ занимает ровно три минуты.
Анатомия рецидива: как дойти до части 3 статьи 14.5 КоАП
Большинство бизнесменов знают, что за неприменение кассы предусмотрен штраф. Для индивидуального предпринимателя по части 2 статьи 14.5 КоАП РФ это от одной четвертой до одной второй размера суммы расчета, осуществленного без применения ККТ, но не менее 10 000 рублей. Деньги неприятные, но вполне подъемные для работающего магазина.
Однако герой этой истории совершил классическую стратегическую ошибку: он проигнорировал первые тревожные звонки.
К моменту судебного разбирательства предприниматель уже дважды привлекался к ответственности по части 2 той же самой статьи. То есть налоговики уже приходили к нему. Уже указывали на нарушение. Уже выписывали штрафы.
Но бизнесмен, судя по всему, решил, что штрафы — это просто некий налог на воздух, досадная статья операционных расходов. Заплатил десять тысяч — и торгуешь дальше так, как привык.
Вот только административное законодательство устроено жестко: повторность переводит правонарушение в совершенно другую лигу тяжести. Если индивидуальный предприниматель или должностное лицо, ранее подвергнутые наказанию, вновь попадаются на неприменении кассы, и при этом совокупная сумма расчетов мимо кассы превышает один миллион рублей, включается часть 3 статьи 14.5 КоАП РФ.
А часть третья не предусматривает денежных штрафов для ИП и директоров вообще. Санкция безальтернативна:
- Для должностных лиц (и ИП) — дисквалификация на срок от одного года до двух лет.
- Для индивидуальных предпринимателей и юридических лиц — административное приостановление деятельности на срок до 90 суток.
Порог в один миллион рублей при оборотах розничного магазина пробивается мгновенно — за пару недель бойкой торговли. И когда общая сумма скрытых расчетов достигла 5,6 миллиона, предприниматель юридически перешагнул черту, отделяющую банальный административный штраф от принудительной заморозки бизнеса.
Цена семи дней: почему неделя простоя страшнее полумиллионного штрафа
В суде представитель предпринимателя признал вину, раскаялся, объяснил отсутствие кассы «тяжелым материальным положением» (аргумент, прямо скажем, довольно спорный при безналичном обороте свыше пяти миллионов) и сообщил, что кассу наконец-то купили, установили и зарегистрировали. Налоговая служба настаивала на приостановке работы на срок от 10 до 15 дней. Суд проявил определенный гуманизм и назначил ровно 7 суток.
Может показаться: «Подумаешь, семь дней! Люди на майские праздники дольше отдыхают. Посидит дома недельку, выспится, переведет дух — и снова за прилавок».
Для офиса или интернет-магазина сувениров неделя паузы, возможно, обошлась бы легким испугом. Но для розничного продуктового магазина семь суток полной остановки деятельности — это локальная катастрофа.
1. Гибель скоропортящегося ассортимента
Продуктовый ритейл живет за счет свежести. Молочная продукция с короткими сроками хранения (3–7 суток), охлажденное мясо и птица, свежая выпечка, зелень, овощи, фрукты, открытые гастрономические позиции — все это за неделю превращается в биомусор прямо на витринах и в подсобных помещениях. Предпринимателю придется либо списать и утилизировать тонны испорченного товара, зафиксировав чистый убыток, либо попытаться реализовать просрочку после открытия, гарантированно нарвавшись уже на уголовную статью за сбыт опасной для здоровья продукции.
2. Разрыв логистических цепочек и отношений с поставщиками
Поставки хлеба, молока и базовых продуктов идут ежедневно или через день. Заморозка магазина означает отмену заказов. Поставщики не любят нестабильных контрагентов: сбиваются графики развоза, зависают дебиторские задолженности, торговой точке срезают отсрочки платежей и переводят ее на стопроцентную предоплату.
3. Разрушение покупательской привычки
Формат «магазин у дома» держится на пешеходном трафике и рутине местных жителей. Человек идет с работы по одной и той же траектории и покупает вечерний набор продуктов в знакомом месте. Если двери магазина закрыты на замок один день — покупатель удивится. Если они закрыты три дня — он пойдет в соседний «Магнит», «Пятерочку» или к другому частнику. За семь дней клиент формирует новую привычку. Вернуть его обратно после открытия — сложнейшая и затратная маркетинговая задача. Потери выручки после снятия пломб будут ощущаться еще несколько месяцев.
4. Неизменность постоянных затрат
Арендатор не сделает скидку за семь дней вынужденного простоя, потому что закрытие произошло по вине самого арендатора. Коммунальные платежи за работающие холодильные шкафы продолжат капать. Продавцам, оставшимся без работы не по своей вине, необходимо оплачивать простой.
В итоге неделя судебного закрытия магазина обойдется предпринимателю в сотни тысяч рублей прямых убытков от списания товара и недополученной прибыли.
На этом фоне покупка и регистрация современной онлайн-кассы под ключ — вместе с фискальным накопителем на 36 месяцев, договором с ОФД и настройкой товароучетной системы, которая стоит сегодня порядка 30–45 тысяч рублей, — выглядит копеечной инвестицией, экономия на которой граничит с безумием.
Психологический слом: касса как страховка, а не обуза
Кейс из Краснодара — это не частная трагедия одного незадачливого коммерсанта. Это наглядное пособие для всего торгового сектора.
Эпоха аналогового хаоса в торговле завершилась. Сегодня государство видит экономику через цифровую оптику высокого разрешения. Пытаться спрятать пять миллионов безналичных денег от АСК ККТ, принимая их на свой же официальный расчетный счет, — это все равно что включить громкоговоритель на крыше и надеяться, что вас никто не услышит.
Кассовый аппарат в современных реалиях перестал быть просто фискальным ярмом, навязанным государством. Это базовый элемент защиты самого предпринимателя:
- Выбитый чек фиксирует факт законной сделки.
- Он защищает от необоснованных претензий потребительского экстремизма.
- Он обеспечивает прозрачность собственных товарных остатков, спасая владельца от банального воровства собственного наемного персонала.
- И главное — он гарантирует, что к вам не придут судебные приставы с решением суда опечатать двери вашего бизнеса на неделю, перечеркнув годы тяжелого труда.
Пытаться экономить на спичках, рискуя спалить весь дом, — худшая стратегия, которую только можно придумать в бизнесе.
Чтобы всегда оставаться в курсе актуальной судебной практики, изменений в 54-ФЗ, правил маркировки и тонкостей работы с контрольно-кассовой техникой, читайте первоисточники и практические разборы. Подписывайтесь на наш канал в Telegram: https://t.me/kassa_tv. Мы разбираем реальные прецеденты, защищаем бизнес от глупых ошибок и помогаем настроить торговлю так, чтобы спать спокойно.