Еще пару лет назад разговоры о цифровом рубле напоминали обсуждение колонизации Марса: тема захватывающая, эксперты ломают копья на круглых столах, ЦБ выпускает концепт-рапорты, но в повседневной жизни обычного продуктового магазина у дома или сетевой аптеки этим и не пахло. Для большинства предпринимателей и кассиров третья форма национальной валюты оставалась абстрактным жупелом из мира тяжелого финтеха.
Однако наступил сентябрь 2026 года, и абстракция мгновенно материализовалась прямо на экранах кассовых узлов.
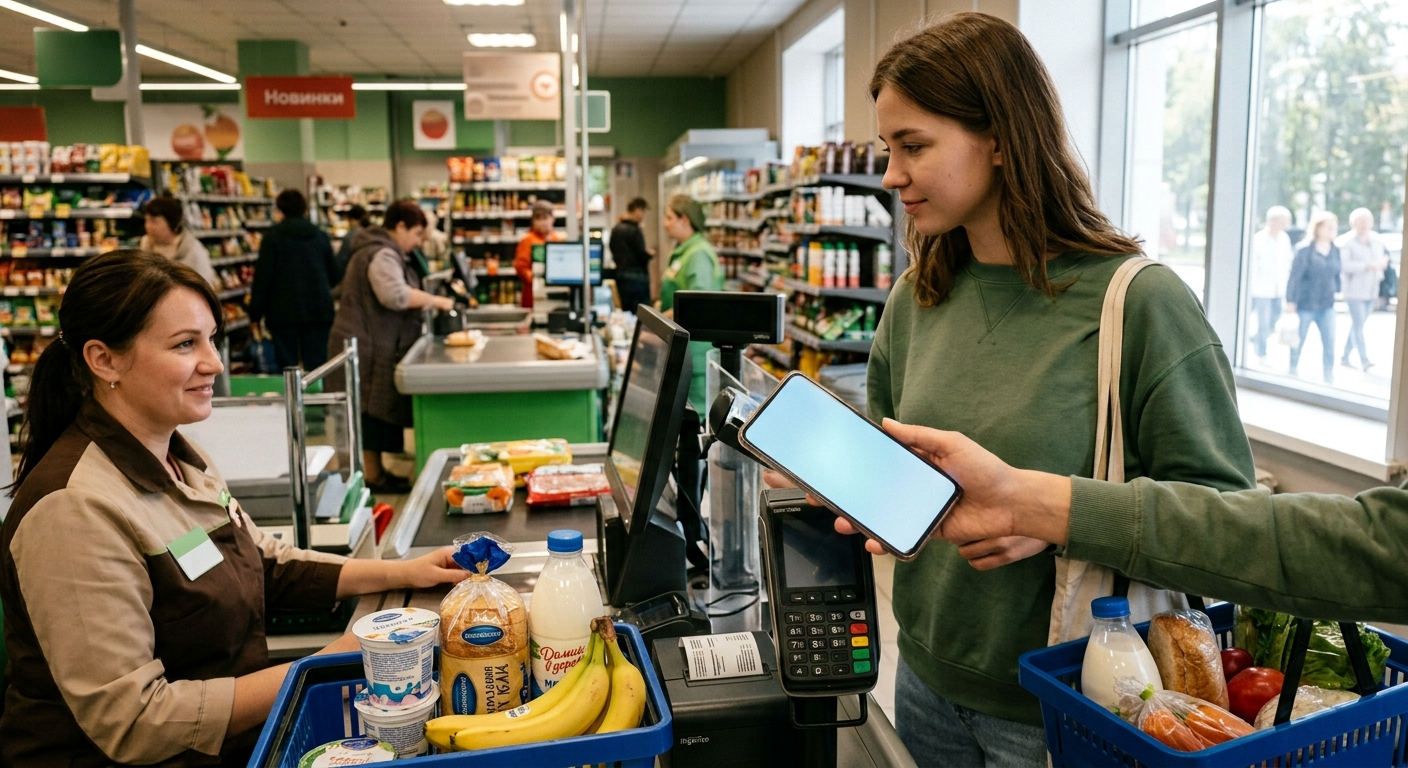
С 1 сентября стартовала новая эра расчетов: покупатели получили официальную возможность расплачиваться цифровыми рублями непосредственно в магазинах. Без выпуска специального пластика, без многоступенчатых манипуляций и без необходимости объяснять растерянному кассиру, что именно вы пытаетесь сделать. Все свелось к одному простому, интуитивному жесту — сканированию QR-кода на кассе через привычное банковское приложение.
Но за этой кажущейся визуальной простотой скрывается фундаментальный тектонический сдвиг всей платежной инфраструктуры страны. Давайте разберем, как этот механизм устроен изнутри, почему он кардинально отличается от привычного эквайринга и СБП, и что этот шаг несет реальному бизнесу — от управляющего магазином до главного бухгалтера.
Иллюзия дежавю: почему это не просто «еще одна СБП»
Первая реакция среднестатистического человека, который видит предложение оплатить покупку по QR-коду цифровым рублем: «Погодите, но мы ведь и так уже четыре года платим по QR-кодам через Систему быстрых платежей. В чем разница? Зачем плодить сущности?».
Разница между классическим безналичным расчетом и цифровым рублем носит не технологический, а фундаментальный правовой и монетарный характер.
Когда покупатель прикладывает банковскую карту к терминалу или сканирует код СБП, он оперирует безналичными деньгами конкретного коммерческого банка. Эти средства физически лежат на счетах условного Сбера, Т-Банка или ВТБ. Платеж идет по цепочке межбанковских корреспондентских счетов через процессинговые центры и Национальную систему платежных карт (НСПК). Банки берут за это комиссию, страхуют свои риски, начисляют кешбэки и крутят остатки на межбанковском рынке.
Цифровой рубль — это не безналичные деньги коммерческого банка. Это третья форма денег, прямая эмиссия и безусловное обязательство Центрального банка РФ.
У цифрового рубля нет коммерческого посредника в качестве эмитента. Ваш цифровой кошелек открыт не в банке, приложением которого вы пользуетесь, а непосредственно на защищенной платформе Банка России. Коммерческий банк выступает исключительно витриной, удобным интерфейсом доступа к этой платформе.
Когда 1 сентября покупатель сканирует код на кассе и выбирает оплату цифровым рублем, деньги не перегоняются по межбанковской паутине. Они перекладываются из кошелька покупателя на платформе ЦБ напрямую в цифровой кошелек продавца на той же самой платформе. Мгновенно, без промежуточных звеньев и без риска блокировки банком-эквайером по надуманным внутренним причинам.
Физика процесса: пошаговый путь транзакции от сканера до чека
Чтобы кассиры не пугались нововведений, а у владельцев магазинов не взрывалась голова от интеграций, регулятор и разработчики кассового ПО пошли по пути максимального упрощения пользовательского пути.
С точки зрения операционного процесса процедура выглядит как отточенный алгоритм:
- Генерация универсального QR-кода. На экране прикассового дисплея, на терминале или на чековой ленте формируется универсальный платежный код. Ключевое слово здесь — «универсальный». Покупателю больше не нужно выбирать, каким именно способом он хочет расплатиться: через СБП, платежный сервис банка или цифровой рубль. В один QR-код зашиты платежные сценарии для всех доступных протоколов.
- Сканирование и авторизация. Покупатель открывает мобильное приложение любого своего банка, подключенного к платформе, наводит камеру смартфона на код и переходит в платежный интерфейс. Если у клиента открыт счет цифрового рубля (а открывается он сегодня в три клика в том же приложении), система предлагает его в качестве источника списания наряду с обычными карточными счетами.
- Транзакция на платформе ЦБ. Покупатель подтверждает операцию (по биометрии, коду или отпечатку пальца). Платформа цифрового рубля мгновенно производит расчет: верифицирует цифровые токены, списывает их с баланса клиента и зачисляет на кошелек торгово-сервисного предприятия.
- Фискализация и выдача чека. Как только кассовая программа получает по защищенному API вебхук от платформы об успешном проведении расчета, кассовый аппарат формирует стандартный фискальный чек в соответствии с требованиями Федерального закона № 54-ФЗ.
Здесь кроется деталь, которая волновала сотни специалистов по кассовой дисциплине: как цифровой рубль должен быть отражен в фискальных данных?
Законодатель решил не перегружать форматы фискальных документов (ФФД) новыми тегами на переходном этапе. В кассовом чеке операция с цифровым рублем отражается как безналичная форма расчета (реквизит 1081). Никаких специальных отдельных секций городить не потребовалось: для фискального накопителя и налоговой инспекции это законный безналичный расчет, прошедший через валидированный шлюз.
Покупатель получает на руки привычный бумажный чек или электронную квитанцию на почту, забирает покупку и уходит. По времени вся операция занимает от 3 до 7 секунд — не дольше обычного бесконтактного касания картой.
Бухгалтерский рай или тихий восторг финансиста
Если для кассира и покупателя мало что изменилось визуально, то в бухгалтерии розничных сетей и небольших предприятий происходит настоящая тихая революция.
Каждый бухгалтер, работающий с классическим торговым эквайрингом, знает эту бесконечную головную боль:
- Деньги за продажи выходного дня приходят на расчетный счет только во вторник или среду.
- Банк-эквайер присылает выписку за минусом своей комиссии, из-за чего суммы в ОФД по Z-отчетам никогда копейка в копейку не сходятся с суммами, фактически поступившими на счет.
- Приходится тратить часы на ручное сведение транзакций, разнесение комиссионных расходов и вылавливание зависших оплат.
С цифровым рублем картина кардинально трансформируется:
- Информация поступает напрямую. Данные об операции транслируются в банковский интерфейс компании не через сутки, а в момент ее фиксации платформой Банка России.
- Автоматизация сверки. Поскольку платформа ЦБ фиксирует транзакцию с уникальным цифровым идентификатором операции, бухгалтерские программы (начиная от типовых конфигураций 1С и заканчивая кастомными ERP) сопоставляют фискальный чек и банковское зачисление в автоматическом режиме без участия человека.
- Деньги на счете «здесь и сейчас». Для бизнеса исчезает понятие кассового разрыва выходного дня. Цифровые рубли поступают на кошелек предприятия в режиме 24/7/365, включая новогодние праздники и глубокую ночь. Предприниматель может мгновенно рассчитаться этими средствами со своими поставщиками, если те тоже подключены к платформе.
Битва комиссий: почему бизнес будет настойчиво предлагать вам QR-код
Давайте будем честными: никакой предприниматель не станет тратить силы на внедрение новых технологий только ради того, чтобы выглядеть прогрессивно в глазах гиков. Главный мотор любых изменений в ритейле — это сокращение издержек.
Именно здесь зарыта настоящая бомба, которая заставит бизнес буквально переучивать своих клиентов на оплату цифровым рублем.
Комиссия за классический торговый эквайринг по банковским картам сегодня в среднем составляет от 1,5% до 2,5% от суммы чека (в зависимости от оборота, сферы деятельности и аппетитов обслуживающего банка). При маржинальности продуктового ритейла или торговли электроникой в скромные 5–8% отдавать четверть своей чистой прибыли банку за право принять платеж картой — это колоссальное бремя, которое бизнес всегда негласно закладывает в конечную цену товара для потребителя.
Комиссия в СБП ниже — от 0,4% до 0,7%, но и она ощутима на больших объемах.
По цифровому рублю правила игры установлены регулятором предельно жестко и прозрачно: для бизнеса комиссия за прием платежей зафиксирована на уровне 0,3% (а для ряда социально значимых категорий, например, ЖКХ, образовательных и медицинских услуг — еще ниже, вплоть до нулевых значений).
Разница между 2% эквайринга и 0,3% по цифровому рублю — это пропасть. Для супермаркета с ежемесячной выручкой в 10 миллионов рублей эта дельта означает экономию до 170 тысяч рублей чистых денег в месяц. За год набегают миллионы, которые раньше просто уходили в карманы банковских гигантов.
Поэтому не удивляйтесь, если уже этой осенью у касс появятся яркие воблеры, а продавцы начнут вежливо интересоваться: «А цифровыми рублями платить будете?». Бизнесу это жизненно выгодно.
Война за потребителя: кешбэк против выгоды
Однако на пути триумфального шествия цифрового рубля стоит одно колоссальное препятствие — психология российского покупателя.
Наш потребитель избалован банковскими программами лояльности так, как ни в одной другой стране мира. За последние десять лет банки приучили людей к тому, что платить картой выгодно: «купи кофе — получи 5% кешбэка», «заправься на АЗС — верни 10% милями», «выбери категории месяца и копи баллы на отпуск».
Откуда банки брали деньги на эти щедрые подарки? Из той самой межбанковской комиссии (интерчейнджа), которую они сдирали с ритейлера. Ритейлер платил банку 2,2%, банк возвращал покупателю 1% в виде фантиков-кешбэков, а разницу клал себе в карман. Все были довольны, кроме самого продавца.
В модели цифрового рубля интерчейнджа нет как явления. Комиссия 0,3% покрывает лишь технологическое поддержание инфраструктуры ЦБ. Делиться с покупателем кешбэком банку попросту не из чего.
И здесь возникает классический ступор: зачем покупателю лезть в приложение, выбирать цифровой кошелек и сканировать QR-код, если за оплату обычной кредиткой ему насыплют честных банковских бонусов?
Чтобы сломать этот барьер, розничному бизнесу придется перехватывать инициативу у банков:
- Прямые скидки у кассы. Ритейлерам выгоднее дать покупателю мгновенную прямую скидку в 1–1,5% при оплате цифровым рублем, чем отдавать 2% банку. Для клиента живой рубль скидки прямо здесь и сейчас всегда привлекательнее эфемерных баллов, которые сгорят через три месяца.
- Внутренние программы лояльности. Собственные закрытые клубы скидок, повышенные персональные бонусы магазина, привязанные именно к оплате через универсальный QR цифровыми деньгами.
- Интеграция с государственными субсидиями. Очевидно, что целевые выплаты, пособия и социальные чеки в ближайшие годы начнут поступать гражданам именно на цифровые счета, что естественным образом сформирует стабильный пул покупателей с «окрашенными» цифровыми деньгами на руках.
Прозрачность абсолютного абсолюта: обратная сторона медали
Рассуждая о новшестве с человеческой точки зрения, невозможно обойти стороной тему тотального контроля. Цифровой рубль — это прозрачность, возведенная в абсолют.
В отличие от наличных денег, которые не оставляют цифровых следов, и безналичных банковских счетов, тайна которых все же защищена банковским законодательством (хоть и весьма условно в наши дни), каждый цифровой рубль имеет уникальный цифровой код — индивидуальный номер, похожий на номер бумажной банкноты, только вечный.
Платформа Банка России видит историю перемещения каждого конкретного рубля от момента его выпуска до текущей секунды. Кто его получил, кому перевел, за какой товар в каком чеке он был уплачен.
С точки зрения государства — это сокрушительный удар по теневой экономике, схемам уклонения от налогов, дропперству и нелегальному обналичиванию. Деньги больше нельзя «потерять» или растворить в череде фирм-однодневок.
Для добросовестного бизнеса, работающего полностью в белую, здесь нет никаких прямых угроз. Наоборот — чистый рынок без демпингующих серых конкурентов только на руку нормальному предприятию. Но морально привыкнуть к тому, что финансовая система страны переходит под прямой онлайн-микроскоп регулятора, бизнесу еще только предстоит.
Что делать предпринимателю прямо сейчас: чек-лист готовности
Мы находимся в самом начале масштабного переходного периода. Интеграция идет плавно, никто не требует от магазинов перечеркнуть все старые процессы за одну ночь. Но те, кто первыми освоит технологию, снимут сливки в виде экономии на эквайринге и лояльности продвинутых клиентов.
Каждому владельцу торговой точки сегодня стоит предпринять три базовых действия:
- Связаться с разработчиком или поставщиком вашего кассового ПО. Убедитесь, что прошивка вашей онлайн-кассы и товароучетной системы обновлена до актуальных версий осени 2026 года, поддерживающих работу с универсальным платежным кодом и фискализацию расчетов цифровым рублем.
- Уточнить условия в обслуживающем банке. Запросите у вашего банка статус подключения к платформе ЦБ и технические инструкции по отображению операций в личном кабинете юридического лица.
- Провести пятиминутный ликбез для персонала. Кассир не должен делать круглые глаза, когда покупатель спросит: «Можно я цифровым рублем через QR оплачу?». Продавцы должны четко понимать, что в чеке это обычный безналичный расчет, и знать, куда смотреть на экране терминала, чтобы подтвердить закрытие чека.
Финансовый мир стремительно сбрасывает старую кожу. Те, кто вчера посмеивался над онлайн-кассами и QR-кодами, сегодня уже не представляют без них своей работы. С цифровым рублем произойдет ровно то же самое: через год он станет такой же привычной обыденностью, как утренняя чашка кофе перед открытием смены. Главное — не отставать от поезда, который уже набрал ход.
Следить за всеми тонкостями кассовой дисциплины, новыми законами, фискальными требованиями и развитием платежных систем проще вместе с профессионалами.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы без занудства и сложной юридической казуистики объясняем, как вести торговлю легально, выгодно и безопасно в 2026 году.