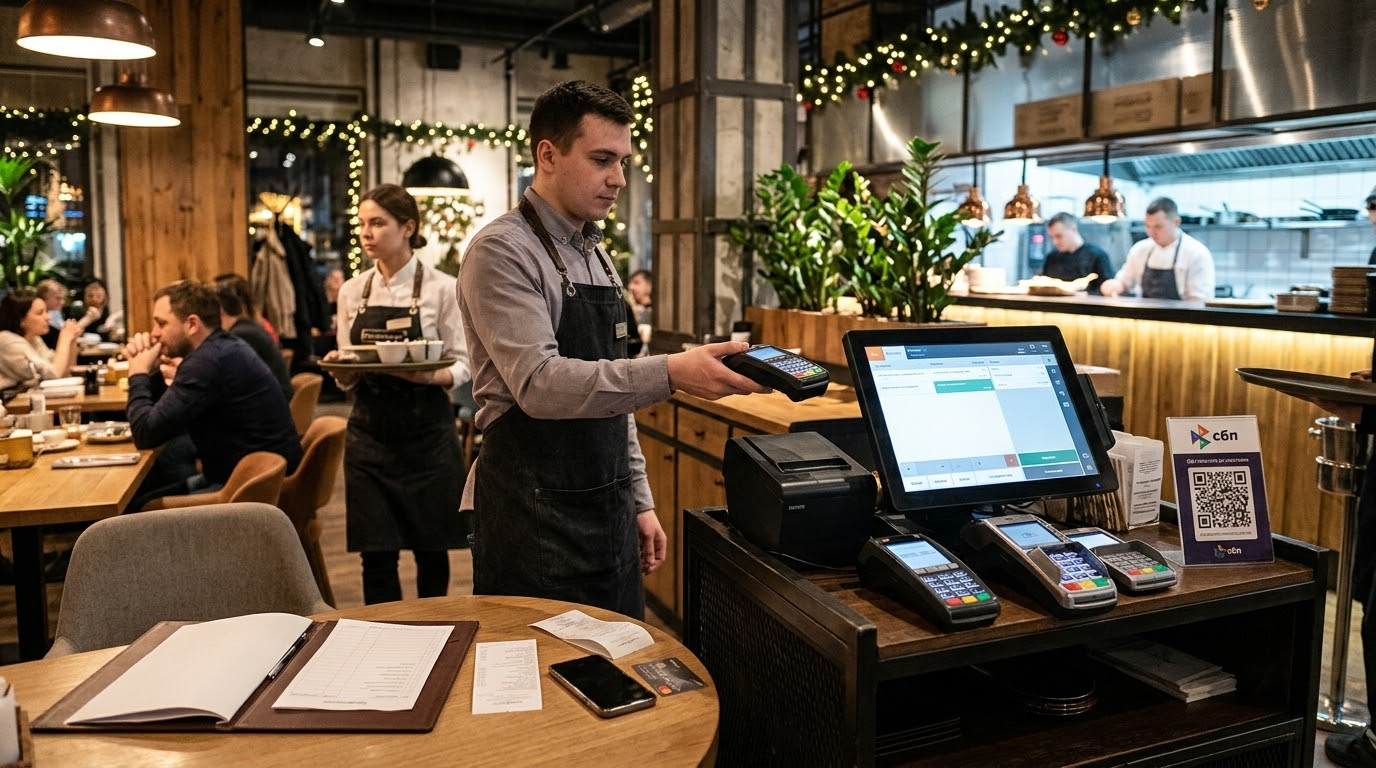
Зайдите в любой популярный ресторан или уютное городское кафе вечером в пятницу.
В зале стоит приятный, приглушенный гул сотен голосов. В воздухе плывут ароматы жареного мяса, свежевыпеченного хлеба, трюфельного соуса и дорогого кофе. Официанты в безупречных фартуках ловко лавируют между плотно расставленными столиками, поднимая подносы над головами гостей. Звенят бокалы, на открытой кухне вспыхивает пламя над сковородами поваров, на входе собирается небольшая очередь из желающих занять освободившийся столик, а хостес с извиняющейся улыбкой говорит: «К сожалению, без брони ожидание составит около получаса».
Для любого стороннего наблюдателя эта картина выглядит как абсолютный, безоговорочный триумф коммерческого успеха. Кажется, что заведение буквально купается в деньгах, а владелец ресторана считает прибыль мешками.
Но если после закрытия смены заглянуть в кабинет управляющего или на рабочий стол шеф-повара, перед вами предстанет совершенно другая, исполненная тихого отчаяния реальность.
На экране монитора открыта управленческая таблица: себестоимость продуктов за последний год подскочила на треть, арендная ставка привязана к инфляции, зарплаты поваров и курьеров приходится поднимать каждый квартал из-за острейшего дефицита кадров, коммунальные платежи растут, а расходы на обновление посуды и ремонт оборудования съедают последние крохи операционного бюджета.
И ресторатор начинает метаться в поисках спасения.
Индустрия гостеприимства в нашей стране исторически обладала уникальной, почти мистической способностью к так называемой «творческой налоговой оптимизации». Десятилетиями ресторанный бизнес выживал благодаря целому арсеналу нехитрых серых приемов: от банального пречека вместо фискального документа до сложных схем дробления на дюжину дружественных ИП и выдачи конвертов с наличными на ночных пересменках. Рестораторам казалось, что эта специфическая кухня скрыта от посторонних глаз за глухими шторами банкетных залов.
Но на календаре середина осени 2026 года. И сегодня эта хрупкая иллюзия безопасности рушится на глазах всего рынка.
Федеральная налоговая служба России развернула масштабную, системную кампанию по контролю за предприятиями общественного питания. Ведомство больше не устраивает показательные выездные облавы с маски-шоу. Налоговая служба включила на полную мощность свои аналитические суперкомпьютеры, начав тотальное сопоставление официальной выручки кафе и ресторанов с их фактическими, физическими показателями деятельности.
Скрыть реальные обороты в 2026 году стало технически невозможно. Все необходимые рычаги уже находятся в руках фискального ведомства: от мгновенных логов онлайн-касс и банковских проводок до открытых серверов агрегаторов доставки и геолокационных треков.
Почему именно сейчас общепит оказался под лазерным прицелом налоговой? Как парадоксальная статистика Росстата за 2026 год выдала индустрию с головой? Какие четыре классические схемы сегодня гарантированно приводят бизнес к разорению и доначислениям в десятки миллионов рублей? И как выстроить финансовую архитектуру ресторана, чтобы спать спокойно?
Разбираем анатомию ресторанного контроля до последнего чека.
Статистический капкан 2026 года: почему выросла выручка при пустеющих залах
Чтобы понять, почему налоговые органы столь пристально вгляделись в балансы кафе и ресторанов именно этой осенью, необходимо взглянуть на макроэкономическую картину потребительского рынка.
Недавно Росстат опубликовал свежие данные по отрасли общественного питания за первое полугодие 2026 года. Цифры на первый взгляд выглядят триумфально: совокупный оборот ресторанного рынка России достиг гигантской отметки в 2,95 триллиона рублей, продемонстрировав рост на 6,4% по сравнению с аналогичным периодом прошлого года.
Чиновники бодро рапортуют о росте благосостояния и потребительского оптимизма. Но давайте спросим самих рестораторов.
Отраслевые союзы, Федерация рестораторов и отельеров и независимые аналитики рынка в один голос заявляют о тревожнейшем парадоксе: реальная физическая посещаемость заведений (гостевой трафик) в первом полугодии 2026 года упала на 10–15%! Людей в залах стало физически меньше. Граждане реже ходят на деловые ланчи, экономят на спонтанных походах в кофейни и отказываются от десертов.
Откуда же тогда взялся фантастический рост оборота почти до трех триллионов рублей?
Ответ прост, суров и очевиден каждому: средний чек по стране подскочил до 1 492 рублей!
Рост ресторанного оборота обеспечен вовсе не наплывом щедрых гостей и не открытием миллионов новых посадочных мест. Он обеспечен исключительно инфляционным взвинчиванием цен в меню. Рестораны были вынуждены переписать ценники, чтобы компенсировать подорожание сырья, логистики и аренды.
И вот в этой точке для недобросовестного бизнеса захлопнулась идеальная статистическая ловушка.
Налоговая служба видит эту картину в разрезе каждого конкретного почтового индекса, каждой улицы и каждого торгового центра:
- Если в среднем по району средний чек вырос на 18%, а у вас в чеках он необъяснимо замер на уровне позапрошлого года;
- Если соседняя пиццерия показывает рост выручки пропорционально удорожанию муки и сыра, а ваше заведение аналогичного формата официально рапортует об убытках и падении кассовых сборов;
- Если на парковке перед рестораном по вечерам нет свободных мест, а по кассе за вечер пробито всего двадцать чашек зеленого чая и три порции гренок, —
на серверах ФНС загорается тревожный красный маркер. Любое расхождение между макроэкономическими трендами и вашими цифрами в налоговой декларации становится заметно невооруженным глазом аналитического робота.
Цифровой паноптикум: откуда ФНС знает реальный объем ваших продаж
Многие рестораторы старой формации до сих пор пребывают в плену наивных представлений: «Ну откуда инспектор узнает, сколько у меня съели стейков? Инспектор же не стоит на раздаче! Что мы в конце месяца в декларации нарисовали — то он и прочтет!».
Это рассуждения слепого человека.
В 2026 году Федеральная налоговая служба обладает самым совершенным в мире комплексом сквозного сбора цифровых следов. Ресторанный бизнес опутан датчиками и информационными шлюзами со всех сторон:
1. Онлайн-кассы (АСК ККТ и ОФД)
Каждый фискальный документ с вашей кассы за доли секунды падает в базу налоговой службы. Система видит не просто общую выручку. Она видит поминутную динамику: во сколько открыта смена, каков интервал между чеками, какие позиции заказывают гости, как распределяются расчеты наличными и безналичными, в какую секунду пробит чек возврата.
2. Банковский эквайринг и счета физлиц
Банки транслируют информацию о движении средств по расчетным счетам юрлиц и ИП в режиме реального времени. Любая попытка пустить поток оплат мимо расчетного счета на личные карточные счета управляющих мгновенно вскрывается банковским антифрод-скорингом по правилам 115-ФЗ.
3. Цифровые агрегаторы доставки (Яндекс Еда, Купер, Delivery Club и др.)
Это главный источник доказательств для налоговой! Ресторан может показывать нулевую выручку по залу, но если через сервисы доставки из его кухни ежедневно выезжают сотни пакетов с едой — агрегаторы передают в налоговые органы абсолютно прозрачные реестры отгрузок, комиссий и выплат.
Попытка заявить: «Мы еле сводим концы с концами», когда по отчетам агрегатора ваш цех готовит по тонне роллов в сутки, выглядит как чистосердечное признание в налоговом преступлении.
4. Государственные системы прослеживаемости сырья
Ресторан не может приготовить блюдо из воздуха:
- Каждая бутылка вина, водки или пива списана через ЕГАИС;
- Каждый килограмм мяса, рыбы, птицы, сыра и сливочного масла учтен при поступлении на склад через электронные ветеринарные сертификаты в системе «Меркурий»;
- Вода, соки, молочная продукция и упакованные деликатесы выведены из оборота через «Честный ЗНАК».
Алгоритмы ФНС проводят элементарный технологический баланс: если на кухню за месяц официально поступило 800 килограммов мраморной говядины по системе «Меркурий», а по фискальным чекам кассы за тот же месяц было продано всего 40 порций рибая по двести граммов — куда делись остальные 790 килограммов мяса?!
Выбросили в помойку? Сгнили? Подайте акты утилизации с участием санитарных служб! Нет актов? Значит, стейки были проданы за наличные мимо кассы. И налоговая рассчитывает скрытую выручку расчетным путем по рыночной стоимости меню, доначисляя налоги со всей массы неучтенного мяса!
Схема 1: Выручка «мимо кассы» и революция чека до оплаты
Классический, самый древний способ сокрытия доходов в ресторанном бизнесе — это банальный отказ от фискализации расчетов в зале.
Каждый посетитель ресторана сталкивался с этим трюком:
- Вы просите: «Счет, пожалуйста!»;
- Официант приносит вам красивую кожаную или деревянную папочку-счетницу;
- Внутри лежит узкая бумажная лента, на которой написано: «Пречек», «Предварительный счет», «Заказ № 48» или «Гостевой счет»;
- Там перечислены все ваши салаты и коктейли, внизу стоит итоговая сумма: «4 850 рублей»;
- Вы кладете в папку пятитысячную купюру, вам приносят сдачу — и на этом всё! Настоящий фискальный кассовый чек с QR-кодом вам никто не выдает.
В недрах ресторанной автоматизации (iiko, r_keeper и др.) официант после ухода гостя нажимает служебную кнопку: «Отказ гостя», «Ошибка ввода», «Учебный режим» или «Удаление блюда со списанием на бой». Выручка делится в карманах персонала и владельца, а государство не видит ни копейки.
Второй популярный извод той же схемы — перевод денег по номеру телефона: «У нас терминал сломался, переведите, пожалуйста, по СБП на Сбер девочке-администратору, вот номер на салфетке написан».
Почему эта вольница закончилась?
Мало кто из рестораторов осознал фундаментальность изменений, вступивших в силу с 1 марта 2025 года:
- В законодательство о применении контрольно-кассовой техники по 54-ФЗ была введена специальная, революционная норма для предприятий общественного питания;
- Закон обязал рестораны: кассовый чек должен формироваться ПОСЛЕ получения согласия клиента на расчет, но СТРОГО ДО момента фактической оплаты!
Вдумайтесь в суть этого гениального процессуального удара!
Раньше ресторатор спорил с инспектором: «Мы пречек принесли, чтобы гость сумму проверил! А чек мы потом выбьем, когда он карточку приложит! Просто кассир забыл, замотался!».
С 1 марта 2025 года эта отговорка юридически ничтожна:
- Гость поел и попросил счет (выразил согласие на расчет);
- Официант ОБЯЗАН подойти к кассовому аппарату и пробить полноценный ФИСКАЛЬНЫЙ ЧЕК;
- И принести гостю в папке не липовый пречек, а настоящий кассовый чек с фискальным признаком и QR-кодом;
- И только после того, как гость держит в руках официальный фискальный документ, происходит физическое внесение денег — наличными или картой через пин-пад!
Расчет через кассу фиксируется до передачи денег.
Если налоговый инспектор в ходе контрольной закупки видит, что ему принесли пречек без кассового чека — состав правонарушения по части 2 статьи 14.5 КоАП РФ (неприменение ККТ) доказан в ту же секунду!
А как мы помним, штраф для юридических лиц здесь составляет до 100% от суммы расчета, но не менее 30 000 рублей, а при повторном нарушении на сумму от миллиона рублей предприятию грозит приостановление деятельности на 90 суток!
Схема 2: «Подменные» кассы и миграция терминалов
Когда прямой уход от кассы стал слишком опасен, ресторанный бизнес изобрел более изощренную, технологичную схему — так называемые «подменные кассы» и блуждающие банковские терминалы.
Как устроена эта конструкция?
- Ресторан «Золотой Фазан» официально принадлежит ООО «Престиж-Ресторанс», которое работает на общей системе налогообложения или применяет специальный налоговый режим;
- Но ушлый владелец регистрирует на свою родственницу, знакомого бармена или номинальное лицо статус индивидуального предпринимателя — ИП Иванов;
- На этого ИП оформляется банковский эквайринговый терминал или компактный смарт-терминал ККТ, зарегистрированный вообще по другому адресу (например, «Розничная торговля сувенирами» или «Услуги автомойки»);
- Терминал приносится в ресторан и прячется под барную стойку.
А дальше на кассовом узле начинается тонкая селекция:
- Если гость требует закрывающие документы для командировочного отчета или платит корпоративной картой — ему вежливо приносят официальный терминал ООО «Престиж-Ресторанс» и выбивают правильный белый чек;
- Но если за столиком сидит обычная компания, заказывающая дорогой алкоголь и стейки за наличные или по личным картам — официант приносит подменный терминал ИП Иванова.
Деньги за ужин улетают на счет постороннего ИП, где облагаются копеечным налогом по УСН «Доходы» 6% или вовсе растворяются в патентной системе, а ресторанное юрлицо показывает в отчетах скромную копеечную выручку, едва покрывающую аренду.
Почему налоговая служба щелкает эту схему как орехи в 2026 году?
Все дело в институте геолокации и сопоставления банковских идентификаторов:
- Terminal ID (TID) и Merchant ID (MID). Каждый банковский эквайринговый терминал имеет жесткие уникальные цифровые номера;
- При проведении любой безналичной транзакции банк-эквайер фиксирует не только номер карты, но и IP-адрес, данные сотовой вышки и физическую геолокацию устройства;
- Аналитический комплекс ФНС сопоставляет: почему терминал, зарегистрированный на ИП Иванова с видом деятельности «Ремонт обуви в Люберцах», изо дня в день проводит сотни транзакций с чеками по 15 000 рублей из помещения премиального ресторана на Патриарших прудах в центре Москвы?
- Проводится контрольная закупка, снимаются логи роутера ресторана — и в материалах дела появляется железное доказательство: использование подменной контрольно-кассовой техники третьих лиц для сокрытия выручки фактического оператора бизнеса.
Итог — вменение всей выручки «подменного» ИП реальному владельцу ресторана, доначисление НДС, налога на прибыль, колоссальные пени и уголовные дела по статье 199 УК РФ за уклонение от уплаты налогов группой лиц по предварительному сговору.
Схема 3: Дробление бизнеса — средний счет на 80 миллионов рублей
Дробление бизнеса — абсолютная классика ресторанного жанра. Это святой Грааль, на котором строились целые ресторанные холдинги и франшизные империи на протяжении двух десятилетий.
Суть схемы интуитивно понятна любому бизнесмену:
- Предприятия общественного питания с годовой выручкой до 2 миллиардов рублей при соблюдении ряда условий освобождены от уплаты НДС по подпункту 38 пункта 3 статьи 149 НК РФ;
- Однако если заведение успешное, у него огромный оборот, и оно рискует слететь со спецрежимов или превысить льготные лимиты, ресторан искусственно распиливают на несколько формально независимых субъектов.
Классическая схема дробления ресторана средней руки выглядит так:
- ООО «Кухня» (на УСН «Доходы минус расходы»): ведет расчеты за еду в основном зале, закупает продукты, несет затраты на поваров;
- ИП «Бармен» (на Патенте или УСН): через отдельный терминал за той же стойкой пробивает исключительно алкогольные коктейли, пиво и кофе (ведь на патенте налоги копеечные!);
- ООО «Доставка» (на УСН «Доходы»): принимает заказы с сайта и из мобильного приложения, забирая треть общей выручки проекта;
- ИП «Сервис» или кадровый кооператив: на него оформлены все официанты и уборщицы, чтобы ресторанное юрлицо не выходило за рамки лимита среднесписочной численности сотрудников в 130–250 человек.
Владельцу кажется, что он построил гениальную юридическую крепость. Компании разные, учредители — формально разные люди (сам ресторатор, его супруга, теща и верный шеф-повар), договоры аренды разделены по квадратным метрам зала.
А теперь взгляните на беспощадную судебную статистику, накопленную за период с 2021 по 2026 годы:
- Средняя сумма доначислений по делам о дроблении бизнеса в сфере общепита составляет от 40 до 80 миллионов рублей!
- Около 70% всех судебных споров по дроблению в первой инстанции заканчиваются безоговорочной победой налоговых органов!
Семь из десяти рестораторов выходят из суда банкротами с разрушенным бизнесом.
Почему суды и налоговая столь единодушны? Потому что ФНС давно научилась доказывать отсутствие самостоятельной деловой цели и искусственный характер разделения.
Какими гвоздями налоговики прибивают рестораторов в судах:
- Единое пространство без границ. В зале нет кирпичной стены между кухней и баром: гость садится за один стол, ему приносит блюда один официант, но счета приносят с двух разных терминалов;
- Общие материальные ресурсы. У всех ООО и ИП один и тот же шеф-повар, одни и те же кастрюли, один и тот же склад продуктов, один холодильник;
- Единый центр управления. Бухгалтерия всех пяти компаний ведется с одного IP-адреса, ключи банк-клиентов находятся на одном ноутбуке у главбуха, доступ к системам бронирования столов осуществляет один администратор;
- Общий маркетинг. У ресторана один сайт, один Telegram-канал, одна вывеска над входом, общая брендированная посуда и единая программа лояльности. Гость не знает, что он покупает пасту у ООО «А», а кофе у ИП «Б» — для него это единый бренд «Золотой Фазан».
Суд объединяет выручку всех карманных фирм в один общий котел, сносит право на спецрежимы задним числом за три года, пересчитывает налоги по общей системе налогообложения (ОСНО) со ставкой НДС 20% и налогом на прибыль, начисляет пени и 40% штрафа. Выплатить 80 миллионов рублей единовременно не способен ни один ресторан средней руки. Заведение просто умирает.
Схема 4: «Серые» зарплаты и самозанятые вместо поваров
Четвертый фундаментальный пласт теневой экономики общепита — это фонд оплаты труда.
Ресторанный бизнес — экстремально трудоемкая отрасль. Здесь невозможно заменить человека роботом. На кухне нужны заготовщики, повара горячего и холодного цехов, кондитеры, мойщики посуды. В зале нужны официанты, раннеры, бармены, бариста, администраторы, клининг.
Фонд оплаты труда (ФОТ) в здоровом ресторане составляет от 25% до 35% от всей валовой выручки. Если платить белую зарплату в полном объеме:
- Нужно удержать 13–15% НДФЛ;
- Начислить сверху 30% единого тарифа страховых взносов;
- Налоговая нагрузка на каждый выданный сотруднику рубль возрастает почти наполовину!
И рестораторы пускаются во все тяжкие:
Вариант А: Самозанятые на кухне
Сотрудников принудительно заставляют оформить статус плательщиков налога на профессиональный доход (НПД). Су-шеф, пиццайоло и посудомойка подписывают договоры возмездного оказания услуг с собственной кухней. Ресторан платит им деньги, они сами отдают государству 6%, а ресторан экономит на страховых взносах.
Но вспомните новость прошлой недели — Постановление Правительства РФ от 19.06.2026 № 760 и лимит в 60 часов в месяц! В сфере производства еды и обслуживания зданий действуют строжайшие ограничения:
- Повар не может быть самозанятым, если он подчиняется графику смен «два через два», носит фирменный китель с логотипом заведения, использует заводские пароконвектоматы ресторана и подчиняется приказам шефа;
- Налоговая служба при проверке мгновенно переквалифицирует эти договоры в трудовые по части 4 статьи 5.27 КоАП РФ, взыскивая все 43% налогов и взносов за весь период работы плюс штраф до 100 000 рублей за каждого оформленного «псевдосамозанятого».
Вариант Б: Конверты из наличной выручки
Самая опасная связка. Откуда берутся наличные деньги на зарплаты в конвертах? Они берутся из той самой выручки «мимо кассы», о которой мы говорили выше! Официанты не пробивают пречеки, наличка оседает в сейфе директора, а в конце месяца из этой же неучтенной налички выдаются вторые, неофициальные части зарплат поварам и менеджерам.
Для налоговой службы это замкнутый преступный цикл. Раскручивая цепочку черного нала с одной стороны (непробитые чеки), инспекторы автоматически выходят на сокрытие фонда оплаты труда с другой стороны. Наказание становится комплексным: от кассовых штрафов до обвинений в создании теневой финансовой платформы внутри предприятия.
Предиктивный скоринг ФНС: какие индикаторы зажигают красную лампочку
Как же устроена внутренняя кухня налогового анализа в 2026 году? Почему к одним заведениям ревизоры не приходят годами, а к другим стучатся с внеплановыми проверками каждые три месяца?
Вся система фискального контроля общепита переведена на предиктивный риск-ориентированный скоринг. Специальный алгоритм рассчитывает для каждого заведения так называемый профиль фискальной чистоты.
Существуют шесть главных триггеров риска, при срабатывании которых ресторан автоматически попадает в план первоочередных контрольных закупок:
- Аномально низкая средняя зарплата по штатному расписанию. Если в вашем ресторане официальная зарплата повара составляет 25 000 рублей, в то время как по данным Росстата и порталов вакансий (HeadHunter, Авито Работа) медианная зарплата повара в вашем городе составляет 75 000 рублей — система ставит статус: «Высокая вероятность выплат в конвертах». В сказки о том, что профессиональный шеф работает за минималку, робот не верит.
- Аномальная доля безналичных расчетов. В современных городах доля оплаты картами и СБП в общепите стабильно превышает 85–92%. Если ваше заведение вдруг отчитывается, что у вас 60% гостей платят исключительно шуршащими бумажными банкнотами — это прямой признак искусственного манипулирования кассой и сокрытия безналичных потоков.
- Несоответствие выручки площади зала (Выручка на квадратный метр). Система сравнивает вас с сотней аналогичных заведений в радиусе двух километров. Если пивной ресторан площадью 300 квадратных метров на соседней улице декларирует выручку в 6 миллионов рублей в месяц, а ваш ресторан той же площади и с тем же числом посадочных мест показывает 900 тысяч рублей — вы автоматически становитесь объектом оперативного наблюдения.
- Резкое падение кассовой активности в часы пик. Если в пятницу с 19:00 до 23:00 ваша касса регистрирует один чек раз в сорок минут — это статистическая аномалия, кричащая о массовой выдаче пречеков.
- Разрыв между закупками алкоголя и кассовыми чеками. Данные ЕГАИС сопоставляются с номенклатурой чеков. Если на балансе заведения числится списание ста бутылок дорогого коньяка, а в кассовых чеках за месяц этот коньяк фигурирует всего пять раз — где деньги за остальные девяносто пять бутылок?
- Высокая доля чеков с отменой и удалением позиций. Если в вашей кассовой программе доля корректировок, возвратов и удалений блюд из закрытых счетов превышает критические 1,5–2% от общего числа операций — для налоговой это очевидный сигнал работы персонала по схеме «отмени заказ после ухода гостя и забери наличку».
Протокол спасения: как ресторану работать в белую и не обанкротиться
Прочитав эту картину тотального цифрового окружения, многие рестораторы впадают в уныние: «Если платить всё, пробивать каждый чек и отказаться от всех схем — ресторан придется просто закрыть! Белый общепит нерентабелен!».
Это опасное пораженческое заблуждение.
Тысячи успешных ресторанных сетей и независимых проектов в России прямо сейчас работают кристально чисто, получая высокую прибыль и открывая новые локации. Секрет заключается не в хитрости ухода от налогов, а в грамотном использовании законных преференций и тотальной оптимизации внутренних процессов.
Руководителю заведения общепита в октябре 2026 года необходимо внедрить строгий антикризисный протокол финансовой чистоты:
1. Используйте государственную льготу по НДС на 100%
Вспомните: государство уже пошло навстречу ресторанной индустрии! По подпункту 38 пункта 3 статьи 149 НК РФ предприятия общепита полностью освобождены от уплаты НДС, если соблюдаются три условия:
- Совокупная сумма доходов за предшествующий год не превышает 2 миллиардов рублей;
- Удельный вес доходов от услуг общепита составляет не менее 70%;
- Среднемесячный размер выплат работникам не ниже среднеотраслевой зарплаты по региону! Вдумайтесь: вам не нужно дробить бизнес на пять сомнительных ИП ради ухода от НДС! Закон разрешает крупному ресторану с оборотом до двух миллиардов спокойно жить без НДС в рамках одного белого юридического лица. Единственная плата за это — платить персоналу честную рыночную белую зарплату. И эта плата в разы меньше, чем риски уголовных дел и доначислений на 80 миллионов рублей!
2. Железная кассовая дисциплина: чек в руки до оплаты
- Раз и навсегда ликвидируйте практику печати нефискальных пречеков в зале;
- Настройте кассовый софт (r_keeper, iiko и др.) так, чтобы кнопка расчета с гостем запускала печать официального фискального чека на ККТ по правилу 1 марта 2025 года;
- Запретите персоналу произносить фразу: «Переведите на карту по номеру телефона». Поставьте на каждом столе современный прикассовый экран или тейбл-тент с динамическим QR-кодом СБП или Универсальным платежным кодом, привязанным напрямую к расчетному счету заведения;
- Введите жесточайшие штрафы внутри коллектива: если официант рассчитал гостя без выдачи фискального чека — немедленное увольнение по статье с возмещением убытков.
3. Технологический контроль списаний и себестоимости (Food Cost)
Вместо того чтобы воровать выручку у государства, начните контролировать воровство внутри собственной кухни!
- Реальная прибыль ресторана утекает не в налоги, а в раздутый Food Cost, перерасход продуктов, неконтролируемые списания шеф-поваров и воровство барменов;
- Наведите идеальный порядок в технологических картах;
- Внедрите регулярные еженедельные инвентаризации с жестким контролем сырьевого баланса по системам «Меркурий» и «Честный ЗНАК»;
- Снижение себестоимости закупки за счет работы с прямыми фермерскими пулами и оптимизации меню дает гораздо больший прирост чистой прибыли, чем опасные серые налоговые схемы.
4. Отказ от псевдосамозанятости на линейных позициях
- Переведите весь постоянный производственный персонал кухни и зала на белые трудовые договоры;
- Используйте законные инструменты снижения нагрузки: применение пониженных тарифов страховых взносов для субъектов малого и среднего предпринимательства (15% сверх МРОТ);
- Привлекайте самозанятых через платформы строго по правилам Постановления № 760: исключительно на разовые, пиковые объемы работ с оплатой за конкретный результат (например, генеральная уборка зала клининговой бригадой после банкета), но ни в коем случае не на ежедневные смены поваров и бариста.
Прощание с ресторанным подпольем
Эпоха романтического ресторанного подполья девяностых и нулевых годов подошла к абсолютному историческому финалу.
Ресторанный бизнес в России 2026 года стал взрослой, высокотехнологичной, капиталоемкой индустрией. В ней больше нет места наивным иллюзиям о том, что можно поить гостей дорогим французским коньяком, принимать миллионы рублей на карту тещи и показывать налоговой инспекции пустую тетрадь с нулевой прибылью.
Цифровое государство построило прозрачный стеклянный аквариум.
Налоговые алгоритмы видят каждое движение продукта: от прибытия туши говядины на скотобойню до финальной копейки, списанной со смартфона гостя за столиком у окна.
Пытаться обмануть эту систему старыми дедовскими трюками — это чистое безумие, цена которого измеряется сломанными судьбами, уголовными делами и миллионными долгами.
Выживут и станут лидерами нового рынка те рестораторы, которые найдут в себе смелость перестроить мышление: откажутся от серых подпорок, научатся управлять реальной себестоимостью, сделают ставку на честный продукт, безупречный сервис и абсолютную налоговую чистоту.
Потому что в новой экономической реальности спокойный сон шеф-повара и уверенность владельца в завтрашнем дне стоят неизмеримо дороже любой сиюминутной экономии на невыбитом кассовом чеке.
Включайте кассы, выдавайте чеки до оплаты и стройте сильный, честный и по-настоящему вкусный бизнес!
Чтобы первыми узнавать обо всех тонкостях налогового контроля в общепите, изменениях в кассовом законодательстве по 54-ФЗ, правилах маркировки продуктов в «Честном ЗНАКе» и практических способах защиты ресторанного бизнеса от проверок и блокировок, оставайтесь в профессиональном сообществе.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы каждый день без цензуры, без чиновничьего канцелярита и сложных академических дебрей рассказываем о реальной изнанке ритейла и ресторанного рынка, делимся практическими инструкциями и помогаем предпринимателям развивать свое дело уверенно, безопасно и с максимальной прибылью при любых правилах игры.