Среди сотен бытовых привычек, которые сформировались у нас за последние годы, одна стала поистине всенародной. «А можно переводом по номеру телефона? У меня табличка с QR-кодом на витрине висит». Эту фразу слышал каждый: от придорожного шиномонтажа на трассе М-4 до парикмахерской в спальном районе и овощного развала у метро.
Система быстрых платежей (СБП) и карты «Мир» стали настолько комфортной, быстрой и бесшовной частью нашей повседневности, что мы перестали замечать саму механику этих транзакций. Кажется, будто перебросить пять тысяч рублей за стрижку или покупку строительных материалов — это невинное действие, совершаемое внутри приватного пространства между двумя смартфонами.
Однако наступил сентябрь 2026 года, и в этой уютной цифровой песочнице включили прожекторы максимальной мощности.
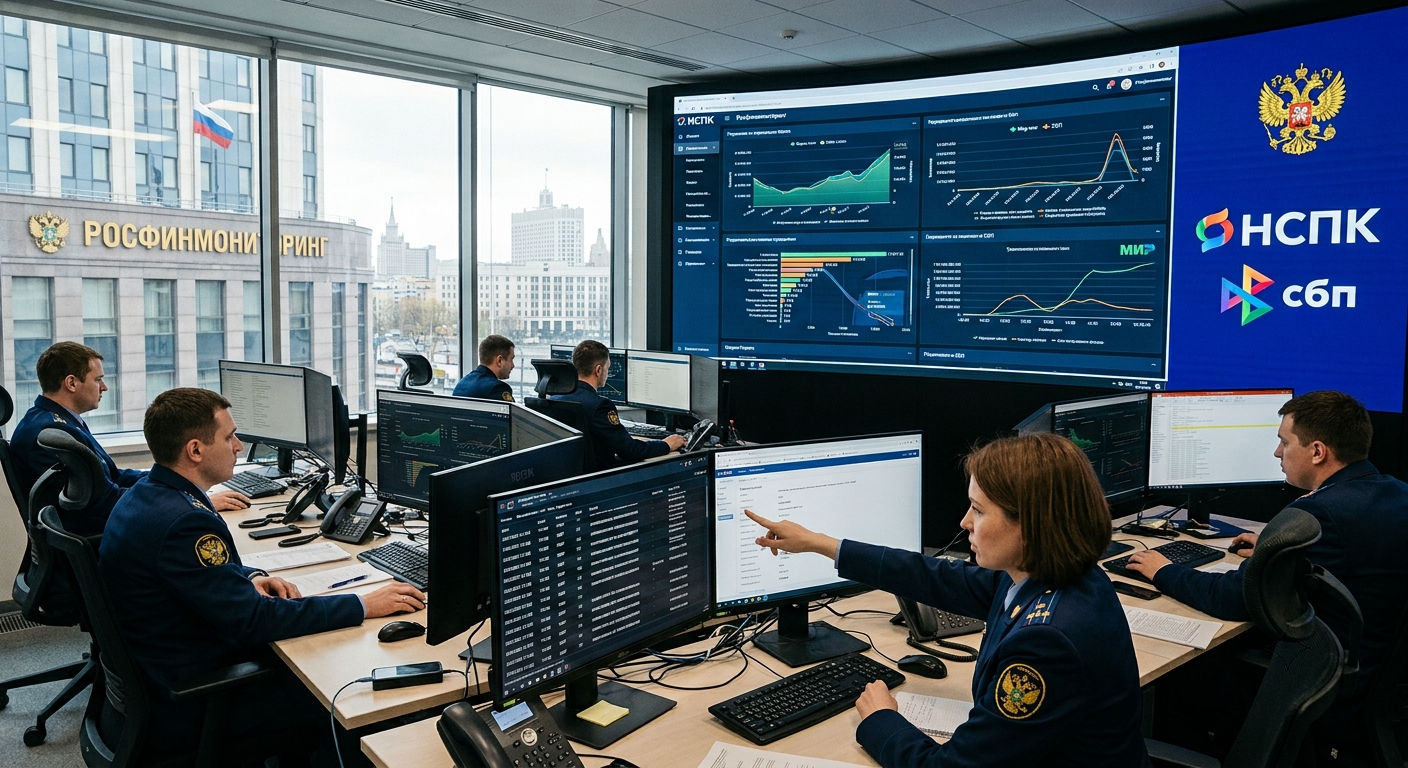
С 1 сентября официально вступили в силу положения федерального закона, принятого еще в декабре 2025 года. Согласно новому порядку, Федеральная служба по финансовому мониторингу (Росфинмониторинг) получила прямой, системный и безвозмездный доступ к массивам данных Национальной системы платежных карт (НСПК). Ведомству открылись данные обо всех денежных переводах и платежах через систему «Мир», через Систему быстрых платежей, а также об операциях с использованием нового единого QR-кода.
Обыватель воспринял это сообщение как очередную скупую новость из криминальной хроники: мол, ловят телефонных мошенников и коррупционеров. Но если взглянуть на архитектуру этого решения глазами предпринимателя, становится очевидно: перед нами тектонический сдвиг, завершающий эпоху финансовой анонимности в России.
Архитектурный переворот: почему регулятор пошел в обход банков
Чтобы осознать фундаментальность происходящего, нужно понимать, как финансовый контроль работал до сих пор.
Классическая схема противодействия легализации доходов по 115-ФЗ строилась по принципу распределенной ответственности. Контролером первой линии выступал каждый конкретный коммерческий банк: Сбер, ВТБ, Альфа, Т-Банк и еще пара сотен кредитных организаций. В каждом банке сидит собственный департамент финансового мониторинга. Банковские роботы анализируют операции клиентов, и если транзакция кажется подозрительной, банк блокирует счет, запрашивает документы и отправляет так называемый СПО (сообщение о подозрительной операции) в Росфинмониторинг.
В этой схеме у государственной финансовой разведки всегда было узкое горлышко:
- Человеческий и корпоративный фактор. Банки — коммерческие структуры. Им невыгодно кошмарить платежеспособных клиентов по каждому мелкому поводу. Пока транзакция формально не пробивает установленные пороговые лимиты, банк смотрит на нее сквозь пальцы.
- Фрагментарность картины. Если хитрый торговец или обнальщик раскидывает входящие потоки по картам десяти разных банков, ни один из этих банков не видит общей картины. Для одного банка вы — скромный клиент с оборотом в 200 тысяч рублей, для второго — еще на 150 тысяч. У них нет оснований бить в колокола.
- Временной лаг. Чтобы запросить выписки по цепочке межбанковских переводов, финразведке требовалось направить запросы в несколько учреждений, дождаться ответов, свести таблицы вручную. На это уходили недели, а порой и месяцы, за которые деньги успевали раствориться.
Подключение Росфинмониторинга напрямую к НСПК помножило старую схему на ноль.
НСПК — это сердце, главный коммутатор всей российской платежной системы. Любая транзакция по карте «Мир» или через СБП, вне зависимости от того, клиентами каких банков являются отправитель и получатель, физически проходит через серверные мощности НСПК.
Государство решило больше не опрашивать триста коммерческих банков и не ждать от них сигналов. Росфинмониторинг подошел непосредственно к трубе, по которой течет вся финансовая река страны, и врезал свой измерительный комплекс прямо в магистраль.
Анатомия доступа: что именно теперь видно
Механизм передачи сведений выстроен предельно жестко и технологично:
- Массив информации. Передаются сведения обо всех платежах по картам «Мир», транзакциях физических лиц через СБП (P2P-переводы), оплатах товаров и услуг по QR-кодам (C2B-платежи), расчетах бизнеса (B2B через СБП) и операциях в контуре национального единого QR-кода.
- Канал связи. Данные уходят безвозмездно через защищенные контуры: личные кабинеты либо единую систему межведомственного электронного взаимодействия (СМЭВ). Никакой бумаги — чистый машиночитаемый поток на гигантских скоростях.
- Гриф тишины. В законе закреплена важнейшая норма: НСПК категорически запрещено раскрывать клиентам или третьим лицам сам факт передачи сведений ведомству. Ни один человек и ни одна компания никогда не узнают, в какую именно секунду информация об их транзакции легла на стол аналитикам или была обработана нейросетью Росфинмониторинга.
- Регламент и объемы. Точный состав полей, тайминги и глубина выгрузки определяются отдельным закрытым соглашением между Росфинмониторингом и НСПК, согласованным с Банком России.
Это означает, что для государственной машины исчезли любые межбанковские перегородки. Вся национальная платежная система превратилась в единую гигантскую стеклянную витрину.
Смертный приговор схеме «скиньте на карту»
Главной жертвой этой прозрачности станет даже не криминал — с ним борются другими методами. Главный удар придется по привычной серой экономике малого сервисного сектора и розничной торговли.
Давайте будем честными: последние годы тысячи предпринимателей использовали переводы через СБП как эрзац-кассу. Зачем покупать фискальный накопитель, платить оператору фискальных данных, отдавать 1,5–2% банку за торговый эквайринг и пробивать чеки по 54-ФЗ, когда можно распечатать QR-код своего личного счета физлица, положить под стекло и принимать деньги «напрямую»?
Аргумент у таких коммерсантов всегда был один: «Это же перевод между физлицами! Мой брат мне долг отдал или друг за обед скинул. Никакой банк ко мне не придерется, суммы-то небольшие — по две, по три тысячи рублей».
В 2026 году этот детский лепет больше не сработает.
Аналитические алгоритмы Росфинмониторинга построены на технологиях графового анализа и обучаемых нейросетей. Машине не нужно читать комментарии к переводу (хотя и они анализируются). Алгоритм оценивает поведенческий паттерн финансового узла:
- Если на карту обычного гражданина падает 30–50 входящих переводов в сутки мелкими круглыми суммами от совершенно незнакомых людей, не имеющих с ним никаких родственных связей и общих геолокаций;
- Если эти деньги приходят в строгие временные рамки (например, с 10:00 до 20:00 — в часы работы салона красоты или автосервиса);
- Если владелец карты практически не совершает с нее потребительских трат в супермаркетах, аптеках и на АЗС, а почти сразу сбрасывает полученный вал средств на другой накопительный счет или переводит в наличные;
- То для аналитического комплекса этот узел однозначно идентифицируется как нелегальная торговая точка.
Раньше для выявления такого деятеля требовалась контрольная закупка налогового инспектора или жалоба покупателя, которому не выдали чек. Теперь система выявляет подобные аномалии в автоматическом фоновом режиме.
А дальше включается бесшовный межведомственный обмен: Росфинмониторинг передает структурированные данные в ФНС. Налоговая инспекция сопоставляет эти потоки с зарегистрированными кассовыми аппаратами гражданина (или их полным отсутствием), и предприниматель получает уведомление: либо добровольно задекларировать неучтенный доход за последние три года и уплатить налоги со штрафами, либо готовиться к блокировке счетов и возбуждению административного дела по статье 14.5 КоАП РФ за систематическое неприменение ККТ.
Конец карточных каруселей и дропперских сетей
Второй фундаментальный адресат нововведения — это гигантский теневой рынок так называемого дропперства.
За последние два года продажа банковских карт маргиналами, студентами и случайными людьми превратилась в огромную подпольную индустрию. На этих картах держались схемы нелегальных онлайн-казино, серых криптообменников, криминальных колл-центров и каналов вывода похищенных у населения средств. Схема работала за счет скорости: деньги прогонялись через цепочку из 5–7 карт разных банков за несколько минут и обналичивались в банкоматах до того, как служба безопасности конкретного банка успевала среагировать.
Прямой шлюз Росфинмониторинга к НСПК ломает эту архитектуру у самого основания.
Поскольку СБП и «Мир» маршрутизируются централизованно, аналитический контур видит всю цепочку расщепления и перемещения средств целиком — от счета жертвы мошенников до финального банкомата, невзирая на то, сколько банковских логотипов сменилось по дороге.
Скорость реагирования сокращается с недель до долей секунды. Блокировка всей цепочки связанных счетов и кошельков теперь может происходить практически в момент попытки вывода средств. Пространство для маневра у теневых обнальных площадок сжимается до нуля.
Психологический рубеж: прощание с иллюзией банковской тайны
Рассуждая о новшестве с человеческой точки зрения, невозможно не почувствовать легкий холодок. Мы подошли к моменту, когда понятие «банковской тайны» в его классическом, романтическом понимании XIX–XX веков окончательно отправлено в архив истории.
В обществе долгое время жила иллюзия: если ты не совершаешь тяжких государственных преступлений, твои личные финансовые транзакции принадлежат только тебе и твоему банку. Мы привыкли думать, что государство обращает на нас внимание лишь тогда, когда мы покупаем квартиру, загородный дом или элитный автомобиль.
Подключение финразведки к повседневным микроплатежам — это наглядное доказательство того, что концепция приватности в цифровом мире переписана заново.
Мы добровольно променяли финансовую анонимность на комфорт:
- Нам лень носить в кармане звенящую мелочь и пачки бумажных купюр;
- Нам удобно приложить палец к экрану и за секунду перевести деньги за кофе или стрижку;
- Нам нравится, когда терминал считывает универсальный QR-код за долю секунды.
Но платой за этот комфорт стала абсолютная, безусловная прозрачность любого вашего движения в глазах государственной машины. Каждая купленная булочка, каждая оплаченная услуга репетитора, каждый денежный перевод между родственниками оставляет неизгладимый цифровой след в хранилищах данных, к которым подключены аналитические алгоритмы.
В этой новой реальности бессмысленно возмущаться или пытаться играть с государством в кошки-мышки. Государство выиграло эту партию в тот момент, когда оцифровало саму финансовую поляну.
Стратегия выживания для бизнеса: рецепт абсолютной легальности
Что во всей этой ситуации делать адекватному предпринимателю, который хочет спокойно спать по ночам, развивать свое дело и не вздрагивать от каждого телефонного звонка?
Вывод напрашивается сам собой, и он предельно категоричен: любые попытки принимать оплату за коммерческие услуги на личные банковские карты физических лиц должны быть немедленно прекращены.
Этот канал закрыт. Играть в него осенью 2026 года — это все равно что включить проблесковый маячок на крыше своей машины и надеяться, что инспектор ДПС вас не заметит.
Шаги по обеспечению собственной безопасности сегодня просты и понятны:
- Полная фискализация расчетов. Любой прием денег от клиента — наличными, картой через терминал, по QR-коду через СБП или цифровым рублем — обязан сопровождаться формированием фискального кассового чека на зарегистрированной онлайн-кассе по 54-ФЗ. Чек — это ваша главная юридическая броня. Есть чек — значит, операция открыта, налог начислен, состав правонарушения отсутствует.
- Разделение личных и корпоративных финансов. Личная карта индивидуального предпринимателя предназначена исключительно для покупки продуктов в супермаркете, оплаты коммунальных услуг и семейных нужд. Все коммерческие расчеты должны идти строго через расчетный счет ИП или ООО с использованием официального торгового эквайринга или легального шлюза СБП для бизнеса (где деньги падают сразу на счет компании).
- Корректное оформление внутрикорпоративных перемещений. Если вы переводите средства самозанятым подрядчикам, учредителям или сотрудникам, позаботьтесь об идеальной первичной документации: договорах, актах выполненных работ, чеках из приложения «Мой налог». Алгоритмы финмониторинга будут пристально изучать любые B2C и C2B потоки, и наличие бумажного (или электронного юридически значимого) подтверждения сделки спасет ваш расчетный счет от внезапной заморозки.
Мир стал цифровым, быстрым и абсолютно прозрачным. В 2026 году безопасность бизнеса держится не на связях, не на взятках и не на попытках спрятаться в темных углах межбанковских сетей. Она держится исключительно на технологической грамотности, безупречной кассовой дисциплине и привычке работать в открытую. Тот, кто поймет это прямо сейчас, продолжит расти и зарабатывать. Тот, кто продолжит надеяться на спасительный перевод «на Сбер по номеру», в самом скором времени познакомится с искусственным интеллектом Росфинмониторинга лично.
Чтобы уверенно ориентироваться в бушующем океане законов, кассовых регламентов, требований финмониторинга и налоговых правил, держитесь рядом с теми, кто разбирается в этом профессионально.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы без цензуры, без канцелярита и сложных академических терминов рассказываем о реальной изнанке бизнеса, учим правильно обращаться с кассами и налогами и помогаем предпринимателям защищать свое дело и свой доход в любых экономических реалиях.