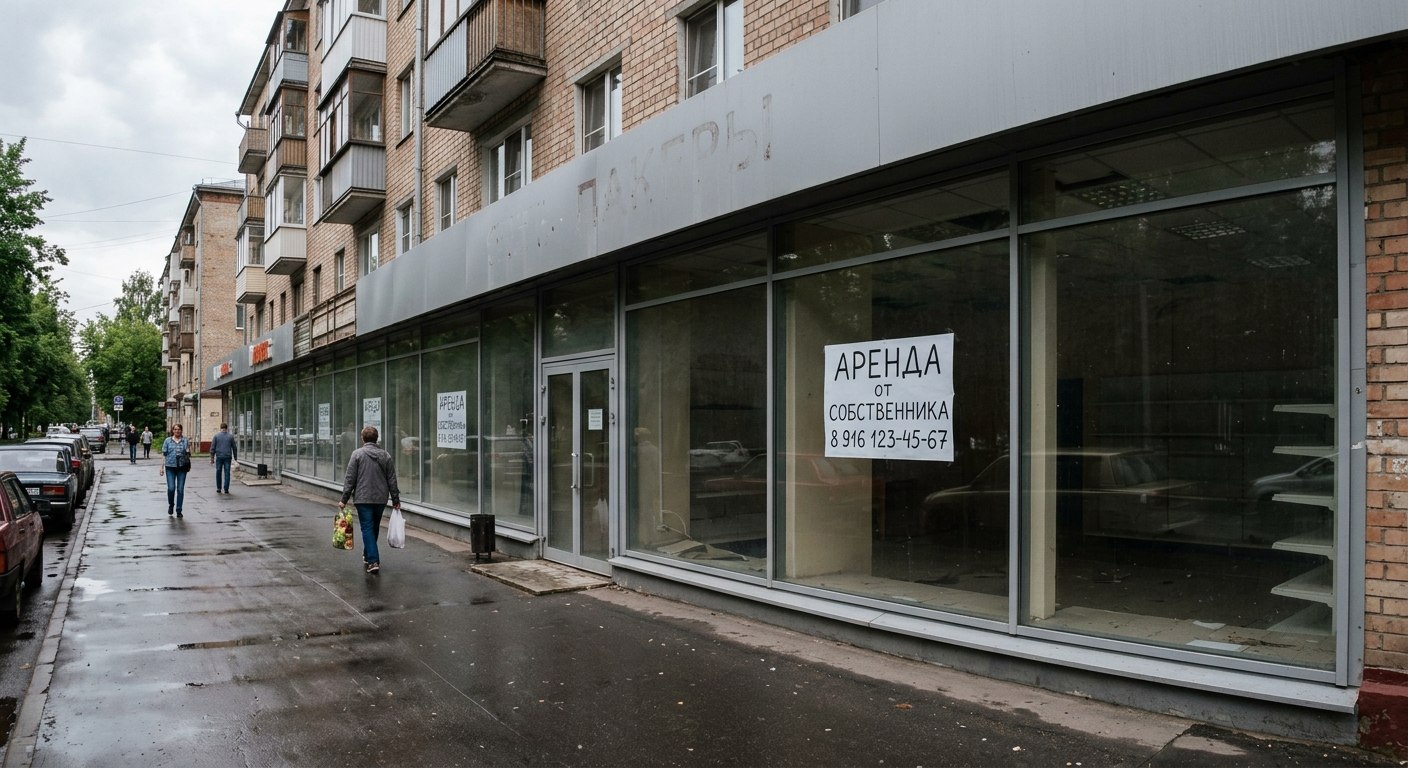
Есть один маркер, по которому видно состояние экономики лучше любого официального отчёта. Это первый этаж обычной жилой многоэтажки. Тот самый, где раньше тесно толкались локтями пекарня, зоомагазин, точка с разливным кофе, ремонт обуви и салон сотовой связи. Если пройтись сегодня по такому этажу в типичном спальном районе, всё чаще натыкаешься на одно и то же — наклеенный на стекло лист А4 со словом «Аренда» и номером телефона. И вот это, пожалуй, честнее любых графиков.
Потому что случилось то, чего не было двадцать пять лет. Количество магазинов в стране перестало расти и пошло вниз. Не отдельная сеть закрылась, не один владелец прогорел — а именно общее число торговых точек, от продуктовой лавки «у дома» до бутика с куртками, впервые за всю новейшую историю России начало сжиматься.
Давайте разбираться, что это вообще значит, кто виноват, и почему этот сухой статистический факт на самом деле бьёт по карману каждого, кто ходит за хлебом.
Сначала — голые цифры, без паники и без приукрашивания
Возьмём две столицы, по которым данные считают аккуратнее всего.
• В Москве за год — с начала 2025-го к началу 2026-го — число магазинов сократилось с 87 000 до 82 500. Это минус четыре с половиной тысячи точек. В процентах — примерно пять процентов всей розницы города испарилось за двенадцать месяцев.
• В Петербурге картина похожая: было 44 000, стало 42 200. Минус почти две тысячи магазинов за тот же период.
И главное — это не московская причуда и не питерская аномалия. Тренд расползается по всей стране. А в регионах, где у людей и денег меньше, и трафик в магазинах жиже, ситуация местами ещё жёстче, просто там никто не ведёт такой подробный подсчёт.
Чтобы было понятно: пять процентов — это звучит несерьёзно, пока ты не представишь, что каждый двадцатый магазин в огромном городе просто исчез. Каждый двадцатый. Один из двадцати арендаторов закрыл дверь, уволил продавцов и сдал ключи. За один год.
Почему «впервые за 25 лет» — это не фигура речи
Тут важно объяснить, почему именно сейчас все так напряглись.
Российская розница последние два с лишним десятилетия росла практически при любой погоде. Был кризис 1998-го — магазины открывались. Был обвал 2008-го — открывались. Санкции 2014-го, ковид, события 2022-го — розница кряхтела, переживала, перестраивалась, но общее число точек всё равно ползло вверх. Потому что торговля — это самый понятный способ для обычного человека начать своё дело. Купил подешевле, продал подороже, разницу положил в карман. Логика, которую освоит и подросток.
И вот эта вечнозелёная машинка впервые заглохла. Не сбавила обороты — а реально поехала назад. Когда что-то, что росло двадцать пять лет подряд, вдруг разворачивается, это не «случайность года». Это смена эпохи. И, как обычно бывает со сменой эпох, мы это в полной мере осознаем только лет через пять, когда привычка «спуститься за молоком на угол» окончательно станет ностальгией.
Кто виноват: разбираем по косточкам, без канцелярита
Эксперты обычно вываливают список причин одной кучей, и обыватель в нём тонет. Давайте разложим по полочкам и переведём с экономического на человеческий.
Удар первый: маркетплейсы съели трафик
Маркетплейс — если кто ещё не привык к слову — это гигантская онлайн-витрина, где сотни тысяч продавцов выставляют свой товар, а площадка занимается доставкой, оплатой и пунктами выдачи. Те самые, чьи коробки сегодня лежат у каждого второго подъезда.
Что они сделали с обычным магазином? Они увели у него покупателя физически. Зачем ехать в торговый центр, искать парковку, мерить, стоять в очереди на кассе, если можно лёжа на диване заказать ту же вещь, а зачастую дешевле?
И тут появляется коварная штука под названием шоуруминг. Слово английское, но смысл до боли понятный: человек приходит в живой магазин, чтобы пощупать ткань, примерить размер, повертеть товар в руках — а потом достаёт телефон, находит ту же модель на маркетплейсе процентов на двадцать дешевле и заказывает её прямо у прилавка. Магазин при этом отработал как бесплатный шоурум: оплатил аренду, свет, зарплату продавца, дал клиенту консультацию — а деньги ушли мимо кассы. Обиднее ситуации для предпринимателя сложно придумать.
Почему на маркетплейсе дешевле — отдельный больной вопрос. Тут и эффект масштаба, и продавцы, которые экономят на всём, и долгая история скидок за счёт инвесторов, и не всегда честная конкуренция. Но потребителя это не волнует. Потребитель видит цену и нажимает «купить». И его, кстати, можно понять — у людей реально нет лишних денег, чтобы переплачивать из принципа «поддержим местного предпринимателя».
Удар второй: маржинальность схлопнулась
Маржинальность — это, простым языком, сколько прибыли остаётся в кармане с каждого проданного рубля после всех расходов. Если ты продал товар на сто рублей, а чистыми у тебя осело три рубля — это низкая маржа. И именно туда, к этим трём рублям, и съехала значительная часть розницы.
Почему так вышло? Цены закупки растут. Аренда растёт. Зарплаты растут. Логистика — то есть доставка товара со склада на полку — дорожает. А вот цену на полке поднять соразмерно всем этим расходам нельзя. Потому что рядом маркетплейс, рядом гипермаркет, рядом жёсткий дискаунтер, и стоит тебе задрать ценник — покупатель просто уйдёт. Получается ножницы: расходы лезут вверх, а отпускная цена упёрлась в потолок платёжеспособности населения. Лезвия сходятся — и режут по живому.
Удар третий: миграционное законодательство
Тут аккуратнее, без идеологии, чисто с точки зрения экономики бизнеса. Значительная доля линейного персонала в торговле и логистике — продавцы, грузчики, комплектовщики, водители, уборщики — традиционно держалась на приезжих работниках. Когда правила въезда и трудоустройства ужесточаются, этот поток пересыхает. Рабочих рук становится меньше, а за оставшиеся приходится конкурировать рублём — то есть поднимать зарплаты. Для крупной сети это неприятно, но переживаемо. Для маленькой точки с тремя сотрудниками рост фонда оплаты труда может стать той самой соломинкой, которая ломает спину верблюду.
Удар четвёртый: налоговая реформа и стоимость «быть честным»
Вот это, пожалуй, самая недооценённая беда малого бизнеса. Дело даже не столько в самих налогах, сколько в стоимости их администрирования — то есть во всей бумажно-цифровой обвязке, которую обязан содержать каждый, кто торгует легально.
Онлайн-касса, которая в реальном времени отправляет данные о каждом чеке. Системы обязательной маркировки товаров — когда на каждую упаковку наносится уникальный код, и ты обязан этот код считать, учесть, отчитаться. Бухгалтерия, эквайринг, отчётность, проверки. По отдельности каждый пункт вроде бы разумен — государство хочет видеть оборот и бороться с контрафактом, и это понятно. Но в сумме вся эта инфраструктура стоит денег и времени, причём в абсолютных рублях она примерно одинакова и для сетевого гиганта, и для бабушкиной лавки с овощами.
И вот тут зарыта собака. Для сети, которая гоняет миллиарды, расходы на учёт — копейки в общем котле. А для маленькой точки те же самые расходы могут съесть всю прибыль. Получается, что правила, формально равные для всех, на деле бьют по малышам в разы больнее. Когда отменяются ещё и налоговые послабления, которыми малый бизнес дышал, для многих математика просто перестаёт сходиться. И человек закрывается — не потому что лентяй, а потому что работать в ноль и нервничать смысла нет.
Удар пятый: мы сами изменились
И, наконец, главный фактор, на который любят кивать в последнюю очередь, — поменялся покупатель. То есть мы с вами. Мы привыкли заказывать на дом. Привыкли сравнивать цены за три секунды. Привыкли к отзывам, к рейтингам, к доставке за пятнадцать минут. Поход в магазин из удовольствия и ритуала превратился для многих в досадную необходимость. А раз поменялся спрос — неизбежно ломается и предложение. Магазины закрываются не только потому, что им тяжело, но и потому, что мы всё реже в них заходим.
Симптом, который заметили даже миллиардеры
Если кому-то кажется, что всё это — проблемы исключительно ларёчников, вот отрезвляющая деталь. Перетряска розницы добралась до самой верхушки.
В свежем рейтинге Forbes 2026 года из списка миллиардеров выпали сразу несколько знаковых фигур именно из торговли: основатель «ВкусВилла» Андрей Кривенко, создатель Fix Price Сергей Ломакин и владелец «Светофора» Сергей Шнайдер. Это люди, которые построили целые империи на идее «дёшево, удобно, рядом». И вот их состояния просели настолько, что они покинули клуб миллиардеров.
При этом одиннадцать ретейлеров в списке всё-таки удержались — в основном те, кто стоит на ногах в продуктовом и непродовольственном сегменте: «Магнит», «Красное & Белое», DNS, «Спортмастер», «Лэтуаль» и другие. То есть выживают крупные, диверсифицированные, с собственной логистикой и переговорной силой против поставщиков. А вот те, кто строил бизнес на тонкой марже и бешеном масштабе мелких точек, ловят турбулентность лбом.
Вывод напрашивается нерадостный: рынок сжимается и одновременно концентрируется. Крупная рыба остаётся, мелкая исчезает, а средней становится всё неуютнее. Запомним эту мысль, она нам ещё пригодится.
А как у них? Загляну за границу
Любят у нас говорить «это только в России такое». Так вот — нет. Россия сейчас проходит то, что Запад начал проходить лет на десять раньше. И опыт этот стоит изучить, потому что он показывает, куда может завести дорожка.
США — родина термина «ритейл-апокалипсис». Именно там в последнее десятилетие массово закрывались легендарные сети. Под напором онлайн-торговли посыпались универмаги и торговые центры, которые ещё недавно были сердцем американских пригородов. Огромные «молы» превратились в полупустые коробки с эхом — их даже прозвали «мёртвыми моллами». Сценарий до боли узнаваемый: гигантская онлайн-платформа подмяла трафик, физические магазины не выдержали аренды и закрылись пачками.
США, продолжение — «продовольственные пустыни». Это термин, который придумали именно американцы, и его стоит запомнить, потому что он к нам подбирается. Food desert — «продовольственная пустыня» — это район, где у людей просто нет в шаговой доступности магазина с нормальными свежими продуктами. Где ближайший супермаркет в нескольких километрах, без машины не доедешь, и людям остаётся либо фастфуд, либо консервы из крошечной лавки на заправке. Звучит дико для горожанина, но в США это реальная социальная проблема целых кварталов. И возникает она ровно так, как у нас сейчас: маленькие магазины не выдерживают конкуренции и закрываются, а большой сети открывать точку в небогатом районе невыгодно. В итоге люди остаются вообще без выбора.
Великобритания — умирающая «хай-стрит». В Британии есть культурное понятие High Street — главная торговая улица городка, где из поколения в поколение работали мясник, булочник, аптекарь, банк и паб. Так вот, эта самая хай-стрит в последние годы пустеет: закрываются банковские отделения, разоряются сетевые магазины, витрины заколачивают. Местные жители бьют тревогу — исчезает не просто торговля, исчезает само место, куда люди ходили и где встречались. Город без живой главной улицы превращается в спальню, из которой все разъезжаются за покупками куда-то ещё.
Франция — пример сопротивления. А вот тут интереснее. Французы исторически очень трепетно относятся к маленьким лавочкам, пекарням и семейным магазинам — для них это часть национальной идентичности, а не просто бизнес. И государство там целенаправленно ставит палки в колёса бесконтрольному разрастанию гипермаркетов на окраинах: открыть огромный торговый комплекс не так-то просто, нужно доказать, что он не убьёт торговлю в центре города. Идея простая: если дать крупным форматам полную свободу, они высосут жизнь из центров, и города опустеют. Поэтому маленького торговца там сознательно подпирают — регулированием, ограничениями для гигантов, поддержкой ремесленников. Получается не идеально, но сама постановка вопроса показательна: торговлю у дома там считают общественным благом, которое надо беречь.
Япония — культ магазина у дома. Отдельная вселенная — японские «комбини», круглосуточные магазинчики шаговой доступности. Они настолько вписаны в быт, что превратились в инфраструктуру: там и поесть, и счета оплатить, и посылку забрать, и в туалет зайти. Японцы доказали, что маленький формат может не просто выживать рядом с гигантами, а быть удобнее и нужнее их. Секрет — в сервисе и в том, что точка делает не только «купи-продай», а закрывает десяток бытовых задач сразу. Намёк для наших предпринимателей более чем прозрачный.
Что объединяет все эти примеры? Везде, где торговлю у дома пустили на самотёк, она проигрывала онлайну и гигантам. А там, где её сознательно защищали или где она переизобретала себя, — выживала. Россия сейчас стоит ровно на этой развилке.
А почему, собственно, обычному человеку должно быть не всё равно?
Тут хочется по-честному спросить: ну закрылись магазины, и закрылись. Маркетплейс же удобнее, дешевле, привезут к двери. В чём проблема-то?
Проблема в трёх вещах, и они касаются лично каждого.
Первое — удобство, которое мы не ценим, пока оно есть. Магазин у дома — это про «забежал в тапочках за хлебом и сметаной». Это про вечер, когда гости на пороге, а ты за пять минут добежал за всем нужным. Маркетплейс при всех плюсах не привезёт тебе свежую булку прямо сейчас. Доставка продуктов за пятнадцать минут работает в крупных городах и в плотных районах — а на окраине, в небольшом городке, в посёлке этого может не быть вовсе. И когда последняя живая лавка закроется, выяснится, что заменить её нечем.
Второе — цены, которые вырастут именно из-за отсутствия конкуренции. Это парадокс, который многие не улавливают. Сейчас маркетплейсы и сети дешевы во многом потому, что бьются за нашего покупателя — друг с другом и с тем самым малым бизнесом. Но что произойдёт, когда мелочь вымрет, а на рынке останется горстка гигантов? Правильно — конкурировать станет не с кем. А там, где нет конкуренции, цены ведут себя только одним способом — ползут вверх. Сегодняшняя дешевизна онлайна — отчасти аванс, который нам потом выставят к оплате, когда альтернатив не останется. Монополия добра не приносит никогда и никому, кроме монополиста.
Третье — это рабочие места и живые деньги в районе. Каждый маленький магазин — это нанятые продавцы, это арендная плата владельцу помещения, это закупки у местных поставщиков, это налоги в местный бюджет. Деньги крутятся рядом, внутри района, внутри города. Когда вместо двадцати маленьких точек остаётся один распределительный центр гиганта где-то за городом, деньги из района утекают наверх, в головной офис в столице. Локальная экономика обескровливается. А ведь именно малый бизнес традиционно был тем самым социальным лифтом, через который обычный человек без связей и стартового капитала мог выбиться в люди. Сужается торговля — сужается и этот лифт.
Взгляд предпринимателя: а можно вообще выжить?
Давайте честно посмотрим на ситуацию глазами того самого мужика, который держит магазин у дома. Что он видит? Маркетплейс отъедает его выручку. Расходы на персонал и логистику растут. Учётная нагрузка душит. Покупатель торгуется и уходит в онлайн. Аренда не снижается. Прибыль тает.
И вот он сидит вечером над тетрадкой с цифрами и думает: а ради чего я вообще каждый день встаю в шесть утра? Чтобы заработать меньше, чем наёмный курьер, при этом отвечая за всё своей шкурой? И многие, посчитав, принимают рациональное решение — закрыться. Не потому что они плохие бизнесмены. А потому что в нынешних условиях математика честной мелкой торговли всё чаще не сходится.
Но — и тут важное «но» — выживают те, кто перестаёт играть в игру «у меня дешевле». В этой игре с гигантом маленький проиграет всегда. Зато он может выиграть в другом: в человеческом отношении, в специализации, в скорости, в том, чтобы знать своих покупателей по именам и держать на полке именно то, что им нужно. Японские комбини победили не ценой. Французские пекарни держатся не дешевизной. Они держатся тем, чего маркетплейс дать физически не может — живым, близким, своим. Универсальной таблетки тут нет, и было бы враньём её обещать. Но направление понятно.
Так что, эпоха магазинов у дома закончилась?
Если коротко — заканчивается определённая её модель. Та, где можно было открыть любую точку, поставить любую наценку и не думать ни о чём, потому что «и так купят». Эта вольница прошла. Рынок повзрослел, стал жёстким, и расслабленным в нём места больше нет.
Но похоронить малую торговлю целиком — большая ошибка, и опыт других стран это подтверждает. Там, где общество и государство вовремя поняли, что лавочка на углу — это не просто бизнес, а часть городской ткани, социальной устойчивости и продовольственной безопасности, её сумели сохранить. Вопрос, который сейчас стоит перед Россией, формулируется предельно просто: мы хотим жить в стране живых районов с разнообразной торговлей — или в стране спальных коробок, обслуживаемых из единого склада за МКАДом?
Ответ на этот вопрос определит, как будет выглядеть улица под нашими окнами через десять лет. И решается он, как ни странно, в том числе и нами — каждый раз, когда мы выбираем, где оставить свои деньги.
И коротко — главное, что стоит унести с собой
• Розница в России впервые за двадцать пять лет реально сокращается: в Москве за год минус четыре с половиной тысячи точек, в Питере — почти две тысячи, и тренд идёт по всей стране.
• Бьёт сразу с нескольких сторон: маркетплейсы и шоуруминг, падающая маржа, дефицит рабочих рук, рост стоимости легальной работы, изменившийся покупатель.
• Это не проблема одних ларёчников: из списка миллиардеров Forbes вылетели крупные имена из ретейла. Рынок концентрируется в руках гигантов.
• Мировой опыт показывает обе развилки: «ритейл-апокалипсис» и «продовольственные пустыни» в США — против сознательной защиты малой торговли во Франции и культа удобства в Японии.
• Для нас с вами это в перспективе означает меньше удобства и больше цен — когда конкурировать станет некому.
—
Если тема зацепила и хочется не просто читать новости, а понимать, что стоит за цифрами на ценнике, — нам по пути.
Подписывайтесь на наш Телеграм-канал: t.me/kassa_tv — там разборы выходят первыми, с фактами, без воды и без канцелярита.
И заходите в нашу группу ВКонтакте: vk.com/kassatv — обсуждаем, спорим, делимся живыми историями предпринимателей и потребителей.