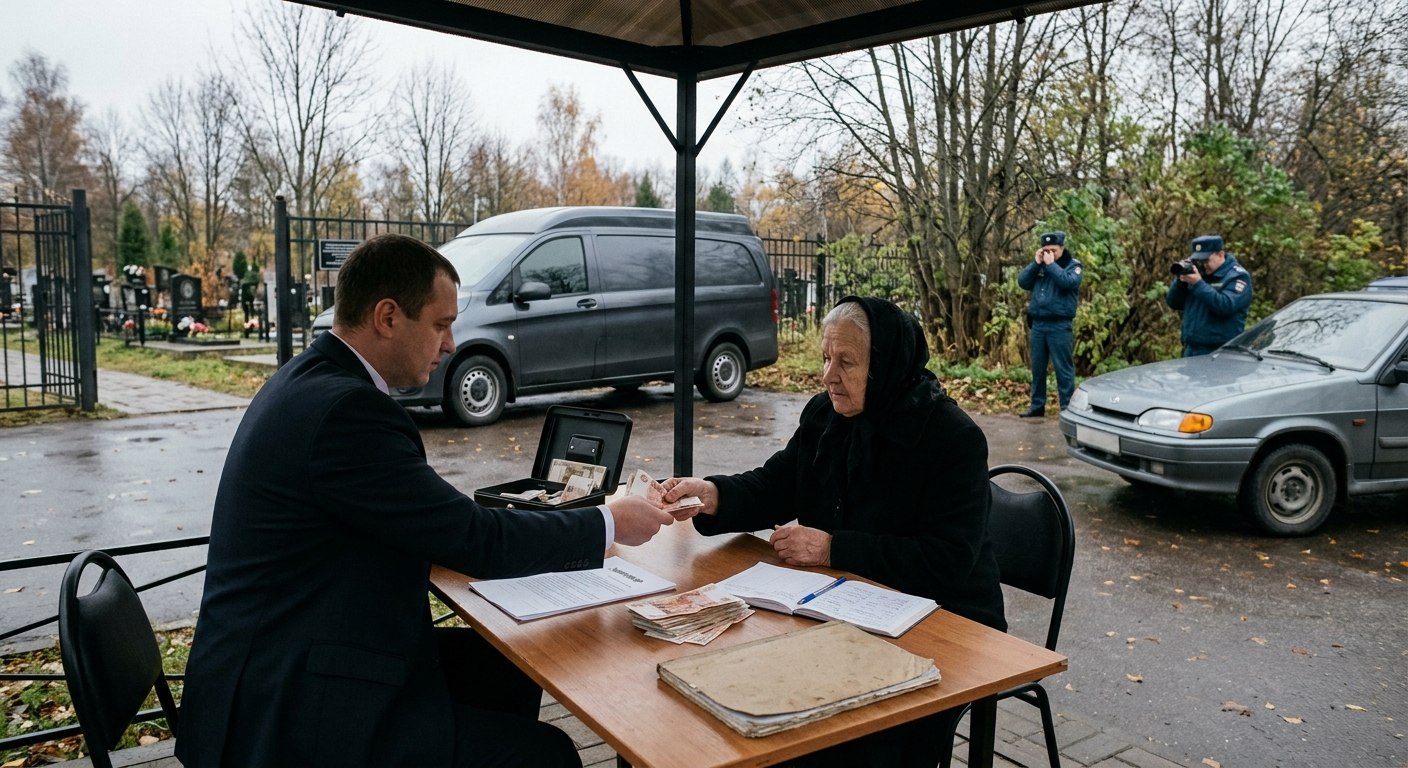
Похоронная отрасль редко ассоциируется с налоговыми экспериментами, кассовой дисциплиной и тонкостями патентной системы. У обычного человека в момент утраты есть совсем другие заботы. Нужно оформить документы, договориться с кладбищем, найти транспорт, выбрать гроб, заказать венки и каким-то образом не потеряться среди десятков организационных вопросов.
Предприниматель в это же время должен думать не только о церемонии, но и о том, как именно оформить каждый расчет. Копка могилы — услуга. Перевозка — услуга. Гроб — товар. Венок — товар. Работа распорядителя может оказаться отдельной услугой, причем не всегда той, которая укладывается в патент на ритуальную деятельность. А если все это включено в один договор и названо красивой фразой «комплексная организация похорон», то название само по себе еще ничего не решает.
Именно здесь начинается кассовая головоломка.
Индивидуальный предприниматель на патентной системе налогообложения в определенных случаях действительно может оказывать услуги по организации похорон и связанные с ними ритуальные услуги без применения контрольно-кассовой техники. Однако это не означает, что любой похоронный бизнес получил вечное освобождение от кассы. Льгота касается конкретного предпринимателя, конкретного налогового режима и конкретного вида деятельности.
Стоит в одном заказе появиться продаже венка, ленты, искусственных цветов, гроба или другой продукции — и разговор о кассе становится совсем другим.
Бюрократическая ирония заключается в том, что один и тот же клиент, одна и та же церемония и один и тот же предприниматель могут одновременно оказаться по обе стороны кассового законодательства. За одну часть заказа достаточно выдать самостоятельно разработанный документ о расчете, а за другую уже потребуется кассовый чек.
Разобраться в этом важно не только владельцам ритуальных компаний. Обычному человеку тоже полезно понимать, какой документ ему должны выдать, почему вместо чека иногда появляется квитанция и что делать, если расчет вообще никак не оформляют.
Сначала о главном: освобождение от кассы есть, но оно очень узкое
Применение онлайн-касс регулирует Федеральный закон от 22 мая 2003 года № 54-ФЗ. Его основная логика довольно проста: если организация или индивидуальный предприниматель принимает деньги в рамках расчета с покупателем или заказчиком, информация о таком расчете должна быть оформлена по установленным правилам.
В типичной ситуации используется контрольно-кассовая техника, сокращенно ККТ.
Современная онлайн-касса — это не просто коробка, которая печатает бумажки. Она формирует фискальный документ, записывает сведения в фискальный накопитель, а затем передает данные через оператора фискальных данных в налоговую систему. Покупатель получает бумажный или электронный чек, а налоговая — информацию о расчете.
Однако из общего правила есть исключения. Одно из них связано с индивидуальными предпринимателями, которые применяют патентную систему налогообложения и ведут виды деятельности, для которых законом разрешена работа без кассы при обязательной выдаче документа о расчете.
К таким видам деятельности могут относиться услуги по организации похорон и связанные с ними ритуальные услуги.
Но в этой формулировке важны буквально все слова.
Освобождение не предоставляется автоматически всей отрасли. Оно не распространяется на любую компанию, в названии которой есть слова «ритуал», «мемориал» или «похоронная служба». Оно не означает, что касса не нужна при продаже товаров. Оно не превращает любой платеж от родственников умершего в оплату ритуальной услуги.
Чтобы воспользоваться освобождением, должны одновременно выполняться как минимум следующие условия:
- деятельность ведет именно индивидуальный предприниматель;
- он применяет патентную систему налогообложения;
- у него имеется патент на соответствующий вид деятельности;
- фактически оказывается услуга, охватываемая этим видом деятельности;
- клиенту при расчете выдается документ с обязательными реквизитами;
- под видом услуги не скрывается продажа товаров или другая деятельность, для которой касса обязательна.
Если хотя бы одно звено выпадает, льгота может не сработать.
Например, общество с ограниченной ответственностью не становится «предпринимателем на патенте» просто потому, что занимается похоронами. Организации патентную систему не применяют. ИП на упрощенной системе налогообложения тоже не получает это освобождение автоматически. ИП с патентом на ритуальные услуги не вправе считать, что тот же патент и та же кассовая льгота покрывают продажу всех сопутствующих товаров.
Иными словами, речь идет не об отраслевой неприкосновенности, а о специальном исключении для определенной модели бизнеса.
Что такое патентная система и почему она здесь вообще появилась
Патентная система налогообложения, или ПСН, предназначена для индивидуальных предпринимателей. Предприниматель приобретает патент на определенный вид деятельности на установленный срок и платит налог исходя из потенциально возможного дохода, который определяется по правилам соответствующего региона.
Слово «патент» иногда вводит людей в заблуждение. Это не лицензия на профессию, не сертификат качества и не разрешение заниматься чем угодно в пределах одной отрасли.
Патент означает применение специального налогового режима к конкретному виду деятельности.
Если ИП получил патент на ритуальные услуги, из этого не следует, что автоматически покрыты:
- розничная торговля венками;
- продажа памятников;
- изготовление и продажа оград;
- торговля искусственными цветами;
- посредническая деятельность;
- агентское сопровождение;
- услуги, которые по своему экономическому содержанию относятся к другому виду бизнеса.
Кроме того, патент имеет территориальные и временные рамки. Предпринимателю важно следить за сроком действия документа, регионом ведения деятельности, лимитами и другими условиями применения режима.
Для клиента все это выглядит почти невидимо. Человек видит офис, вывеску, каталог и сотрудника. Но за стойкой может работать ООО, ИП на упрощенной системе, ИП на патенте или несколько субъектов одновременно. Иногда товар продает одна компания, услуги оказывает другая, а деньги принимает агент.
Именно поэтому две внешне одинаковые ритуальные службы могут оформлять расчеты по-разному. У одной будет кассовый чек на весь заказ, у другой — чек на товары и отдельный документ на услуги, у третьей — несколько чеков от разных поставщиков.
Само по себе различие документов еще не доказывает нарушение. Вопрос заключается в том, соответствует ли оформление реальной схеме сделки.
ККТ, кассовый чек и документ о расчете — не одно и то же
В бытовой речи почти любую бумагу после оплаты называют чеком. Юридически это слишком широкое слово.
Кассовый чек — фискальный документ, сформированный зарегистрированной контрольно-кассовой техникой. В нем содержатся установленные законом реквизиты. Такой чек может быть бумажным или электронным.
Если предприниматель законно работает без ККТ на основании специального исключения, он все равно не вправе просто забрать деньги и пожелать клиенту всего доброго. При расчете должен быть выдан документ, подтверждающий оплату.
Форму такого документа предприниматель может разработать самостоятельно. Это может быть квитанция, расчетный документ или иной бланк. Главное не название, а содержание.
В документе должны присутствовать предусмотренные законодательством обязательные сведения. В частности, необходимо идентифицировать продавца или исполнителя, указать дату расчета, содержание оказанной услуги, сумму и другие необходимые реквизиты.
На практике такой документ должен позволять ответить на несколько простых вопросов:
- кто получил деньги;
- от кого или в связи с каким заказом они получены;
- когда состоялся расчет;
- за что именно заплачено;
- в какой сумме;
- каким образом был оформлен документ;
- кто его выдал.
Если клиенту дают листок с надписью «Получено 50 000» и не указывают ни предпринимателя, ни назначение платежа, ни дату, такой листок сложно считать полноценным документом о расчете.
Не стоит автоматически называть любую квитанцию бланком строгой отчетности. В современной терминологии закона 54-ФЗ бланк строгой отчетности может быть фискальным документом, формируемым с применением специальной автоматизированной системы. Документ, который ИП на патенте выдает при законной работе без ККТ, имеет собственное правовое основание. В разговорной речи его могут называть квитанцией или бланком, но для проверки важны не привычные слова, а законность освобождения и обязательные реквизиты.
Почему услуга может быть без кассы, а венок — уже нет
Ритуальный заказ почти всегда имеет смешанный характер. В нем соединяются действия, работы, перевозка, аренда, продажа вещей и организационное сопровождение.
Проблема в том, что для клиента все это является одним событием — похоронами. Для налогового и гражданского законодательства внутри этого события существует несколько разных операций.
Услуга — это деятельность, результат которой обычно потребляется в процессе ее оказания. Например, организация церемонии, сопровождение, подготовка места захоронения или перевозка.
Товар — вещь, которая передается покупателю. Например:
- венок;
- траурная лента;
- гроб;
- урна;
- искусственные цветы;
- памятник;
- ограда;
- ритуальная одежда;
- табличка;
- лампада;
- другие предметы ритуального назначения.
Человек может воспринимать венок как неотделимую часть похорон. Закон при этом видит передачу товара за деньги.
Нельзя превратить товар в услугу одним движением клавиатуры. Если в договоре вместо «венок» написать «услуга по предоставлению цветочной композиции», но венок фактически передается заказчику и используется в церемонии, контролирующий орган вправе посмотреть на реальное экономическое содержание сделки.
То же самое относится к гробу. Формулировка «комплексное ритуальное обслуживание, пакет стандарт» не стирает факта передачи конкретного изделия.
Налоговое право вообще не особенно впечатляется маркетинговыми названиями. Можно назвать пакет «Почтение», «Память», «Достоинство» или «Премиальный церемониал». Но если внутри находятся товары, они не исчезают только потому, что менеджер объединил позиции в одну строку.
Несколько примеров, на которых проще понять правило
Пример первый: только ритуальная услуга
ИП работает на патентной системе и оказывает охватываемую патентом услугу. Он организует проведение церемонии и не продает клиенту товары.
Если соблюдены все условия освобождения, предприниматель может не применять ККТ. Однако при получении денег он обязан выдать документ о расчете с необходимыми реквизитами.
Фраза «кассы нет, поэтому документов не выдаем» в такой ситуации неверна. Отсутствие обязанности использовать ККТ не означает отсутствия обязанности документировать оплату.
Пример второй: продажа венка
Тот же предприниматель продает венок. Это уже товарная операция. Для нее кассовая льгота, связанная именно с оказанием ритуальных услуг, не применяется.
Потребуется ККТ и кассовый чек.
Если предприниматель включит стоимость венка в общую строку «организация похорон», риск никуда не исчезнет. При проверке могут изучаться договор, прайс-лист, накладные, закупки, переписка с клиентом, фотографии каталога, сведения на сайте и фактический состав заказа.
Пример третий: услуга и товары в одном заказе
Клиент заказывает организацию церемонии, транспорт и два венка.
По сути, заказ состоит из услуг и товаров. Предпринимателю необходимо корректно разделить операции и оформить расчеты в соответствии с правилами, применимыми к каждой части.
На практике возможны разные технические модели. Например, товары проводятся через ККТ, а на освобожденные услуги выдается предусмотренный законом документ. Другой вариант — добровольно использовать кассу и для тех операций, по которым закон разрешает обходиться без нее. Такой подход нередко удобнее: клиент получает понятное подтверждение, бухгалтерия видит единый поток, а сотрудникам не приходится каждый раз решать, какую бумагу печатать.
Однако добровольное использование кассы тоже требует правильной настройки. Номенклатура, налоговый режим, признаки предмета расчета и сведения о продавце должны отражаться корректно.
Пример четвертый: агент принимает деньги за чужие услуги
Ритуальная компания может не сама оказывать все услуги, а организовывать взаимодействие с перевозчиком, кладбищем, крематорием, изготовителем памятника или другим исполнителем.
Здесь появляется агентская схема.
Агент действует по поручению другого лица и может принимать деньги в пользу принципала. В кассовом чеке при такой модели имеют значение не только сумма и название услуги, но и сведения о том, кто фактически является поставщиком, а кто действует как посредник.
Нельзя считать, что слово «агент» автоматически освобождает посредника от ККТ. Наоборот, агентские расчеты часто требуют особенно внимательного оформления. Нужно понимать:
- кто заключает договор с клиентом;
- от чьего имени действует агент;
- кто принимает деньги;
- кому принадлежит выручка;
- какая часть суммы является вознаграждением;
- кто обязан сформировать чек;
- какие сведения о поставщике должны попасть в чек.
Посредническую деятельность нельзя без анализа подвести под патент на ритуальные услуги. Организация похорон в бытовом смысле и агентская деятельность в юридическом смысле могут пересекаться, но не всегда совпадают.
Пример пятый: предоплата
Клиент вносит аванс за будущую церемонию. Предприниматель должен определить, является ли этот платеж расчетом по закону 54-ФЗ и как его оформить.
Обычно предоплата не превращается в «просто деньги на хранении» только потому, что окончательная услуга будет оказана позже. Если для конкретной операции применяется ККТ, кассовые обязанности могут возникать как при получении аванса, так и при последующем зачете.
Если операция законно освобождена от ККТ, документ о расчете все равно должен соответствовать фактическому характеру платежа. Лучше прямо указывать, что получена предоплата, а не создавать впечатление, будто услуга уже полностью оказана.
Пример шестой: оплата по карте или через СБП
Иногда предприниматели полагают, что касса нужна только при наличных расчетах. Это давно не так.
Оплата банковской картой, через Систему быстрых платежей или обычным переводом от физического лица сама по себе не отменяет требований закона 54-ФЗ. Вопрос решается не по принципу «бумажные деньги или электронные», а исходя из характера расчета и наличия законного исключения.
Фраза «переведите на карту, тогда чек не нужен» должна настораживать. Особенно если деньги предлагается отправить на личную карту сотрудника или родственника владельца бизнеса.
Безналичная форма оплаты не является плащом-невидимкой для выручки.
А если товар используется при оказании услуги
Это одна из самых сложных практических тем.
Почти любая услуга требует каких-то материалов. Парикмахер использует шампунь, автомастерская — технические жидкости, клининговая компания — моющие средства. Материал может расходоваться в процессе оказания услуги, а может передаваться клиенту как самостоятельный товар.
В ритуальной сфере граница тоже не всегда идеально ровная.
Если предприниматель использует расходный материал исключительно в процессе оказания услуги и не передает его заказчику как отдельную товарную позицию, возможна одна квалификация. Если же клиент выбирает изделие по каталогу, оплачивает его стоимость и получает его для использования в церемонии, признаки продажи товара становятся очевидными.
При анализе могут учитываться:
- содержание договора;
- прайс-лист;
- наличие отдельной цены;
- способ выбора позиции;
- передача вещи клиенту;
- закупочные документы;
- учет остатков;
- реклама;
- товарные карточки на сайте;
- экономический смысл операции.
Гроб, венок, урна или памятник обычно обладают самостоятельной потребительской ценностью. Спрятать их в абстрактную «организационную услугу» трудно.
Предпринимателю опасно строить учет на мысли: раз товар используется на похоронах, значит, он автоматически становится ритуальной услугой. Следуя такой логике, магазин траурной одежды тоже мог бы объявить себя организатором церемоний и забыть о кассе. Закон устроен не настолько романтично.
Можно ли просто пробивать через кассу все подряд
Во многих случаях это наиболее понятная модель.
Льгота дает право не применять ККТ, но не обязывает предпринимателя отказываться от кассы. Если ИП на патенте использует онлайн-кассу добровольно и правильно оформляет расчеты, клиент получает привычный чек, а у бизнеса снижается риск, связанный с ошибочным разделением операций.
У такого подхода есть плюсы:
- единый стандарт работы для сотрудников;
- меньше путаницы при смешанных заказах;
- клиенту проще подтвердить расходы;
- легче разбирать возвраты и претензии;
- платежи проще сопоставлять с заказами;
- не нужно объяснять каждому посетителю, почему на одну позицию есть чек, а на другую выдана квитанция;
- ниже вероятность, что сотрудник забудет оформить документ.
Но есть и расходы:
- покупка или аренда кассы;
- фискальный накопитель;
- услуги оператора фискальных данных;
- настройка программного обеспечения;
- интернет-соединение;
- обучение персонала;
- перерегистрация и обслуживание;
- контроль правильности чеков.
Для маленького ИП, который оказывает только услуги и редко принимает платежи, освобождение может быть действительно полезным. Для крупной ритуальной службы со складом товаров, интернет-каталогом, несколькими менеджерами и смешанными заказами попытка обойтись без кассы иногда обходится дороже самой кассы.
Экономия на технике легко превращается в постоянную ручную сортировку: здесь услуга, здесь товар, здесь агентская операция, здесь предоплата, а здесь сотрудник по ошибке оформил все одной строкой.
Самостоятельная форма документа не означает творческую свободу
Закон не утвердил единственный обязательный дизайн документа о расчете для рассматриваемого освобождения. Предприниматель может разработать форму самостоятельно.
Некоторые воспринимают это как разрешение напечатать что угодно. Но свобода формы не равна свободе содержания.
Документ должен содержать обязательные реквизиты. Кроме того, он должен быть реально выдан клиенту в момент, предусмотренный законом, а не задним числом после жалобы.
Хорошая форма документа должна быть понятна человеку без бухгалтерского образования. В ней стоит четко разделять:
- сведения об исполнителе;
- идентификационные данные предпринимателя;
- дату расчета;
- наименование услуги;
- сумму;
- способ оплаты;
- данные лица, оформившего документ;
- номер документа;
- иные обязательные сведения.
Формулировка «ритуальные услуги» без расшифровки может оказаться слишком общей, особенно если заказ включает несколько действий. Номенклатура должна позволять понять, за что взяты деньги.
С другой стороны, документ не следует превращать в медицинскую карту умершего. Для подтверждения расчета обычно не нужны диагноз, подробности смерти и другие чувствительные сведения. Ритуальный бизнес работает с персональными данными и информацией, к которой необходимо относиться особенно бережно.
Хороший расчетный документ одновременно информативен для налогового контроля и деликатен по отношению к семье.
Почему в ритуальной сфере проблема особенно болезненна
В обычном магазине человек может спокойно сравнить цены, уйти, подумать и вернуться. При организации похорон времени почти нет. Решения принимаются быстро, часто в состоянии шока.
Этим иногда пользуются недобросовестные продавцы.
Клиенту называют общую сумму, принимают деньги, выдают неразборчивую квитанцию или вообще ничего не выдают. Через день выясняется, что часть обещаний была устной, конкретная модель товара в договоре не указана, транспорт оплачен отдельно, а цена «комплекса» выросла.
Отсутствие нормального документа создает проблемы сразу в нескольких направлениях.
Сложнее доказать факт оплаты
Банковский перевод может подтверждать движение денег, но не всегда раскрывает назначение платежа. Если средства отправлены на личную карту неизвестного человека, потом приходится доказывать, почему перевод был связан именно с похоронными услугами.
Сложнее предъявить претензию
Когда в документе написано только «комплекс услуг», возникает спор о том, что именно входило в комплекс. Заказчик говорит, что обещали определенную машину и два венка. Исполнитель отвечает, что договаривались о другом.
Сложнее оформить компенсацию или отчетность
Требования к документам зависят от конкретной выплаты, ведомства, работодателя, страховой программы или иной процедуры. Нельзя утверждать, что во всех случаях нужен исключительно кассовый чек: иногда принимаются и другие надлежащим образом оформленные документы. Но отсутствие какого-либо полноценного подтверждения расходов почти всегда осложняет ситуацию.
Сложнее понять структуру цены
Общая сумма ничего не говорит о том, сколько стоил товар, сколько — перевозка, сколько — работа исполнителя, а сколько — агентское вознаграждение.
Для семьи прозрачная детализация — не бюрократическая роскошь, а защита от навязанных услуг.
Что должен проверить обычный человек
В момент утраты человеку сложно заниматься юридической экспертизой. И все же несколько простых действий способны предотвратить дальнейшие споры.
Перед оплатой полезно уточнить:
- Кто является исполнителем по договору: ИП или организация.
- Кто именно принимает деньги.
- Какие услуги входят в заказ.
- Какие товары приобретаются отдельно.
- Какова цена каждой позиции.
- Какой документ будет выдан после оплаты.
- Кто отвечает за услуги сторонних исполнителей.
- Является ли принимающая деньги компания агентом.
- Как оформляется предоплата.
- Что произойдет при отказе от части заказа или замене товара.
Если кассовый чек не выдается, клиент вправе спросить, на каком основании предприниматель работает без ККТ и какой документ подтверждает расчет.
Это не проявление недоверия и не попытка устроить проверку в офисе. Нормальный бизнес спокойно объясняет свою схему. Если ответ звучит как «у нас похоронные услуги, нам вообще ничего не нужно», это повод насторожиться. Даже законное освобождение от кассы не отменяет выдачу документа.
После расчета стоит проверить:
- название или Ф.И.О. предпринимателя;
- ИНН;
- дату;
- сумму;
- перечень услуг или товаров;
- соответствие документа договору;
- отсутствие пустых строк и непонятных исправлений;
- сведения о лице, выдавшем документ;
- наличие иных обязательных реквизитов.
Электронный чек лучше сразу сохранить. Бумажный документ можно сфотографировать, поскольку термобумага со временем выцветает.
Что должен сделать предприниматель, чтобы не жить в ожидании проверки
Ритуальный бизнес обычно работает круглосуточно, в выходные и праздники. Заказы могут принимать разные сотрудники. Именно поэтому надеяться на устное правило «Марина знает, когда пробивать чек» — плохая идея.
Предпринимателю нужна формализованная система.
Провести инвентаризацию всех операций
Следует выписать все, за что бизнес получает деньги:
- организация церемонии;
- перевозка;
- подготовительные работы;
- аренда оборудования или транспорта;
- оформление документов;
- агентское сопровождение;
- продажа гробов;
- продажа венков;
- продажа лент;
- продажа урн;
- изготовление памятников;
- монтаж оград;
- хранение;
- иные работы и услуги.
После этого каждая операция должна получить правовую и налоговую квалификацию.
Сопоставить деятельность с патентом
Нужно проверить, что именно указано в патенте и какие операции он охватывает. Само наличие патента не отвечает на вопрос о каждой позиции в прайсе.
Если бизнес одновременно оказывает услуги и торгует, может потребоваться отдельный учет и применение разных правил.
Разделить товары и услуги в прайс-листе
Фраза «похороны под ключ» удобна для рекламы, но плоха для учета, если внутри скрывается десяток разных операций.
В договоре и внутренних документах желательно видеть реальный состав заказа. Чем прозрачнее разбивка, тем проще объяснить, почему по одной позиции применена ККТ, а по другой использовано освобождение.
Утвердить форму документа о расчете
Если предприниматель пользуется правом работать без кассы, форма документа должна быть утверждена и внедрена в работу. Необходимо предусмотреть нумерацию, обязательные реквизиты, хранение копий или корешков и контроль выдачи.
Написать инструкцию для сотрудников
Менеджер должен понимать:
- когда формируется кассовый чек;
- когда выдается иной документ;
- как оформляется смешанный заказ;
- что делать с авансом;
- как проводить возврат;
- как исправлять ошибку;
- что указывать при агентской схеме;
- куда обращаться при сбое кассы.
Чем эмоциональнее и быстрее проходит работа с клиентом, тем важнее простая письменная инструкция.
Проверить договоры с агентами и поставщиками
Если бизнес принимает деньги за чужие товары или услуги, договор должен соответствовать реальности. Формальная надпись «агентский договор» не спасает, если фактически компания действует как самостоятельный продавец.
Не принимать выручку на личные карты сотрудников
Такая практика создает налоговые, кассовые, банковские и потребительские риски. Клиенту сложно понять, кому он заплатил. Предпринимателю сложно доказать полноту учета. Сотруднику может быть сложно объяснить банку регулярные поступления от незнакомых людей.
Что бывает за нарушения
Нарушения порядка применения ККТ и выдачи документов могут повлечь административную ответственность по статье 14.5 КоАП РФ.
При этом важно различать несколько ситуаций:
- ККТ должна была применяться, но не применялась;
- кассовый чек оформлен с нарушениями;
- документ не передан покупателю;
- предприниматель законно работал без ККТ, но не выдал обязательный документ о расчете;
- допущено повторное нарушение;
- порядок расчета искажался систематически.
Для разных составов предусмотрены разные санкции. В некоторых случаях размер штрафа связан с суммой расчета, проведенного без кассы. Для должностных лиц и ИП при неприменении ККТ может применяться штраф в доле от суммы расчета с установленным минимальным пределом. Для организаций санкции строже. При повторных нарушениях и наличии предусмотренных законом условий возможна приостановка деятельности.
Отдельная ответственность предусмотрена за непередачу покупателю кассового чека или иного обязательного документа.
Точную квалификацию нельзя определять по одной фразе «не дали чек». Нужно установить:
- была ли обязательна ККТ;
- имелось ли право на освобождение;
- какой документ должен был быть выдан;
- состоялся ли расчет;
- кто принял деньги;
- была ли операция товарной, сервисной или агентской;
- является ли нарушение первичным или повторным.
Предпринимателю опасно ориентироваться на самые маленькие штрафы из случайной статьи в интернете. Реальная стоимость нарушения может включать не только административную санкцию, но и налоговую проверку, корректировку учета, расходы на юриста, конфликт с банком, возвраты клиентам и репутационный ущерб.
Почему попытка назвать все услугой выглядит заманчиво
У ритуального бизнеса есть понятный экономический соблазн. Если продажа товаров требует кассы, а услуга на патенте позволяет работать без нее, почему бы не объединить все в один «комплекс»?
На бумаге идея кажется простой:
- гроб превращается в «обеспечение церемонии»;
- венок — в «декоративное сопровождение»;
- лента — в «оформительскую услугу»;
- урна — в «организацию хранения праха»;
- агентская комиссия — в «консультацию».
Но проверяющие органы оценивают не только названия строк. Они могут сопоставить выручку с закупками. Если предприниматель регулярно приобретает сотни товарных единиц, размещает каталог с ценами и позволяет клиенту выбирать конкретную модель, трудно объяснить, почему никакой торговли якобы нет.
Кроме того, такая маскировка вредит самому бизнесу. Она разрушает управленческий учет. Владелец перестает понимать, сколько зарабатывает на услугах, сколько — на товарах, где образуются остатки, какие позиции прибыльны и куда исчезает склад.
Иногда честное разделение операций полезно не только налоговой, но и предпринимателю.
Ирония единого пакета
Современный рынок любит пакетные предложения. Банки продают пакеты услуг, салоны — комплексы процедур, туристические компании — туры, автосервисы — техническое обслуживание «под ключ».
Ритуальная сфера не исключение.
Для клиента пакет удобен: одна цена, один менеджер, один договор. Для закона пакет может напоминать чемодан, который все равно придется открыть на досмотре.
Внутри обнаружатся товары, услуги, аренда, перевозка, посредничество и платежи третьим лицам. И каждая составляющая способна подчиняться своим правилам.
Сам по себе пакет не запрещен. Проблема возникает, когда объединение используется не ради удобства клиента, а для сокрытия реальной природы операций.
Разумный предприниматель может сохранить красивое коммерческое название, но при этом сделать подробное приложение к договору. Клиент будет видеть общую стоимость и одновременно понимать состав заказа. Кассовое оформление станет соответствовать фактическим позициям.
Красивый маркетинг и нормальный учет вполне способны существовать вместе. Для этого не требуется чудо — достаточно не просить бухгалтера угадывать содержимое пакета по его поэтическому названию.
Возвраты, отмены и изменения заказа
Похоронные заказы могут меняться очень быстро. Родственники отказываются от части товаров, заменяют венок, выбирают другой транспорт, меняют формат церемонии или способ захоронения.
Каждое изменение влияет на расчеты.
Если товар был оплачен через ККТ, возврат должен оформляться в соответствии с кассовыми правилами. Если деньги были приняты за освобожденную услугу с выдачей документа, возврат тоже необходимо документировать.
Нельзя просто забрать старую квитанцию и порвать ее. У бизнеса должны остаться сведения о первоначальном расчете, причине изменения и возвращенной сумме.
Особое внимание требуется при частичном возврате. Например, клиент отказывается от одного венка, но сохраняет остальные товары и услуги. Документы должны показывать, какая именно позиция отменена.
Понятный порядок возвратов желательно прописать в договоре. При этом условия договора не могут отменять права потребителя, установленные законом.
Договор и кассовый документ выполняют разные задачи
Иногда предприниматель говорит: «Зачем чек? Есть же договор».
Договор не заменяет документ о расчете.
В договоре стороны фиксируют обязательства: что исполнитель должен сделать, в какие сроки, по какой цене и на каких условиях. Но наличие договора еще не доказывает, что деньги действительно были переданы.
Кассовый чек или иной надлежащий документ подтверждает расчет.
Обратная ситуация тоже возможна: чек есть, но подробного договора нет. Чек подтверждает оплату, однако может не раскрывать все обязательства исполнителя.
Для сложного ритуального заказа клиенту желательно иметь:
- договор;
- спецификацию или перечень позиций;
- акт, если он необходим по характеру отношений;
- кассовые чеки на операции, где применяется ККТ;
- документы о расчетах по законно освобожденным услугам;
- подтверждение изменений и возвратов;
- сведения о сторонних исполнителях, если они участвуют в заказе.
Это не бюрократия ради папки. Это способ спустя несколько дней восстановить договоренности, которые в момент утраты человек мог просто не запомнить.
Как на кассовую проблему смотрит добросовестный предприниматель
Для малого бизнеса онлайн-касса — реальный расход. Ее нужно приобрести или арендовать, зарегистрировать, подключить, обслуживать и своевременно менять фискальный накопитель. Сотрудники ошибаются, интернет пропадает, программа обновляется в самый неудобный момент.
Поэтому желание использовать законное освобождение вполне понятно. Предприниматель не обязан добровольно увеличивать свои расходы только ради того, чтобы выглядеть солиднее.
Но освобождение работает нормально лишь тогда, когда деятельность действительно укладывается в условия закона.
Если у ритуальной службы половина оборота приходится на товары, отказ от кассы превращается не в экономию, а в источник постоянного риска. Менеджерам приходится маскировать позиции, бухгалтеру — вручную сводить документы, владельцу — объяснять, почему на складе есть товары, а в расчетах только услуги.
Добросовестный предприниматель обычно выбирает одну из двух понятных моделей:
- Использует освобождение только для реально охватываемых им услуг, а товары и иные операции проводит через ККТ.
- Применяет кассу ко всем расчетам, чтобы упростить процессы.
Самый опасный вариант находится посередине: касса формально есть, но используется только тогда, когда сотрудник вспоминает о ней.
Как на ситуацию смотрит потребитель
Обычному человеку не особенно важно, на какой системе налогообложения работает ритуальная служба. Он хочет получить обещанное, не переплатить и иметь подтверждение расходов.
Если вместо кассового чека выдается законный документ с понятными реквизитами, само по себе это не должно пугать. Важно, чтобы документ действительно подтверждал расчет, а предприниматель имел право работать без ККТ.
Насторожиться стоит, если:
- документы обещают выдать потом;
- в квитанции нет данных предпринимателя;
- деньги просят перевести на карту физического лица;
- сумму разбивают между несколькими незнакомыми получателями;
- товар называют услугой, но отказываются его конкретизировать;
- цена в договоре отличается от фактической оплаты;
- сотрудник не может объяснить, кто является продавцом;
- на просьбу выдать документ реагируют раздражением;
- клиенту предлагают подписать пустые бланки;
- после оплаты забирают оригинал договора.
В нормальном бизнесе документ не является одолжением клиенту. Это стандартная часть сделки.
Что происходит в других странах
Сравнивать кассовые системы разных государств нужно осторожно. Где-то применяется жесткая фискализация каждой розничной операции, где-то налоговый контроль строится на бухгалтерских записях, банковских данных и последующей отчетности. Кроме того, ритуальные услуги могут регулироваться не только налоговыми, но и муниципальными, потребительскими, страховыми и отраслевыми правилами.
Тем не менее международный опыт показывает несколько интересных подходов.
Германия: чек как элемент фискальной дисциплины
В Германии действует требование выдачи документа о расчете при использовании электронных кассовых систем, а сами системы защищаются техническими средствами от незаметного изменения данных. Известная обязанность предлагать покупателю чек действует с 2020 года.
Немецкая модель вызвала много дискуссий. Критики говорили о горах ненужной бумаги, особенно при мелких покупках. Сторонники отвечали, что смысл не в бумаге как таковой, а в невозможности незаметно удалить операцию из учета.
Российская дискуссия очень похожа. Никому не нужен чек ради чека. Нужна фиксируемая операция, которую нельзя бесследно переписать задним числом.
Италия: передача данных в налоговую систему
Италия последовательно развивала систему электронных документов и телематической передачи сведений о розничных расчетах. Для бизнеса это означает более тесную связь кассового оборудования с налоговым контролем.
Такой подход снижает пространство для неучтенной выручки, но повышает зависимость предпринимателя от техники, программного обеспечения и правильной настройки процессов.
Ритуальная компания в любой стране сталкивается с тем же конфликтом: услуга должна оказываться немедленно, а техника иногда решает устроить собственную церемонию прощания с интернетом.
Швеция: сертифицированные кассовые решения
Шведское регулирование предусматривает требования к кассовым системам для многих видов продаж товаров и услуг. Значение имеет защищенность учета и возможность контроля со стороны налоговых органов.
При этом даже в странах с высокой долей безналичных платежей кассовая дисциплина не исчезает. Оплата картой оставляет банковский след, но банковский след не всегда заменяет корректный фискальный документ.
Великобритания: иной акцент
В Великобритании нет полного аналога российской обязательной онлайн-фискализации каждого расчета через единую модель ККТ. Контроль в большей степени опирается на бухгалтерские записи, отчетность и способность бизнеса подтвердить доходы и расходы.
Это не означает свободу работать без документов. Предприниматель обязан вести учет, а потребительские споры решаются с учетом договоров, счетов, квитанций и банковских подтверждений.
Отдельного внимания заслуживает регулирование предоплаченных похоронных планов. В Великобритании такая сфера получила финансовое регулирование, поскольку человек может заплатить задолго до оказания услуги. Здесь главный риск связан не только с кассовым чеком, но и с сохранностью денег клиента.
Общий международный вывод
Разные страны используют разные технические инструменты, но решают одну задачу: расчет должен оставлять проверяемый след.
Где-то таким следом является фискальный чек, переданный в налоговую систему. Где-то — защищенная кассовая запись. Где-то — бухгалтерский документ и банковская операция.
Российская особенность заключается в сочетании широкой онлайн-фискализации с многочисленными точечными исключениями. Иногда именно исключения делают систему сложнее основного правила.
Почему полное освобождение ритуальных услуг от касс было бы спорным
С одной стороны, небольшому ИП, который оказывает ограниченный набор услуг, касса может создавать непропорциональную нагрузку. Особенно если расчеты редкие, деятельность ведется в небольшом населенном пункте, а товары не продаются.
С другой стороны, ритуальный рынок особенно чувствителен к злоупотреблениям. Клиент находится в уязвимом состоянии, услуги заказываются срочно, а сумма может складываться из большого количества позиций.
Полное освобождение всей отрасли от фискального контроля могло бы создать слишком удобную среду для неучтенных расчетов. Полная обязательность ККТ для каждого небольшого исполнителя, напротив, увеличила бы издержки там, где риск торговли и сложных схем невелик.
Текущее решение пытается найти компромисс: дать льготу ИП на патенте при оказании определенных услуг, но сохранить кассу для товарных и иных операций.
Проблема компромисса — сложность границы.
Предпринимателю приходится определять экономическую природу каждой позиции. Клиент получает разные документы. Сотрудник может ошибиться. Налоговый спор начинается не вокруг факта оплаты, а вокруг философского вопроса: где заканчивается услуга и начинается товар.
Возможна ли более простая система
Теоретически законодательство могло бы двигаться по нескольким направлениям.
Первый вариант — обязательная ККТ для всех ритуальных расчетов. Правило простое, но нагрузка на малый бизнес возрастает.
Второй вариант — освобождение всего комплексного ритуального заказа, включая сопутствующие товары. Для предпринимателей удобно, но появляется риск, что под видом похоронных пакетов начнут продавать почти неограниченный ассортимент без фискализации.
Третий вариант — специальный отраслевой документ с единым форматом и обязательной детализацией. Это упростило бы понимание для клиентов, но создало бы еще один вид отчетности.
Четвертый вариант — цифровая квитанция без полноценной кассы, автоматически регистрируемая в налоговой системе. По сути, это могла бы быть облегченная форма фискализации для микробизнеса.
Пока действует существующая модель, предпринимателю приходится работать с теми правилами, которые есть. А они требуют не столько покупки кассы, сколько честного ответа на вопрос: что именно продается клиенту.
Главная ошибка — считать, что похороны находятся вне обычной экономики
Ритуальная сфера эмоционально особенная, но экономически это рынок товаров и услуг. Здесь есть договоры, цены, склады, посредники, перевозчики, производители, аренда, сотрудники и расчеты.
Уважительное отношение к утрате не должно превращаться в отсутствие прозрачности.
Наоборот, именно в такой сфере документы особенно важны. Человек не должен выяснять, кому он перевел деньги, почему итоговая сумма выросла и кто отвечает за неоказанную услугу.
Кассовый чек не делает компанию добросовестной автоматически. Можно выдать идеальный чек и плохо провести церемонию. Но отсутствие документов значительно упрощает жизнь тем, кто не собирается отвечать за результат.
Короткая памятка для ритуального бизнеса
Если собрать все в несколько практических тезисов, получится следующая картина:
- право работать без ККТ есть не у любой ритуальной компании;
- специальное освобождение связано с ИП на патентной системе и соответствующими услугами;
- освобождение от ККТ не означает освобождения от выдачи документа о расчете;
- форма документа может быть разработана предпринимателем, но обязательные реквизиты должны присутствовать;
- продажа венков, лент, искусственных цветов и другой продукции требует отдельной оценки и, как правило, применения ККТ;
- товар нельзя безопасно превратить в услугу простым переименованием;
- агентские расчеты требуют отдельного анализа;
- наличные, карта, СБП и перевод от физического лица не следует автоматически считать принципиально разными с точки зрения необходимости оформления расчета;
- договор не заменяет платежный документ;
- смешанные заказы лучше детализировать;
- добровольное применение ККТ может оказаться проще, чем постоянное разделение операций;
- за невыдачу обязательного документа предусмотрена административная ответственность.
Итог: касса может быть не нужна, документ — нужен всегда
ИП на патентной системе, который действительно оказывает охватываемые патентом ритуальные услуги, вправе при соблюдении установленных условий не применять контрольно-кассовую технику.
Но клиент не должен уходить без подтверждения оплаты. Предприниматель обязан выдать документ с обязательными реквизитами.
Если же происходит продажа венков, траурных лент, искусственных цветов, гробов, урн, памятников или другой продукции, одной ссылки на ритуальный характер бизнеса недостаточно. Товар остается товаром, даже если он продается в самый тяжелый для покупателя день.
Та же осторожность необходима при агентских услугах и смешанных заказах. Нельзя автоматически подвести под кассовую льготу все, что каким-либо образом связано с похоронами.
Главный принцип здесь предельно земной: закон смотрит не на торжественность названия и не на отраслевую вывеску, а на реальное содержание расчета.
Если деньги получены за услугу, которая подпадает под предусмотренное для ИП на патенте освобождение, возможна работа без ККТ с обязательной выдачей документа. Если деньги получены за товар или иную операцию, для которой освобождения нет, потребуется касса.
Ирония в том, что человеку продают единый «последний путь», а бухгалтерии приходится раскладывать его на отдельные позиции. Но пока правила устроены именно так, лучшая защита для бизнеса — прозрачный учет, а для потребителя — понятный договор и надлежащий платежный документ.
Материал отражает общий подход законодательства по состоянию на 31 июля 2026 года. Конкретную схему расчетов следует проверять с учетом действующей редакции закона 54-ФЗ, условий патента, содержания договоров и фактической деятельности предпринимателя.
Подписывайтесь на наши площадки, чтобы не пропускать разборы кассовых правил, налоговых изменений и спорных ситуаций для бизнеса:
- Telegram: https://t.me/kassa_tv
- ВКонтакте: https://vk.com/kassatv
- МАХ: https://max.ru/se13466303_biz