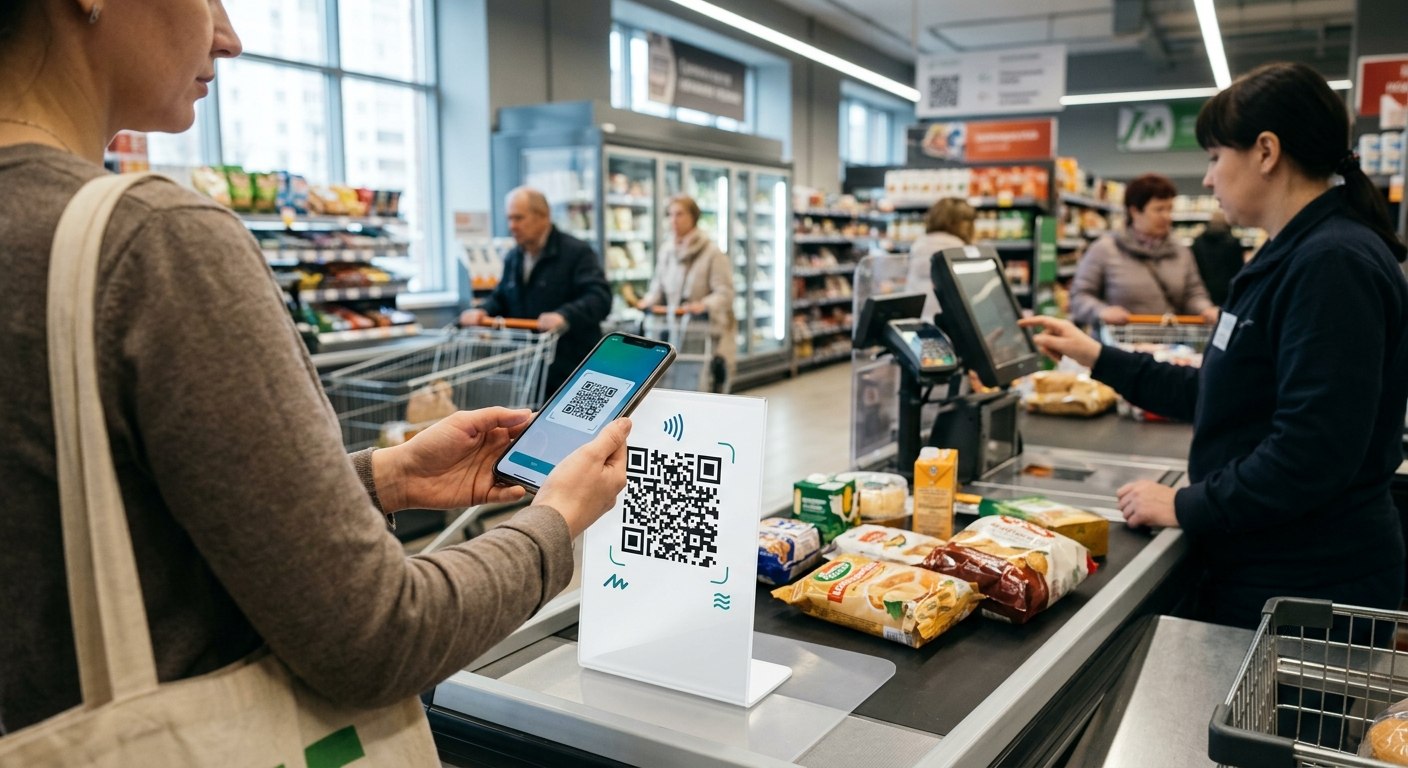
Представьте обычную картину: вечер пятницы, очередь в супермаркете, человек подходит к кассе и упирается взглядом в небольшой пластиковый «лес» из наклеек. Тут QR-код одного банка, рядом — другого, чуть ниже — третьего, а сбоку ещё табличка «оплата по СБП». И вот стоит покупатель, как турист перед картой метро в незнакомом городе, и пытается понять: куда же наводить камеру, чтобы списались деньги именно с его приложения, да ещё и кешбэк прилетел.
Эта мелкая, но до зубовного скрежета знакомая бытовая сценка скоро должна уйти в прошлое. С 1 сентября в России начинают внедрять универсальный QR-код для оплаты товаров, работ и услуг. Звучит как очередная скучная новость из разряда «приняли закон», но за этой формулировкой прячется довольно занятная история про деньги, конкуренцию банков и про то, кто на самом деле управляет нашими платежами. Давайте разбираться по-человечески, без канцелярита.
Что вообще происходит и почему об этом все заговорили
Если совсем коротко: вместо десятка разных кодов на одной кассе будет один. Универсальный. Его можно считать любым банковским приложением, после чего на экране смартфона выскочит меню — выбирай, чем платить.
Юридическая основа всей затеи — федеральный закон, который подписали ещё летом 2025 года. То есть готовились к этому заранее, и сентябрь 2026-го — это не «свалилось как снег на голову», а заранее объявленная дата старта. Просwho старт этот не одномоментный, а растянутый на несколько лет (об этом ниже).
Главный технический «движок» реформы — НСПК. Расшифровывается как Национальная система платёжных карт. Для большинства людей это название ничего не говорит, а зря — именно эта структура управляет картами «Мир» и Системой быстрых платежей. По сути, это та самая «труба», по которой бегают деньги между банками внутри страны. И теперь через неё же будут формироваться универсальные коды.
Идея красивая: один стандарт, один код, никакого хаоса. Но, как водится, дьявол прячется в деталях, и о них стоит поговорить отдельно.
Маленький ликбез: что за слова такие — СБП, эквайринг и цифровой рубль
Прежде чем рассуждать, имеет смысл расшифровать пару терминов, потому что без них дальше будет каша.
QR-код — это та самая квадратная «мозаика» из чёрно-белых пикселей. По факту в неё зашита ссылка или набор данных. Наводишь камеру — телефон считывает зашифрованную информацию. Ничего магического, просто удобный способ передать данные без набора руками.
СБП — Система быстрых платежей. Механизм, который позволяет переводить деньги между банками мгновенно и, как правило, дёшево (а переводы между своими счетами и до определённой суммы — вообще бесплатно). Когда вы платите в магазине «по QR», деньги обычно списываются именно через СБП — напрямую со счёта, минуя классическую карточную схему.
Эквайринг — это когда магазин принимает у вас безналичную оплату и платит за это комиссию банку. Вот здесь и зарыта главная финансовая интрига. Классический эквайринг по картам дороже, чем оплата по QR через СБП. Поэтому бизнес давно любит «коды на кассе» — они снижают издержки.
Pay-сервис — это платёжное приложение конкретного банка, по сути обычная безналичная оплата с карты, только обёрнутая в красивую кнопку в смартфоне.
Цифровой рубль — третья форма национальной валюты, помимо наличных и безналичных денег. Условно говоря, это «электронные деньги напрямую от Центробанка», которые хранятся не на счёте в коммерческом банке, а в специальном кошельке. Тема отдельная и местами спорная, но в контексте универсального кода важно одно: им тоже можно будет платить, если торговая точка это поддерживает.
Теперь, когда словарь под рукой, можно рассуждать дальше.
Взгляд простого покупателя: станет ли реально удобнее
С точки зрения обычного человека всё выглядит почти идеально. Подошёл к кассе, увидел один код, навёл камеру — и приложение само показало: вот СБП, вот оплата картой, вот цифровой рубль. Выбрал, подтвердил, ушёл. Никакой беготни глазами по наклейкам, никакого «ой, а вашего банка тут нет».
И отдельный плюс, который греет душу любителям выгоды: бонусы и кешбэк никуда не денутся. Это важный момент, потому что многие боялись именно этого — мол, перейдём на единый код и лишимся всех своих процентов возврата. Заявлено, что программы лояльности банка продолжат действовать. То есть человек платит как привык, экономит как привык, просто делает это через единый интерфейс.
Но давайте по-честному, с щепоткой здорового скепсиса. Удобство «одного кода» во многом зависит от того, как банки реализуют то самое всплывающее меню. Если оно будет интуитивным — отлично. А если превратится в очередной экран с десятью вкладками, мелким шрифтом и навязчивым предложением «оформите кредитную карту прямо сейчас» — то покупатель просто поменяет один вид раздражения на другой. Технологии хороши ровно настолько, насколько хорошо их «допилили» в конкретном приложении.
Ещё один нюанс — привычка. Люди вообще тяжело меняют поведенческие шаблоны. Тот, кто годами тыкал в наклейку своего банка, не обязательно за один день перестроится. Так что какое-то время на кассах будет лёгкая неразбериха «по инерции», пока все не привыкнут, что код теперь один и тот же на всех.
Взгляд предпринимателя: спасение или новая головная боль
А вот тут начинается самое интересное, потому что бизнес смотрит на любые нововведения сквозь призму одного вопроса: «Сколько это будет мне стоить и сколько нервов отнимет?»
С одной стороны, для предпринимателя единый стандарт — это потенциально хорошо. Магазин перестаёт быть заложником одного банка-провайдера. Раньше как бывало: подключился к эквайрингу одного банка, а потом хочешь сменить условия — и упираешься в технические сложности, перенастройку оборудования, переобучение кассиров. Универсальный код теоретически делает бизнес мобильнее: банки вынуждены конкурировать за клиента не «привязкой», а реальным качеством сервиса и комиссиями. А конкуренция между банками — это почти всегда хорошо для тех, кто платит комиссии.
С другой стороны, любой опытный предприниматель знает золотое правило: между «закон приняли» и «всё работает гладко» лежит пропасть, заполненная техническими сбоями, обновлениями ПО, обучением персонала и недешёвыми консультантами.
Вопросы, которые возникают у бизнеса, вполне приземлённые:
• Кто будет платить за перенастройку касс и терминалов? Любое новое требование — это апгрейд оборудования или софта. Для крупной сети это статья расходов в бюджете, а для небольшого магазина — ощутимый удар.
• Какой будет итоговая комиссия? Громкие слова про конкуренцию — это прекрасно. Но предприниматель верит не словам, а цифре в выписке. Если в итоге универсальный код окажется дороже привычной схемы, весь энтузиазм испарится мгновенно.
• Что с надёжностью? Когда у тебя пять разных способов приёма оплаты, отказ одного не критичен. Когда всё сводится к единой инфраструктуре, любой её сбой бьёт сразу по всем. Концентрация удобна, но повышает цену любой технической аварии.
То есть для бизнеса это не «однозначно праздник» и не «однозначно беда» — это реформа, к которой надо готовиться заранее, считать деньги и не питать иллюзий, что всё заработает само.
Поэтапность: почему не включили всё разом
Отдельно стоит похвалить логику внедрения — её решили не делать одномоментной. И это разумно, потому что «давайте все и сразу с завтрашнего дня» — это рецепт всероссийского коллапса на кассах.
Этапы выглядят так:
• С 1 сентября 2026 года к системе обязаны подключиться системно значимые банки и крупные торговые сети с годовой выручкой более 120 миллионов рублей.
• С 1 сентября 2027 года — банки с универсальной лицензией и бизнес с выручкой более 30 миллионов рублей.
• С 1 сентября 2028 года — все остальные банки и продавцы с выручкой более 20 миллионов рублей.
Что такое «системно значимый банк»? Это крупные банки, от стабильности которых зависит работа всей финансовой системы страны. Их немного, но через них проходит огромная доля операций. Логика очевидна: сначала подключают «тяжеловесов», у которых есть ресурсы, ИТ-команды и деньги на обкатку технологии. А малый бизнес получает запас времени, чтобы спокойно подготовиться, посмотреть на чужие шишки и не наступать на них самому.
Такой ступенчатый подход — это, по сути, признание простого факта: одно дело перестроить крупную сеть с собственным ИТ-отделом, и совсем другое — маленький магазинчик у дома, где «весь айти-отдел» — это сам владелец, который вечером после смены гуглит, как обновить прошивку терминала.
Кого это не касается: исключения
Закон предусмотрел два важных исключения, и они вполне здравые.
Первое — местности без интернета. Логика железная: универсальный код работает онлайн, а если в посёлке стабильной связи нет в принципе, требовать его — это издевательство. Там, где ловит только одна палочка сети где-то на крыше сельмага, наличные ещё долго будут королём.
Второе — совсем маленький бизнес с годовой выручкой, не достигающей 5 миллионов рублей. Логика та же гуманная: не вешать на микропредпринимателя дополнительные обязательства, которые для него по затратам несоразмерны масштабу дела. Условный мастер по ремонту обуви в крошечной будке или продавец на небольшой ярмарке может выдохнуть.
Это, кстати, важный сигнал: реформа целится в системную инфраструктуру, а не в то, чтобы добить самых маленьких лишними требованиями.
А как у других? Опыт стран, которые прошли этот путь
Россия здесь точно не первопроходец — мир уже несколько лет живёт в эпоху QR-платежей, и опыт других стран весьма поучителен.
Китай — пожалуй, самый яркий пример. Там оплата по QR-коду стала настолько тотальной, что наличные кое-где встречают с удивлением. Уличный торговец фруктами, бабушка с овощами, музыкант в переходе — у всех висит код. Два гиганта, WeChat Pay и Alipay, фактически приучили целую огромную страну платить телефоном за всё. Урок отсюда простой: QR-оплата способна стать абсолютно массовой привычкой буквально за несколько лет, если она удобна и повсеместна.
Индия показала другую модель — там сделали ставку на единый национальный стандарт мгновенных платежей, к которому подключились все банки и платёжные приложения. Суть та же, что задумана в России: единая «труба», поверх которой работают разные сервисы, а человек выбирает любое удобное приложение. И эта модель «выстрелила» именно потому, что государство создало общий стандарт, а конкуренция шла на уровне удобства приложений. Очень похоже на то, что пытаются сделать с универсальным кодом.
Бразилия запустила свою систему мгновенных платежей, которая за короткое время стала чуть ли не основным способом расчётов в стране. Там тоже единый стандарт и оплата по QR-коду между кем угодно. И тоже видно: когда платёж быстрый, дешёвый и единый, люди и бизнес переходят на него охотно.
Из этих примеров напрашивается главный вывод: единый стандарт почти всегда выигрывает у разрозненного «зоопарка». Когда правила одни для всех, выигрывают и потребители (удобство), и государство (прозрачность), и в итоге сам рынок (конкуренция качеством, а не привязкой). Россия, по сути, идёт по проторённой и доказавшей свою работоспособность дороге — просто с поправкой на свою инфраструктуру в лице НСПК.
Скрытая суть: дело не в коде, а в конкуренции
Если присмотреться, вся эта история не столько про удобство покупателя (хотя про него тоже), сколько про передел расстановки сил на платёжном рынке.
Когда на кассе висит десяток кодов от разных банков, выигрывает тот, кто первым «застолбил» эту кассу и привязал к себе магазин. Универсальный код ломает эту монополию. Теперь не важно, чью наклейку наклеили — важно, какое приложение удобнее покупателю и какие условия выгоднее бизнесу. Банки лишаются возможности удерживать клиента техническими барьерами и вынуждены бороться по-честному: сервисом, кешбэком, надёжностью, скоростью.
Для рынка это, скорее, оздоровление. Меньше «привязки», больше реальной конкуренции. Хотя, конечно, крупным игрокам, которые годами выстраивали свои экосистемы и приучали к ним клиентов, такая «уравниловка» вряд ли по душе. Но в этом и смысл: когда всем выдают одинаковые правила игры, побеждать приходится не положением, а качеством.
Здоровый скепсис напоследок
Чтобы не выглядеть восторженным агитатором, стоит проговорить и риски, о которых легко забыть в потоке оптимизма.
Во-первых, технические сбои на старте почти неизбежны. Любое масштабное внедрение проходит через стадию «оно опять не работает». Это нормально, но первые месяцы могут быть нервными — и для кассиров, и для покупателей.
Во-вторых, многое зависит от итоговых комиссий. Красивая концепция конкуренции работает только если бизнесу реально станет дешевле или хотя бы не дороже. Иначе все хорошие слова останутся словами.
В-третьих, концентрация инфраструктуры — палка о двух концах. Единый стандарт удобен, но делает систему более зависимой от одной точки. Чем больше яиц в одной корзине, тем аккуратнее эту корзину надо нести.
И всё же, если отбросить ворчание, направление выбрано здравое. Мировой опыт показывает, что единый понятный стандарт почти всегда лучше, чем хаос из несовместимых решений. А значит, у затеи есть все шансы из «очередного закона» превратиться в по-настоящему удобную часть повседневности — ту самую, которую через пару лет будут воспринимать как должное, удивляясь, как вообще раньше жили с этим «лесом» наклеек на кассе.
Платёжный мир меняется на глазах, и за этими изменениями стоит следить — особенно тем, кто торгует, обслуживает покупателей и работает с кассой каждый день. Чтобы не пропустить важное и узнавать о новшествах раньше, чем они свалятся на голову, подписывайтесь на наши группы:
• Телеграм: https://t.me/kassa_tv
• ВКонтакте: https://vk.com/kassatv