Еще в начале сентября, когда в деловых кругах только циркулировали слухи о готовящихся проектах Минфина, большинство скептиков привычно пожимали плечами. Российский предприниматель научен горьким опытом: между громкими обещаниями чиновников в новостных лентах и реальной подписью премьер-министра на официальном бланке часто пролегает непреодолимая пропасть из бюрократических согласований, ведомственного торга и бесконечных правок. Слишком часто спасительные инициативы на пути к финалу обрастали такими невыполнимыми условиями, что воспользоваться ими могли лишь единицы.
Но на этот раз государственная машина сработала без проволочек. Чернила на правительственном документе уже полностью высохли: Постановление Правительства РФ от 25 августа 2026 года № 1074 было официально опубликовано 26 августа и вступило в законную силу.
Сегодня, 17 сентября, когда пыль первых эмоциональных споров улеглась, а первые ежемесячные реестры пострадавших уже начали курсировать по закрытым цифровым каналам между маркетплейсом и ведомствами, пришло время разобрать этот документ до последнего винтика.
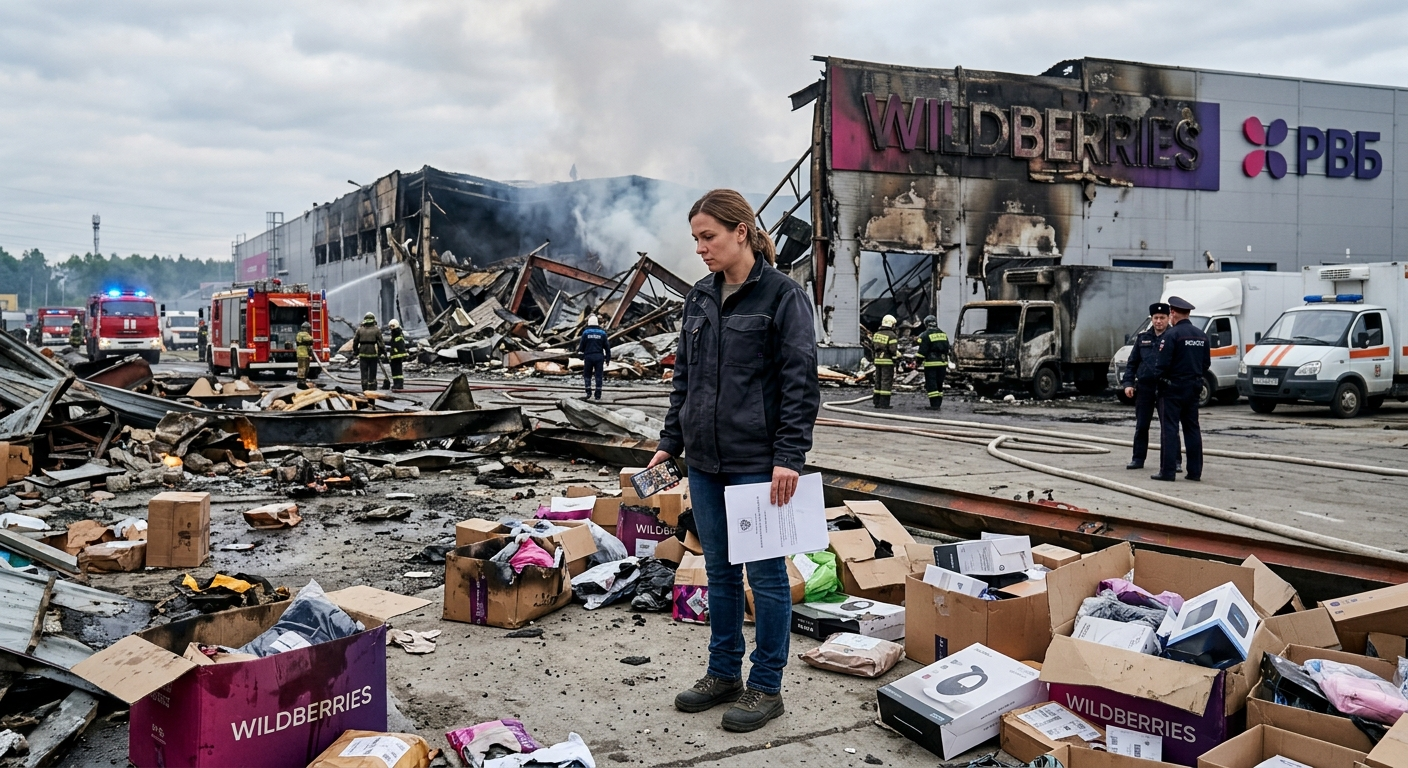
Это не просто точечный жест сочувствия. Перед нами детально прописанный, беспрецедентный по своей юридической и финансовой глубине двухлетний спасательный круг для всех, чей товар и бизнес сгорели на логистических узлах объединенной компании Wildberries и Russ (ООО «РВБ»).
Кто под куполом: от корпораций до самозанятых с вязаными пледами
Первое, что бросается в глаза при внимательном чтении текста постановления № 1074 — это широта охвата. Обычно крупные государственные программы помощи верстаются под тяжеловесов: заводы, системообразующие холдинги, градообразующие предприятия. Малый бизнес и тем более микропредприниматели в таких конструкциях традиционно оставались за скобками, довольствуясь общими фразами.
В постановлении № 1074 законодатель проявил абсолютную социальную и экономическую чуткость. В периметр защитных мер включены:
- Юридические лица (ООО, АО), державшие крупные партии на складах платформы;
- Индивидуальные предприниматели на любых налоговых режимах;
- Плательщики налога на профессиональный доход (самозанятые) и пользователи экспериментального режима АУСН.
Включение самозанятых — это исторический прецедент. В сознании многих чиновников самозанятый до сих пор воспринимается как мастер по маникюру или репетитор, которому не нужны склады. Но современная электронная коммерция устроена иначе. Тысячи самозанятых граждан производят на маркетплейс товары собственного изготовления: шьют авторский текстиль, варят мыло, производят керамику, сувениры, свечи.
Для женщины из небольшого поселка, которая три месяца вручную шила партию детских одеял и отправила их на склад маркетплейса, уничтожение этого товара — катастрофа личного масштаба. Тот факт, что правительство прямо защитило плательщиков НПД от фискального прессинга наравне с крупными дистрибьюторами, показывает качественное взросление государственного регулятора.
Меры распространяются на всех участников оборота, чьи товары пострадали в результате атак беспилотных летательных аппаратов на логистическую инфраструктуру группы «РВБ» начиная с июля 2026 года.
Входной билет: справедливость 5% и спасение новичков
Главный вопрос, который мучил предпринимателей: как доказать свое право на льготу? Как государство отделит тех, кто действительно понес сокрушительные потери, от желающих просто прокатиться на волне налоговых поблажек?
Постановление № 1074 установило два четких, математически выверенных критерия входа:
- Критерий первый: ущерб превышает 5% от учитываемого дохода. Если у действующего бизнеса сумма подтвержденных потерь от уничтожения товара на объектах РВБ составила более 5% от его совокупного дохода, право на двухлетний налоговый щит активируется автоматически. Как мы уже рассуждали ранее, для торговли с чистой рентабельностью в 7–10% потеря пяти процентов годового оборота — это фактическое обнуление финансового результата за год. Это тяжелый нокаут, требующий экстренной реанимации.
- Критерий второй: статус новичка (регистрация с 1 декабря 2025 года). Вот за этот пункт разработчикам постановления хочется аплодировать стоя. Это редчайший пример глубокого понимания жизни «на земле».
Представьте предпринимателя, который зарегистрировал ИП или ООО в феврале или апреле 2026 года. Он взял кредит, закупил первую в жизни крупную партию, упаковал ее и отвез на склад маркетплейса к началу осеннего сезона. У него еще нет истории годового дохода за прошлые периоды! Если бы оставили только правило «5% от годового дохода», такой новичок оказался бы в правовом вакууме: базу для расчета взять неоткуда, в льготе отказать, плати налоги и умирай.
Правительство закрыло эту брешь одним росчерком пера: если субъект зарегистрирован с 1 декабря 2025 года, требование о 5% к нему не применяется вообще. Сам факт подтвержденной утраты товара на объекте РВБ автоматически открывает молодому бизнесу доступ ко всем мерам государственной поддержки. Это спасет тысячи молодых стартапов от гибели на самом старте.
Анатомия двухлетней паузы: как работает формула рассрочки
Что конкретно получает пострадавший селлер? Постановление № 1074 конструирует финансовый буфер невиданной щедрости, разделенный на два синхронных этапа.
Этап 1: Двенадцать месяцев абсолютного штиля
Все налоговые платежи и сборы, срок уплаты которых выпадает на период с августа 2026 года по июль 2027 года включительно, официально переносятся на ровно на один календарный год.
В список замороженных обязательств вошли практически все статьи расходов предпринимателя:
- Налог на добавленную стоимость (НДС), за исключением ввозного налога при импорте;
- Налог на прибыль организаций;
- Налог по упрощенной системе налогообложения (УСН) — как «доходы», так и «доходы минус расходы»;
- Налог при применении автоматизированной УСН (АУСН);
- Налог на профессиональный доход (НПД) для самозанятых;
- Налог на доходы физических лиц (НДФЛ), уплачиваемый индивидуальными предпринимателями за себя;
- Страховые взносы на обязательное пенсионное, медицинское и социальное страхование за наемных сотрудников;
- Все сопутствующие авансовые платежи по указанным налогам.
Целый год бизнес освобожден от необходимости отвлекать оборотные средства на расчеты с бюджетом. Если срок уплаты налога по УСН за третий квартал 2026 года должен был наступить 28 октября 2026 года, то по новому графику он отодвигается на 28 октября 2027 года.
Этап 2: Мягкий выход без банковского грабежа
Что происходит, когда год отсрочки истекает? В классическом Налоговом кодексе окончание отсрочки означает требование вернуть всю сумму долга разом. Для восстанавливающегося бизнеса это был бы повторный инфаркт.
Постановление № 1074 предусматривает спасительный механизм: после истечения 12 месяцев отсрочки сумма задолженности гасится в рассрочку равными долями еще в течение 12 месяцев.
И самое главное, фундаментальное слово во всем документе — БЕЗ ПРОЦЕНТОВ.
Любой бухгалтер знает, что стандартная налоговая рассрочка по статье 64 Налогового кодекса РФ — это платная услуга. Государство берет за пользование бюджетными деньгами плату в размере половины ключевой ставки ЦБ, а в текущих экономических реалиях это огромные, неподъемные деньги. Постановление № 1074 полностью обнуляет процентную ставку. Бизнес получает от государства абсолютно бесплатный, беспроцентный товарный кредит на двадцать четыре месяца.
Защита от нападения: мораторий на проверки и заморозка долгов
Но финансовая отсрочка не имела бы никакого практического смысла, если бы к пострадавшему директору на следующий день постучались ревизоры с проверками. Когда склад сгорел, бухгалтерия находится в шоке, первичные документы и товарные накладные могут быть физически уничтожены или заблокированы в ходе следственных действий.
Постановление № 1074 выставляет жесткий силовой щит перед проверяющими органами:
- Мораторий на выездные проверки до 31 декабря 2026 года. Налоговым органам и Социальному фонду России (СФР) законодательно запрещено как назначать новые, так и проводить уже начатые выездные налоговые проверки, а также проверки правильности начисления страховых взносов «на травматизм».
- Продление сроков взыскания задолженности на 6 месяцев. Если у компании до момента инцидента уже имелись какие-то старые, неурегулированные споры по налогам, налоговой службе запрещено включать принудительное списание средств через инкассовые поручения и блокировать банковские счета в экстренном порядке. Сроки выставления требований и принятия решений о взыскании автоматически сдвигаются на полгода вперед.
Бизнес получил то, чего ему критически не хватало: тишину, безопасность и операционную неприкосновенность.
Цифровой конвейер: как РВБ и налоговая передают списки
В российской правоприменительной практике дьявол всегда кроется в деталях процедур. Если заставить предпринимателя лично бегать за справками, благая идея превращается в пытку.
В постановлении № 1074 закреплен революционный принцип: никаких личных заявлений и сбора макулатуры.
Информационный контур выстроен напрямую:
- ООО «РВБ» (управляющая компания Wildberries) берет на себя обязательство формировать перечни пострадавших продавцов самостоятельно. Данные берутся из цифровых систем складского учета, где посекундно зафиксировано, какой товар, в каком объеме и на какую стоимость был принят на ответственное хранение на конкретном объекте.
- Эти перечни ООО «РВБ» направляет в электронном виде в адрес ФНС России и Социального фонда России ежемесячно.
- Налоговая служба и СФР на основании полученных реестров проводят все операции по предоставлению отсрочек, заморозке проверок и переносу сроков в программных комплексах в автоматическом фоновом режиме.
Предпринимателю не нужно записываться на прием к начальнику инспекции, не нужно приносить акты с пепелища. Все, что требуется от селлера — контролировать свой статус во взаимодействии с поддержкой маркетплейса, убедиться, что его ИНН попал в реестр РВБ, и проверять обновления в личном кабинете налогоплательщика.
Голос разума: иллюзия благополучия и финансовая дисциплина
Было бы преступной халатностью рисовать эту картину исключительно в розовых тонах. Да, постановление № 1074 — это грандиозная победа здравого смысла и спасение для сотен людей. Но за этой победой скрывается тяжелейший психологический капкан.
Отсрочка — это не прощение долга. Государство не списало ни копейки. Оно лишь сделало шаг назад и сказало: «Мы подождем».
Опасность заключается в психологии предпринимателя. Когда над головой перестает свистеть хлыст налогового инспектора, а на расчетном счете начинают задерживаться суммы, которые раньше уходили в бюджет 28-го числа каждого месяца, у человека возникает ложное ощущение избытка ликвидности.
Появляется опасное искушение:
- Начать жить на «налоговые» деньги как на собственные заработанные;
- Вложить высвободившиеся средства в сверхрискованные авантюры в надежде отыграться за один сезон;
- Забыть о том, что через двенадцать месяцев наступит день расплаты.
Если селлер расслабится сегодня, то осенью 2027 года его ждет неминуемая катастрофа. В августе 2027 года ему придется начать платить текущие налоги за 2027 год и одновременно отдавать одну двенадцатую часть старого накопленного долга за 2026 год. Налоговая нагрузка удвоится!
Чтобы постановление № 1074 стало дорогой к спасению, а не отложенной казнью, каждый руководитель и бухгалтер обязан выстроить строжайший внутренний регламент:
- Виртуальный фонд замороженного налога. Каждый месяц бухгалтер должен делать проводку и четко фиксировать: сколько налогов мы «сэкономили» по постановлению № 1074 в этом периоде. Эта сумма должна быть перед глазами собственника ежедневно как священный долг.
- Приоритет оборачиваемости. Высвобожденные деньги должны направляться исключительно в высоколиквидный товар с коротким циклом сделки. Никаких долгосрочных инвестиций в ремонт офиса или покупку оборудования. Деньги должны сделать 5–6 оборотов за год, сгенерировав достаточную чистую прибыль, чтобы перекрыть тело долга.
- Целевое использование компенсаций от РВБ. Все выплаты, которые селлеры будут получать от маркетплейса в качестве возмещения ущерба за утраченный товар, должны направляться на формирование неприкосновенного резерва под будущие выплаты рассрочки.
Прецедент на будущее: государство слышит рынок
История вокруг постановления № 1074 войдет в историю как пример образцового кризисного менеджмента. Государство показало, что в экстремальных условиях способно отказаться от догм, разрушить межведомственные перегородки и протянуть руку помощи тем, кто формирует ткань современной потребительской экономики.
Для малого бизнеса, селлеров и самозанятых это важнейший психологический сигнал: вы не брошены один на один со стихией и внешними ударами. Система признает ваш вклад, видит ваши риски и готова страховать вас в моменты тяжелейших испытаний.
Два года — это колоссальный срок для бизнеса. За два года можно вырасти втрое, перестроить производство, освоить новые ниши и вернуть все долги. Главное — распорядиться этой передышкой с холодной головой, трезвым расчетом и безупречной финансовой дисциплиной.
Разбираться в тонкостях постановлений правительства, налоговом законодательстве, правилах работы с маркетплейсами, онлайн-кассами и маркировкой всегда проще с надежным проводником.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы без цензуры, без бюрократической шелухи и занудства разбираем реальные законы для реального бизнеса, делимся практическими советами и помогаем вашему делу оставаться на плаву и приносить прибыль при любых штормах.