В российском предпринимательском сообществе есть одна опасная иллюзия, которая передается из поколения в поколение вот уже четверть века. Назовем ее «синдромом неуязвимого цеховика».
Человек начинает свое дело в начале нулевых годов с одного ржавого разделочного стола в арендованном подвале. Он сам разгружает туши, сам стоит за прилавком, спит по четыре часа в сутки, переживает бандитов, кризис 2008-го, пандемию и санкции. Шаг за шагом бизнес обрастает мясом: открывается современный колбасный цех, закупаются немецкие куттеры и термокамеры, регистрируется звучный бренд, открывается один магазин, второй, пятый, десятый… И вот перед нами уже региональный король мясного ритейла с собственной фабрикой и сетью из двадцати торговых точек.
В этот момент у создателя бизнеса возникает непреодолимое ощущение абсолютного контроля над реальностью: «Я построил эту империю своими руками, я знаю каждый винтик, меня все в городе знают, я пережил десяток налоговых начальников — неужели я не смогу правильно оформить бумаги, чтобы не отдавать государству треть заработанного?».
И вот тут предприниматель достает из пыльного сундука схему, которую ему еще в 2006 году подсказал знакомый бухгалтер: «Ты производи мясо на общей системе налогообложения (ОСНО), а розничные магазины раскидай на родственников на спецрежимах. Мясо им отдавай по себестоимости, всю торговую наценку оставляй в рознице и плати копейки налогов! Схема — железобетонная!».
Спустя двадцать лет эта «железобетонная» конструкция с оглушительным грохотом рушится под собственным весом.
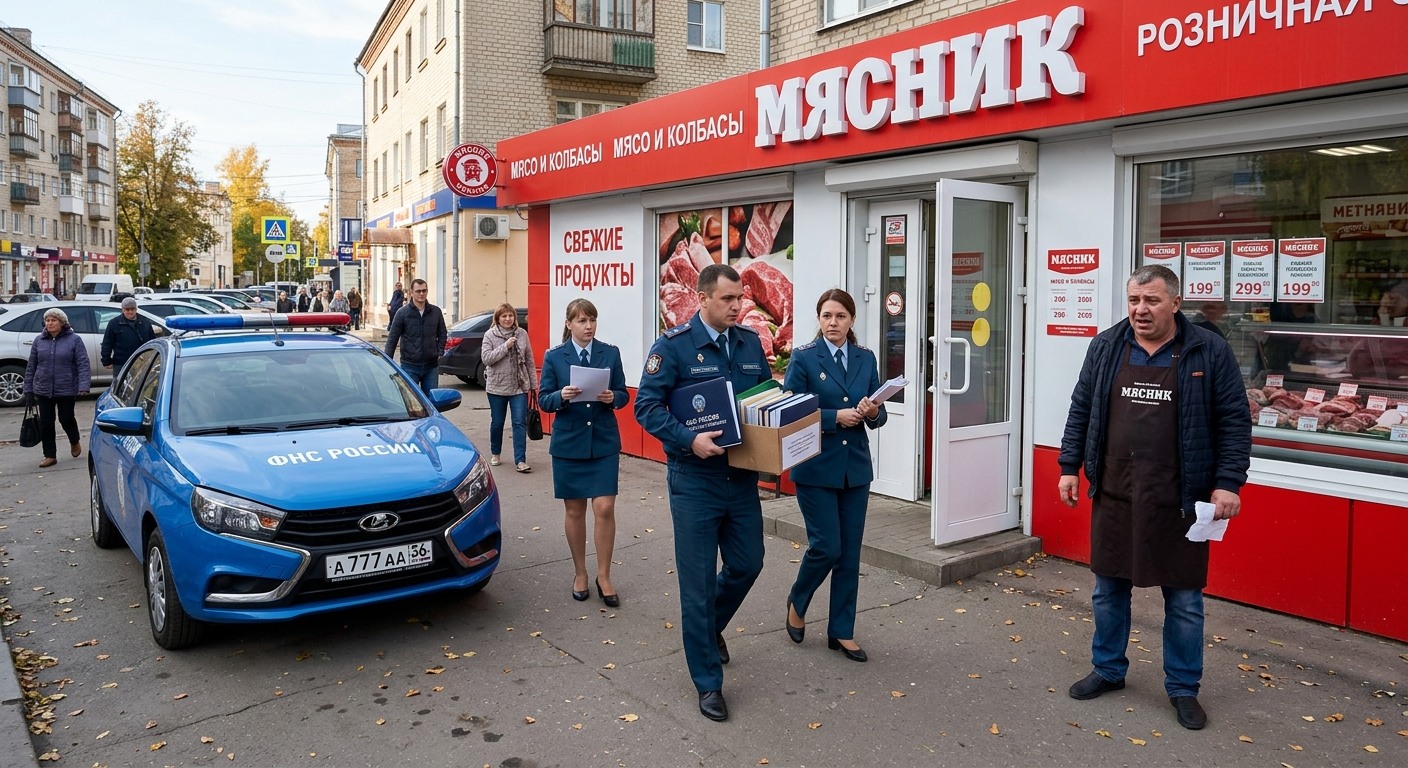
Буквально на днях, в начале сентября 2026 года, Арбитражный суд Центрального округа поставил жирную, окончательную точку в эпопее, за которой затаив дыхание следили налоговые юристы всего Черноземья. Постановление кассационной инстанции от 2 сентября 2026 года по делу № А36-5566/2023 оставило без изменения судебные акты нижестоящих судов: региональный производитель и розничная сеть «Мясник» признаны виновными в масштабном умышленном дроблении бизнеса по статье 54.1 Налогового кодекса РФ.
Цена вопроса — более 65 миллионов рублей. Из них 61,3 миллиона — чистые доначисления по НДС и НДФЛ, и еще около 4 миллионов рублей — штрафные санкции.
Это дело — не просто частная трагедия одного предпринимателя. Это эталонный, хирургический мастер-класс от Федеральной налоговой службы, наглядно демонстрирующий, как цифровые технологии 2026 года вскрывают любые схемы двадцатилетней давности, превращая «карманную розницу» в финансовую братскую могилу.
Архитектура «Мясника»: как строилась империя
Чтобы понять логику спора, восстановим хронологию событий, зафиксированную в материалах дела № А36-5566/2023.
Главный герой истории — индивидуальный предприниматель Сиротин А.А. Человек опытный, в бизнесе с 2003 года. Его базовой деятельностью была оптовая разделка мяса, закупка скота и крупнооптовые поставки. Как крупный производитель, работающий с промышленными объемами, Сиротин А.А. совершенно законно применял общую систему налогообложения (ОСНО) — платил налог на добавленную стоимость (НДС) и налог на доходы физических лиц (НДФЛ).
Дела шли в гору. Производственные мощности модернизировались: был запущен полноценный колбасный цех, налажен выпуск деликатесов, зарегистрирован товарный знак «Мясник».
Логичный шаг для любого производителя продуктов питания — построить собственную товаропроводящую сеть, чтобы не зависеть от кабальных условий федерального ритейла и забирать себе всю маржинальность розничной полки. Сиротин А.А. развернул мощную экспансию, открыв 22 розничных мясных магазина.
Но открывать их на себя производитель не захотел.
Почему? Ответ кроется в жестких ограничениях налогового законодательства:
- Во-первых, если бы магазины принадлежали самому ИП Сиротину А.А., вся розничная выручка автоматически падала бы в общую налоговую базу ОСНО, облагаясь 20% НДС и прогрессивным НДФЛ.
- Во-вторых, законодательство о спецрежимах (тогда еще действовавший ЕНВД, а затем сменившая его патентная система и УСН) содержит фундаментальный запрет: реализация продукции собственного производства не признается розничной торговлей для целей применения патентной системы и вмененки. Если ты сам сварил сосиску — ты не имеешь права продавать ее через магазин на ЕНВД или патенте как «простую перепродажу». Ты — промышленный производитель.
- В-третьих, совокупная выручка и численность персонала сети из 22 магазинов и мясокомбината мгновенно пробивали любые установленные законом лимиты для применения Упрощенной системы налогообложения (УСН).
И тогда на свет появилась классическая схема распределения ролей:
- ИП Сиротин А.А. остался на ОСНО в роли «чистого оптовика-производителя»;
- А 22 розничных магазина были аккуратно поделены между тремя формально независимыми индивидуальными предпринимателями: родным племянником Сиротина, мужем его племянницы и давним близким другом.
- Все три «розничных короля» дружно сели на спецрежимы (ЕНВД, а затем УСН).
Механика расчетов была примитивна до гениальности: мясокомбинат Сиротина А.А. отгружал готовую продукцию в адрес трех дружественных ИП по минимально возможным, околосебестоимостным ценам. На производстве формировалась крошечная прибыль и минимальный НДС.
Зато в магазинах трех розничных ИП мясо и колбаса продавались населению с максимальной торговой наценкой за живые наличные и по безналу. Свыше 90% всего розничного товарооборота продукции фабрики Сиротина проходило через эти три карманных ИП. Гигантская маржа оседала на спецрежимах, где налоги платились чисто символические.
Десять лет назад такая конструкция могла жить годами. Но в 2026 году этот механизм вывернули наизнанку.
Цифровое вскрытие: как ФНС собрала пазл на 65 миллионов
Когда читаешь постановление Арбитражного суда Центрального округа, поражает глубина и детальность доказательной базы, собранной налоговыми инспекторами. Проверяющие не стали ограничиваться формальными выводами о том, что «они же родственники!». Налоговая служба провела полноценное комплексное расследование, задействовав весь арсенал современных цифровых систем надзора.
Суд отклонил все аргументы защиты о «самостоятельности» партнеров, разложив схему по пяти убийственным блокам доказательств.
Улика 1: Предательство кассового аппарата и фискальных накопителей
Это главный технологический нокаут для ритейлера.
Налоговые органы запросили полные массивы данных из автоматизированной системы контроля ККТ и базы фискальных накопителей по всем 22 магазинам.
Что сделали аналитики? Они посекундно сопоставили суммы, пробитые по фискальным чекам (наличная выручка), с банковскими выписками трех розничных ИП.
И картина вскрылась во всей красе: наличная выручка, зафиксированная фискальными накопителями в магазинах, сдавалась на расчетные счета в банк далеко не в полном объеме. Миллионы рублей наличных денег после закрытия смен просто растворялись в воздухе, не доходя до банковских счетов розничных ИП, а аккумулировались в едином центре управления — в кассе головного производства Сиротина А.А., откуда шли на закупку живого скота за наличку и выплату серых зарплат.
Касса по 54-ФЗ не умеет врать. Фискальный накопитель помнит каждую копейку. Попытка скрыть наличный поток при наличии онлайн-кассы — это подарок для любого налогового ревизора.
Улика 2: Блуждающие кассиры
Второй колоссальный провал — работа с линейным персоналом.
Налоговая служба сопоставила кадровые отчеты (РСВ, сведения о застрахованных лицах) с электронными тегами кассовых чеков. В каждом чеке по закону 54-ФЗ обязан фигурировать реквизит «Кассир» (тег 1021) с указанием фамилии и должности лица, осуществившего расчет.
И что увидели проверяющие?
- В чеках ИП «Племянник» регулярно пробивала покупки кассир Иванова, которая официально была трудоустроена у ИП «Друг»;
- Кассир Петрова, получавшая зарплату у Сиротина А.А., в течение недели спокойно перемещалась между тремя магазинами разных ИП, пробивая чеки на чужих фискальных аппаратах;
- На допросах в налоговой инспекции продавцы и кассиры без колебаний заявили: «Мы никогда не слышали фамилий этих трех ИП. Мы устраивались на работу в сеть „Мясник“. Собеседование проходили в центральном офисе Сиротина, трудовые книжки отдавали его кадровику, форму с логотипом получали на складе Сиротина, а указания нам давали его управляющие».
Когда линейный персонал не знает имени своего юридического работодателя, сказка о «независимых франчайзи» рассыпается в прах за пять минут допроса.
Улика 3: Ветеринарный «Меркурий» и ловушка одного роутера
Третья улика — из области ветеринарного контроля.
Мясная продукция не может перемещаться без электронных ветеринарных сертификатов (эВСД) в системе «Меркурий» (ФГИС «ВетИС»). Чтобы магазин мог легально принять партию мяса, уполномоченное лицо обязано зайти в систему и «погасить» ветеринарную справку.
Инспекторы запросили технические логи доступа к системе «Меркурий» у Россельхознадзора. Результат оказался ошеломляющим: электронные ветеринарные сертификаты для всех 22 магазинов всех четырех якобы независимых предпринимателей гасились с одного-единственного статического IP-адреса!
Более того, физически гашением справок занимались штатные операторы мясного цеха Сиротина А.А., даже не выезжая в магазины. Мясо еще лежало на складе производства, а ветеринарные документы на приемку в удаленных торговых точках уже были закрыты одной рукой из центрального офиса.
Улика 4: Одинаковые MAC-адреса и общий бухгалтерский кабинет
Следом налоговики подняли цифровые логи сдачи налоговой отчетности и управления банковскими счетами:
- Налоговые декларации всех четырех ИП отправлялись через оператора электронного документооборота с одной точки доступа (один внешний IP-адрес);
- Запросы в банковские клиенты поступали всего с трех физических компьютеров, у которых полностью совпали уникальные аппаратные сетевые идентификаторы — MAC-адреса сетевых карт;
- В банковских карточках с образцами подписей, в договорах банковского обслуживания и в контактных данных всех «независимых» коммерсантов были указаны номер мобильного телефона и адрес электронной почты главного бухгалтера ИП Сиротина А.А.;
- А вишенкой на торте стало то, что рабочие места всех трех розничных ИП физически располагались в том же самом офисном здании, на том же самом этаже и в тех же самых кабинетах, где сидела администрация самого Сиротина.
Попытка доказать «самостоятельность принятия управленческих решений», когда твой банк-клиент открывается с ноутбука бухгалтера твоего поставщика в соседней комнате — верх процессуальной наивности.
Улика 5: Брендированная армада «Газелей» и единый холдинг
Финальный аккорд — материально-техническая база и позиционирование на рынке.
Суд детально изучил транспортные потоки:
- Ни у одного из трех розничных ИП не было в собственности или долгосрочной аренде ни одного грузового автомобиля;
- В штате не числилось ни одного водителя-экспедитора;
- Всю логистику — ежедневную развозку тонн охлажденного мяса, фарша и колбас по 22 точкам — вела колонна из более чем десяти брендированных грузовиков «Газель», которые принадлежали лично Сиротину А.А. и управлялись его штатными водителями.
Никаких договоров перевозки, никаких путевых листов с реальной оплатой транспортных услуг между ИП в реальности не существовало.
А рекламная кампания добила защиту окончательно. Товарный знак «Мясник», принадлежащий Сиротину, красовался на фасадах всех магазинов, на бортах грузовиков, на пакетах и ценниках. В группах в социальных сетях маркетологи взахлеб рассказывали покупателям: «Мы — единая семья! Мы контролируем качество на всех этапах: от собственного забоя скота и колбасного цеха до прилавка в вашем районе!».
Налоговая служба просто приложила эти рекламные посты к материалам дела. Если вы сами публично заявляете миллионной аудитории, что вы — единый монолитный холдинг полного цикла, бессмысленно приходить в суд и утверждать, что магазины принадлежат посторонним независимым торговцам.
Статья 54.1 НК РФ: почему суды больше не верят договорам
Решение Арбитражного суда Центрального округа от 2 сентября 2026 года примечательно тем, как кассация сформулировала правовую позицию по применению статьи 54.1 Налогового кодекса РФ («Пределы осуществления прав по исчислению налоговой базы»).
Защита предпринимателя выстроила классическую оборону: «У нас есть официальные договоры поставки мяса! Есть накладные! Переход права собственности зафиксирован! Деньги по безналу частично перечислялись! Каждый ИП самостоятельно платил налоги по своему спецрежиму! Гражданский кодекс разрешает родственникам заниматься бизнесом!».
Суд округа разбил эти доводы одной фундаментальной правовой формулой: формальное соответствие сделок нормам гражданского права не отменяет отсутствия разумной деловой цели в налоговых правоотношениях.
Суд прямо указал:
- Единственной реальной целью создания цепочки из трех дружественных ИП было искусственное занижение налоговой базы по ОСНО головного предприятия;
- Розничные ИП не несли никаких реальных предпринимательских рисков: у них не было собственных активов, техники, независимого персонала и финансовой подушки;
- Ценообразование носило нерыночный характер: фабрика продавала мясо своим магазинам с минимальной маржой, перенося всю прибыль на безналоговые спецрежимы;
- Производитель, не имея законного права продавать готовую продукцию на спецрежимах, создал искусственную ширму для обхода прямых запретов Налогового кодекса.
Суды всех трех инстанций признали действия Сиротина А.А. умышленным уклонением от уплаты налогов. Все доходы 22 розничных магазинов за три года проверки были объединены и включены в единую налоговую базу ИП Сиротина А.А. с пересчетом по общей системе налогообложения.
Результат: 61,3 миллиона рублей недоимки по НДС и НДФЛ, пени и сокрушительный штраф в 4 миллиона рублей по пункту 3 статьи 122 НК РФ (умышленная неуплата).
Психологическая западня: почему бизнес продолжает наступать на эти грабли
Глядя на кейс «Мясника», любой здравомыслящий человек задается вопросом: как взрослый, опытный предприниматель с двадцатилетним стажем мог допустить столь детские, вопиющие ошибки? Один роутер, один бухгалтер, чужие кассиры на чеках, общие машины… Это же лежало на поверхности!
Ответ лежит не в плоскости законов, а в плоскости предпринимательской психологии.
Здесь срабатывает так называемый «эффект вареной лягушки»:
- Бизнес рос постепенно. В 2010 году открыли первый магазин на племянника — всё прошло гладко, никто не пришел;
- В 2014 году добавили еще три магазина на друга — опять тишина;
- К 2020 году точек стало двадцать две. Маховик крутился, деньги текли рекой, схема казалась вечной и проверенной временем;
- Предприниматель просто не заметил, как за эти пятнадцать лет государство полностью сменило технологический уклад.
В 2010 году налоговый инспектор был привязан к бумажным папкам. Чтобы сопоставить кассиров и IP-адреса, требовалось провести титаническую ручную работу, на которую у районных инспекций не было ни людей, ни ресурсов.
В 2026 году инспектору не нужно выходить из кабинета. Аналитический комплекс АСК НДС-3, модули мониторинга ККТ по 54-ФЗ, интеграция с базами данных Россельхознадзора («Меркурий»), биллинг провайдеров связи и банковский скоринг сведены в единый цифровой профиль налогоплательщика.
Система сама, без участия человека, находит аномалии:
- Видит, что с одного IP уходят отчеты за четырех разных лиц;
- Видит, что выручка оптовика на 90% сформирована продажами трем ИП;
- Сопоставляет фамилии кассиров на чеках с базой застрахованных лиц;
- Анализирует расхождения между данными фискального накопителя и банковской инкассацией.
Налоговая служба сегодня — это мощнейшая IT-корпорация, обладающая силовыми полномочиями. Пытаться играть с ней в наперстки по правилам девяностых годов — это все равно что выходить с деревянным мечом против автоматической пулеметной турели.
Горький звонок для рынка: последний шанс налоговой амнистии
Постановление по делу «Мясника» прозвучало именно сейчас не случайно. Оно появилось в момент, когда в стране подходит к завершению ключевой этап масштабной налоговой амнистии за дробление бизнеса, объявленной государством на 2025–2026 годы.
Напомним: федеральный законодатель прямо предложил предпринимателям коридор возможностей: если бизнес добровольно откажется от схем дробления, консолидирует свои активы в единую прозрачную структуру или перейдет на общую систему налогообложения в 2025–2026 годах, государство полностью спишет все старые долги, пени и штрафы за периоды 2022–2024 годов.
Но многие владельцы розничных сетей, пекарен, ресторанов и строительных компаний до сих пор сидят в оцепенении: «Авось пронесет! Не будем дергаться, вдруг нас не заметят!».
Дело № А36-5566/2023 показывает: не пронесет. Никого.
Судебная машина Центрального округа дала четкий, недвусмысленный сигнал всему рынку: суды безоговорочно поддерживают налоговые органы в делах о дроблении, если вскрывается единая цифровая и материальная инфраструктура. Времени на иллюзии не осталось.
Либо бизнес добровольно обеляется сам в рамках действующей амнистии, объединяет свои юридические лица, честно переходит на ОСНО и сохраняет активы, либо к нему приходят с проверкой за последние три года — и тогда выплата 60–100 миллионов рублей единовременно гарантированно уничтожает предприятие, отправляя основателя под уголовное дело по статье 199 УК РФ.
Чек-лист безопасности: как не повторить судьбу «Мясника»
Если у вас сегодня работает производственно-торговая структура, если вы держите фабрику и фирменную розницу, управляете сетью общепита или салонов, вам жизненно необходимо провести экстренный аудит своего контура безопасности.
Проверьте свой бизнес по пяти пунктам смертельного риска:
1. Кассовая дисциплина и соответствие чеков (54-ФЗ)
- Фамилия кассира в чеке (тег 1021) обязана принадлежать человеку, который официально трудоустроен именно в той организации, на которую зарегистрирована данная касса;
- Никаких «дежурных кассиров на подхвате из чужого штата»;
- Наличная выручка, зафиксированная в отчетах о закрытии смены (Z-отчетах) и в памяти фискального накопителя, должна копейка в копейку биться с данными главной кассы и суммами банковской инкассации. Расхождение фискальных данных с расчетным счетом — готовый повод для выездной проверки.
2. Полная цифровая демаркация (IT-гигиена)
- Категорически запрещено сдавать отчетность разных юридических лиц и ИП с одного компьютера и через один IP-адрес;
- Разведите точки доступа в интернет: разные договоры с провайдерами, разные статические адреса;
- Разделите базы «1С»: у каждого субъекта должна быть своя изолированная база данных со своими пользователями и независимыми учетными записями;
- В банковских карточках и реквизитах должны быть указаны разные телефоны и независимые электронные ящики, а не почта главного бухгалтера холдинга.
3. Отраслевые системы прослеживаемости («Меркурий», «Честный ЗНАК», ЕГАИС)
- Если у вас мясной, молочный или подакцизный бизнес, гашение ветеринарных сертификатов и приемка универсальных передаточных документов (УПД) должны осуществляться непосредственно сотрудниками торговой точки на месте, а не централизованно диспетчером завода;
- Проверьте IP-адреса, с которых ваши розничные магазины подтверждают приход товара: они должны соответствовать реальной географии торговых объектов.
4. Рыночный характер ценообразования
- Забудьте про отгрузку готовой продукции дружественным ИП «по себестоимости»;
- Если производитель поставляет товар в розницу, цены должны соответствовать рыночным условиям и правилам трансфертного ценообразования. Разница в оптовых ценах для своих магазинов и сторонних дистрибьюторов не должна превышать экономически обоснованных пределов (не более 10–15% с учетом объемов и логистики).
5. Имущественная и транспортная обособленность
- Если розница использует транспорт производителя — оформите официальный договор аренды транспортных средств с экипажем или договор оказания транспортно-экспедиционных услуг по рыночным тарифам с обязательным составлением путевых листов и реальной оплатой с расчетного счета розничного ИП;
- Оборудование (витрины, кассовые боксы, холодильники) должно либо принадлежать розничному торговцу, либо находиться в официальной возмездной аренде.
Время взрослой экономики
Кейс сети «Мясник» — это жесткий, но абсолютно закономерный урок для всего отечественного бизнеса.
Эпоха, когда можно было построить многомиллионную империю с десятками магазинов, но продолжать администрировать ее на коленке, прячась за спинами племянников и друзей детства, ушла безвозвратно.
Государство не запрещает масштабироваться. Государство не запрещает производить отличную колбасу, развивать розницу и открывать сотни магазинов. Но оно ставит жесткое условие: масштаб бизнеса должен соответствовать масштабу его налоговой ответственности.
Крупный региональный ритейл обязан играть по взрослым правилам: платить налоги на общей системе, выстраивать независимое корпоративное управление, инвестировать в белые зарплаты и прозрачную логистику.
Пытаться сохранить детские штанишки спецрежимов на теле тридцатиметрового производственного гиганта — верный способ закончить бизнес судебным решением о принудительном взыскании 65 миллионов рублей, потерей честного имени и арестом всего имущества.
Пора снять розовые очки, трезво взглянуть на структуру своих компаний и привести дела в идеальный порядок. В цифровом мире побеждает не тот, кто хитрее всех прячет концы в воду, а тот, кто строит бизнес на крепком, прозрачном и абсолютно законном фундаменте.
Чтобы первыми узнавать о ключевых прецедентах арбитражных судов, вовремя перенастраивать кассы под требования 54-ФЗ, ориентироваться в тонкостях статьи 54.1 НК РФ и грамотно защищать свое дело от проверок, будьте в сообществе практиков.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы каждый день без занудства, без цензуры и сложного юридического канцелярита препарируем реальные законы торговли, делимся инструкциями по кассовой дисциплине и помогаем предпринимателям развивать свой бизнес уверенно, безопасно и с максимальной прибылью.