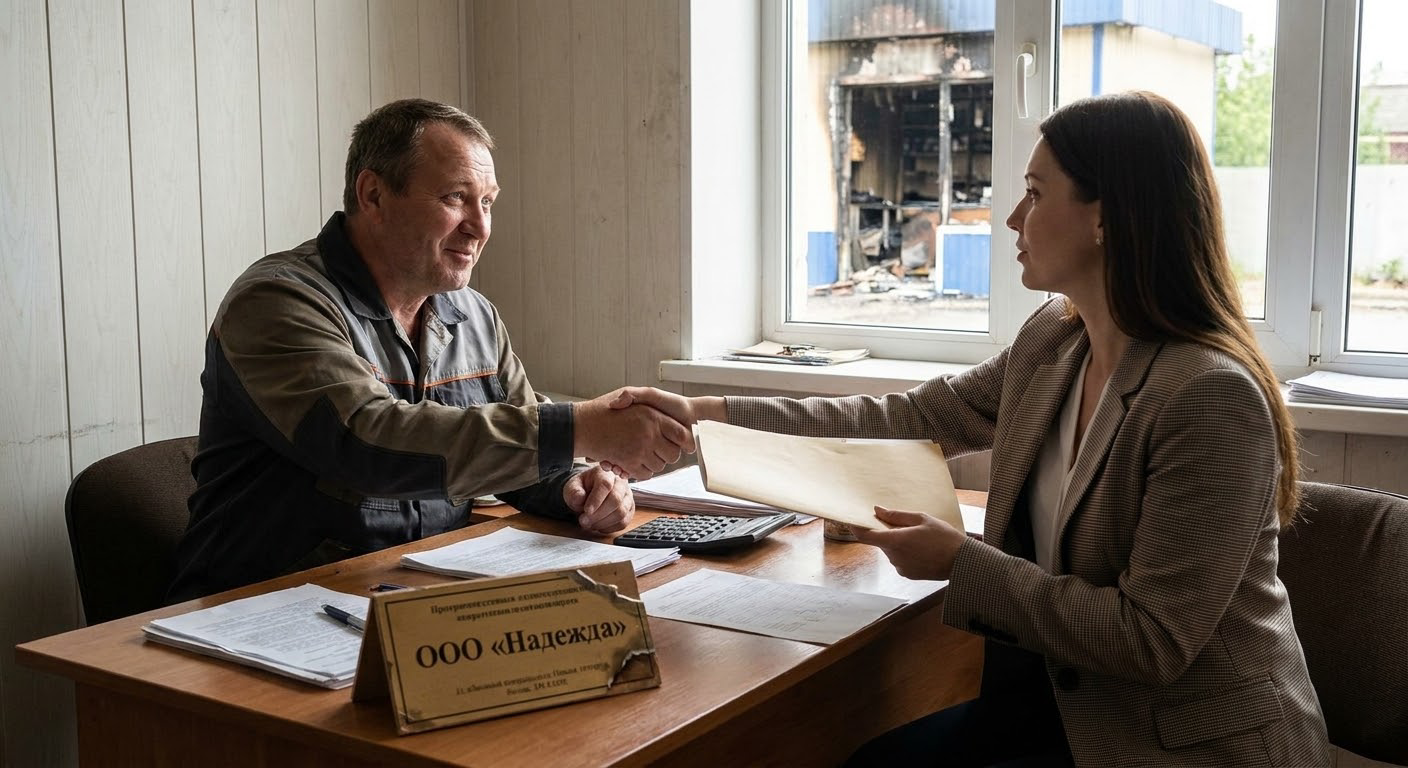
Представьте себе утро человека, который десять лет вкладывал каждую заработанную копейку в свое дело. У него небольшой логистический комплекс, оптовый склад текстиля, автосервис или современный кондитерский цех. В этот бизнес вложены не просто семейные сбережения — туда влиты десятки миллионов рублей кредитных средств. Оборудование куплено в лизинг, помещение реконструировано на инвестиционный заем, товарные запасы профинансированы возобновляемой кредитной линией.
И вдруг в один момент этого бизнеса не становится. Чрезвычайное происшествие, теракт, прямое попадание или диверсия — и на месте аккуратных стеллажей, немецких станков и упаковочных линий остается дымящееся пепелище.
Пока вокруг работают оперативные службы, а собственник пытается осознать масштаб трагедии, на его телефон поступает бодрое автоматическое СМС-сообщение от банка-кредитора: «Напоминаем, что до даты очередного платежа по кредиту осталось два дня. Пожалуйста, обеспечьте наличие средств на счете во избежание начисления неустойки».
Для банковской скоринговой системы не существует понятий горя, шока и национального бедствия. Компьютерная программа видит лишь две графы: дату и сумму. Если денег нет, на следующий день автоматически включается счетчик штрафов, рейтинг летит на дно, а дело передается в отдел проблемной задолженности.
Именно в эту противоестественную ситуацию в начале сентября 2026 года решил вмешаться регулятор. Банк России выпустил специальное информационное письмо, в котором настоятельно рекомендовал кредитным организациям пойти навстречу предпринимателям, чьи производственные площадки, магазины, склады и офисы пострадали от террористических атак.
Но станет ли этот благородный жест реальным спасательным кругом или останется лишь строчкой в ленте экономических новостей? Попробуем разобраться без казенных иллюзий.
Что именно предложил Центробанк: перевод с финансового на человеческий
В своем обращении к банковскому сектору Банк России озвучил несколько ключевых тезисов. Регулятор подчеркнул, что банкам и микрофинансовым организациям следует рассматривать поддержку пострадавших компаний не как формальную процедуру, а как самостоятельную, осознанную меру спасения бизнеса.
Для лучшего понимания ситуации разберем профессиональные банковские термины простыми словами:
Реструктуризация задолженности
Это не прощение и не списание долга. Никто не предлагает подарить предпринимателю взятые им миллионы. Реструктуризация — это изменение условий действующего кредитного договора, чтобы сделать выплаты подъемными в критической ситуации. Например, банк может предоставить отсрочку выплаты основного долга на полгода или год, увеличить общий срок кредита (чтобы снизить ежемесячный платеж) или временно снизить процентную ставку. Основной долг все равно придется вернуть, но позже.
Мораторий на штрафы и пени
По стандартному договору за каждый день просрочки платежа начисляется штрафная неустойка — часто в размере повышенной процентной ставки за каждый день нарушения. ЦБ прямо призывает банки полностью отключить эти финансовые санкции, если бизнес физически не может генерировать выручку из-за разрушения объекта.
Отказ от требования досрочного погашения
В любом кредитном соглашении есть стандартный пункт: если заемщик допускает существенную просрочку или если утрачено залоговое имущество (а сгоревший склад — это именно утрата залога), банк имеет законное право потребовать немедленного возврата всей суммы кредита разом. Для пострадавшего предпринимателя такое требование равносильно мгновенной финансовой смерти и личному банкротству. Регулятор просит банки этим правом не злоупотреблять.
Защита кредитной истории в БКИ (Бюро кредитных историй)
Каждая просрочка свыше нескольких дней снижает индивидуальный кредитный рейтинг заемщика. Человек или компания с испорченной кредитной историей в будущем не сможет взять даже овердрафт на закупку сырья. ЦБ рекомендует банкам передавать в бюро информацию о реструктуризации со специальными пометками, чтобы форс-мажор не ставил крест на деловой репутации предпринимателя.
Реструктуризация вне рамок кредитных каникул
В законе о кредитных каникулах для малого и среднего бизнеса прописаны строгие рамки: определенные виды деятельности (ОКВЭД), жесткие лимиты по сумме кредита, требования к падению выручки. Многие средние и крупные производственные предприятия в эти государственные рамки банально не пролезают по объему долга. ЦБ отдельно указал: помогать нужно по факту реального ущерба, даже если заемщик формально не имеет права на стандартные каникулы по закону.
Взгляд со стороны предпринимателя: между пожаром и молотом автоматизации
Чтобы осознать всю глубину проблемы, нужно встать на место директора или владельца пострадавшего предприятия.
Первая наивная мысль человека, далекого от бизнеса: «Но ведь все имущество застраховано! Зачем просить банк об одолжении, если страховая компания все покроет?».
Здесь кроется главная и самая жестокая ловушка современного страхования. Если открыть типовой договор имущественного страхования коммерческой недвижимости или товарных остатков, в разделе «Исключения из страхового покрытия» почти всегда можно найти стандартную формулировку: военные действия, народные волнения, террористические акты и их последствия.
Чтобы застраховать склад или завод от рисков терроризма и диверсий, требуется оформлять отдельный, крайне дорогой полис со специальными оговорками. В условиях жесткой экономии подавляющее большинство малых и средних предприятий такой роскоши себе позволить не могли.
Но даже если страховой полис включает нужные риски, срок рассмотрения дела и выплаты возмещения в наших реалиях измеряется месяцами, а порой и годами судебных разбирательств. Требуется провести экспертизы, дождаться официальных заключений следственных органов, рассчитать остаточную стоимость годных остатков.
А банк не ждет. У банка кредитный договор привязан к жесткому графику.
Предприниматель оказывается в абсолютном вакууме:
- Производственная база уничтожена, выпускать продукцию не на чем;
- Выручка упала до нуля за один день;
- Зарплату коллективу платить необходимо, иначе возникнут вопросы у трудовой инспекции и прокуратуры;
- Поставщики требуют оплаты за уже отгруженное сырье, которое сгорело на складе;
- И вишенкой на торте — банк, требующий ежемесячный платеж по кредиту, обеспечением которого выступало то самое сгоревшее здание.
В такой ситуации рекомендация ЦБ выглядит как единственный луч надежды. Однако предприниматель прекрасно знает: рекомендация — это не закон. Придя в местное отделение банка, заемщик сталкивается не с председателем правления, а с рядовым кредитным менеджером. У этого менеджера есть внутренний регламент, план по сбору платежей и полное отсутствие полномочий принимать нестандартные решения без санкции кредитного комитета, который заседает раз в месяц в головном офисе.
Взгляд со стороны банка: почему финансисты боятся проявлять милосердие
Легко заклеймить банкиров бессердечными ростовщиками, которые думают только о собственной марже. Но если взглянуть на ситуацию изнутри финансовой системы, мотивы банков становятся куда более понятными и приземленными.
Банк — это не благотворительный фонд и не государственное казначейство. Деньги, которые он выдал предпринимателю на покупку склада, не принадлежат самому банку. Это деньги частных вкладчиков, зарплатных клиентов и других юридических лиц, разместивших в банке депозиты под процент. Если банк начнет всем налево и направо списывать долги или раздавать бесплатные каникулы, ему нечем будет выплачивать проценты по вкладам населения.
Кроме того, над самими коммерческими банками висит дамоклов меч того же самого Центрального банка в виде жестких нормативов резервирования (в частности, знаменитого Положения ЦБ № 590-П).
Как работает эта регуляторная кухня? Когда заемщик исправно платит по кредиту, а его залог цел и ликвиден, ссуда считается надежной. Банк держит под нее минимальный резерв на случай непредвиденных потерь (например, от одного до нескольких процентов от суммы займа).
Но как только происходит разрушение объекта залога, а заемщик заявляет, что не может платить:
- Обеспечение по кредиту исчезает (сгоревший склад ничего не стоит);
- Финансовое положение заемщика мгновенно классифицируется как критическое;
- Кредит переводится в четвертую или пятую категорию качества («проблемные» или «безнадежные» ссуды).
Перевод кредита в пятую категорию обязывает банк немедленно сформировать стопроцентный резерв. Это означает, что банк должен вынуть из своего собственного капитала сумму, равную всему телу кредита пострадавшего предприятия, и заморозить ее на специальном счете. Для финансовой организации это прямой убыток здесь и сейчас.
Поэтому, когда ЦБ выпускает простое пожелание «пойти навстречу», банкиры тихо вздыхают. Пойти навстречу заемщику в одностороннем порядке означает для банка сознательно ухудшить собственные нормативы достаточности капитала.
Без одновременного введения регуляторных послаблений — когда ЦБ прямо разрешает банкам не создавать драконовские резервы по кредитам таких пострадавших клиентов — призывы проявлять доброту работают крайне со скрипом.
Взгляд простого потребителя: почему пожар на чужом складе бьет по каждому из нас
Обывателю свойственно смотреть на проблемы бизнеса с легким скепсисом: «Подумаешь, пострадал какой-то коммерсант. Они и так на нас наживаются, пусть сами выпутываются, у них наверняка еще денег куры не клюют».
Это фундаментальное и очень опасное заблуждение. Экономика — это не набор изолированных коробок, а единая кровеносная система. Уничтожение производственных и торговых мощностей рикошетом бьет по каждому жителю района, города и страны в целом.
- Рабочие места и доходы семей. Среднее предприятие — это сотни сотрудников: операторы линий, водители, кладовщики, технологи, бухгалтеры. Если банк заблокирует счета компании за долги и начнет процедуру банкротства, все эти люди завтра окажутся на бирже труда. У них есть свои семьи, дети, ипотеки и потребительские кредиты.
- Дефицит товаров и локальная инфляция. Если в регионе выходит из строя крупный распределительный центр или пищевое производство, образуется мгновенный товарный вакуум. Доставка товаров из других регионов удлиняет логистическое плечо, увеличивает транспортные расходы. Итог один: рост ценников на полках ближайших магазинов для всех без исключения граждан.
- Налоговая база. Пострадавшее предприятие перестает платить региональные и муниципальные налоги: налог на прибыль, НДФЛ сотрудников, налог на имущество. Муниципальный бюджет недополучает средства на ремонт дорог, освещение улиц и финансирование местных поликлиник.
Спасение пострадавшего бизнеса — это не вопрос защиты личной яхты конкретного бизнесмена. В сегменте малого и среднего предпринимательства никаких яхт давно нет. Это вопрос сохранения базовой инфраструктуры жизнеобеспечения общества.
Международный опыт: как спасают бизнес при форс-мажорах в других странах
Проблема уничтожения активов в результате терактов и вооруженных конфликтов, увы, не уникальна для России. Разные государства веками вырабатывали собственные модели разделения рисков между государством, банками и предпринимателями.
США: программа катастрофических займов SBA после 11 сентября
После трагедии 11 сентября 2001 года финансовый рынок США оказался на грани паралича. Огромное количество малых предприятий на Манхэттене было физически уничтожено или отрезано от коммуникаций.
Американское правительство не стало ограничиваться уговорами в адрес банков. В дело вступило Управление по делам малого бизнеса (Small Business Administration, SBA). Была развернута программа прямых государственных займов на покрытие физического ущерба и компенсацию экономического вреда (Economic Injury Disaster Loans, EIDL).
Государство напрямую предоставило пострадавшим долгосрочные кредиты по ставкам значительно ниже рыночных со сроком погашения до тридцати лет, взяв на себя первоочередные риски. Банкам же Федеральная резервная система предоставила четкие временные регуляторные послабления: кредиты пострадавших предприятий не требовали немедленного формирования штрафных резервов.
Великобритания: страховой пул Pool Re
Великобритания столкнулась с систематической угрозой террористических атак против коммерческой инфраструктуры еще в семидесятых-девяностых годах прошлого века во время обострения ситуации в Северной Ирландии. После серии мощных взрывов в деловом центре Лондона частные страховые компании просто отказались страховать недвижимость от рисков терроризма. Рынок коммерческой ипотеки встал, ведь банки отказывались давать кредиты под незастрахованные здания.
Тогда в 1993 году правительство Великобритании совместно с ведущими страховщиками создало перестраховочный пул Pool Re. Это государственно-частное партнерство: страховые компании собирают премии и формируют общий фонд, но если убытки от терактов превышают возможности фонда, абсолютным гарантом выплат выступает Казначейство Великобритании. Предприниматель знает: ущерб будет возмещен государством независимо от масштаба катастрофы, а банк спокоен за сохранность своего кредитного обеспечения.
Израиль: фонд компенсаций при налоговой службе (Керен Пицуим)
Израиль живет в условиях постоянной террористической угрозы на протяжении всей своей современной истории, поэтому механизм здесь отточен до автоматизма. В стране действует специальный государственный компенсационный фонд при Налоговом управлении (Керен Пицуим), финансируемый за счет части отчислений от налога на покупку недвижимости.
Если склад, магазин, ресторан или теплица предпринимателя получают повреждения, комиссия фонда прибывает на место параллельно со спасателями. Закон гарантирует прямое возмещение как прямого материального ущерба (здания, оборудование, товар), так и косвенных убытков (упущенная прибыль, вынужденный простой, необходимость продолжать выплату базовой зарплаты сотрудникам). Поскольку бизнес получает государственные компенсации в гарантированные законом сроки, вопрос выбивания долгов банками вообще не стоит в острой фазе — финансовые институты видят государственные гарантии покрытия обязательств.
Рекомендация против реальности: почему банкам нужен не совет, а четкий алгоритм
Главное слабое место инициативы Банка России заключается в одном-единственном слове: «рекомендовал».
В российской правовой и управленческой культуре термин «рекомендация» обладает удивительной двойственностью. С одной стороны, когда Центральный банк что-то неформально рекомендует топ-менеджменту крупнейших госбанков, ослушаться решаются немногие. С другой стороны, рекомендация не является нормативно-правовым актом прямого действия.
Если предприниматель приходит в банк, а там ему отказывают в реструктуризации, формально банк ничего не нарушил. Он действовал строго в рамках заключенного гражданско-правового договора. Подать в суд на банк за несоблюдение рекомендации регулятора юридически бесперспективно.
Чтобы призыв ЦБ стал реально работающим механизмом, он должен быть подкреплен тремя железобетонными инструментами:
- Временное изменение нормативов ЦБ для самих банков. Банкам необходимо законодательно разрешить не ухудшать категорию качества реструктурированных кредитов пострадавших заемщиков и не доначислять под них стопроцентные резервы.
- Включение государственных гарантий. Если залог разрушен, государство через структуры поддержки бизнеса (например, Корпорацию МСП или региональные гарантийные фонды) должно временно выступить поручителем по кредиту на период восстановления производства.
- Единый стандарт документального подтверждения. Бизнес должен четко знать: какие именно справки от МЧС, МВД или следственных органов признаются достаточным основанием для заморозки выплат, чтобы процесс не превращался в бесконечный сбор бесполезных бумажек.
Что делать предпринимателю прямо сейчас: практическая стратегия выживания
Если трагедия произошла, надеяться на то, что банк сам позвонит и предложит помощь, наивно. Инициатива должна исходить исключительно от пострадавшей стороны, причем каждое действие должно фиксироваться документально.
- Шаг 1. Фиксация факта ущерба. Никаких устных договоренностей. С первых часов необходимо собирать официальные документы: постановление о возбуждении уголовного дела, акты осмотра места происшествия сотрудниками МЧС, заключения независимой торгово-промышленной палаты или лицензированных оценщиков об утрате имущества.
- Шаг 2. Официальное письменное обращение в банк. Заявление о реструктуризации и приостановлении начисления штрафов должно быть подано официально — через канцелярию банка под отметку на втором экземпляре или через официальную систему банк-клиент с усиленной квалифицированной электронной подписью. В заявлении необходимо прямо ссылаться на разъяснения и рекомендации Банка России.
- Шаг 3. Предложение альтернативного плана. Бессмысленно писать: «У меня все сгорело, денег нет и не будет». Банк должен видеть перспективу возврата долга. Необходимо предложить реалистичный сценарий: «Просим предоставить льготный период на шесть месяцев без уплаты основного долга для расчистки площадки, закупки оборудования и переноса заказов на арендованные мощности, после чего обязуемся войти в график платежей».
- Шаг 4. Подключение бизнес-омбудсмена и профильных ведомств. Если банк категорически отказывается идти на диалог и запускает процедуру взыскания, необходимо мгновенно направлять обращения региональному уполномоченному по защите прав предпринимателей, в территориальное отделение Банка России и региональное министерство экономического развития. Публичность и внимание надзорных органов часто заставляют юристов банка пересмотреть чрезмерно жесткую позицию.
Итог: тест на зрелость всей экономической системы
Ситуация вокруг поддержки бизнеса, пострадавшего от чрезвычайных событий, — это лакмусовая бумажка для всего финансового сектора страны.
В спокойные, сытые годы легко отчитываться о рекордных прибылях банковского сектора, хвастаться умными нейросетями в мобильных приложениях и раздавать кредиты под высокие проценты. Но зрелость и надежность финансовой системы проверяется исключительно в моменты кризисов.
Если банковская система отнесется к призыву ЦБ формально и продолжит банкротить людей, чьи фабрики и склады были уничтожены форс-мажором, экономика получит мощный демотивирующий сигнал. Зачем рисковать, строить заводы, создавать рабочие места и брать кредиты на развитие, если при первой же беде ты останешься один на один с бездушным долговым калькулятором?
Если же кредиторы, регулятор и государство смогут выстроить слаженный механизм реальной помощи, это не просто сохранит тысячи рабочих мест — это вернет в бизнес-среду самое ценное и дефицитное, что есть в любой экономике: доверие к завтрашнему дню.
Мы внимательно следим за практическими изменениями в законодательстве, банковской сфере, кассовом законодательстве и правилах ведения бизнеса, разбирая реальные кейсы без прикрас и иллюзий.
Чтобы не пропустить важные изменения, оперативные инструкции и разборы законов для вашего дела, подписывайтесь на наши ресурсы:
- Срочные новости, аналитика и практические советы в нашем Telegram-канале: https://t.me/kassa_tv
- Развернутые статьи, юридические инструкции и обсуждения в группе ВКонтакте: https://vk.com/kassatv
- Эксклюзивные материалы и инсайдерские обзоры в канале МАХ: https://max.ru/se13466303_biz