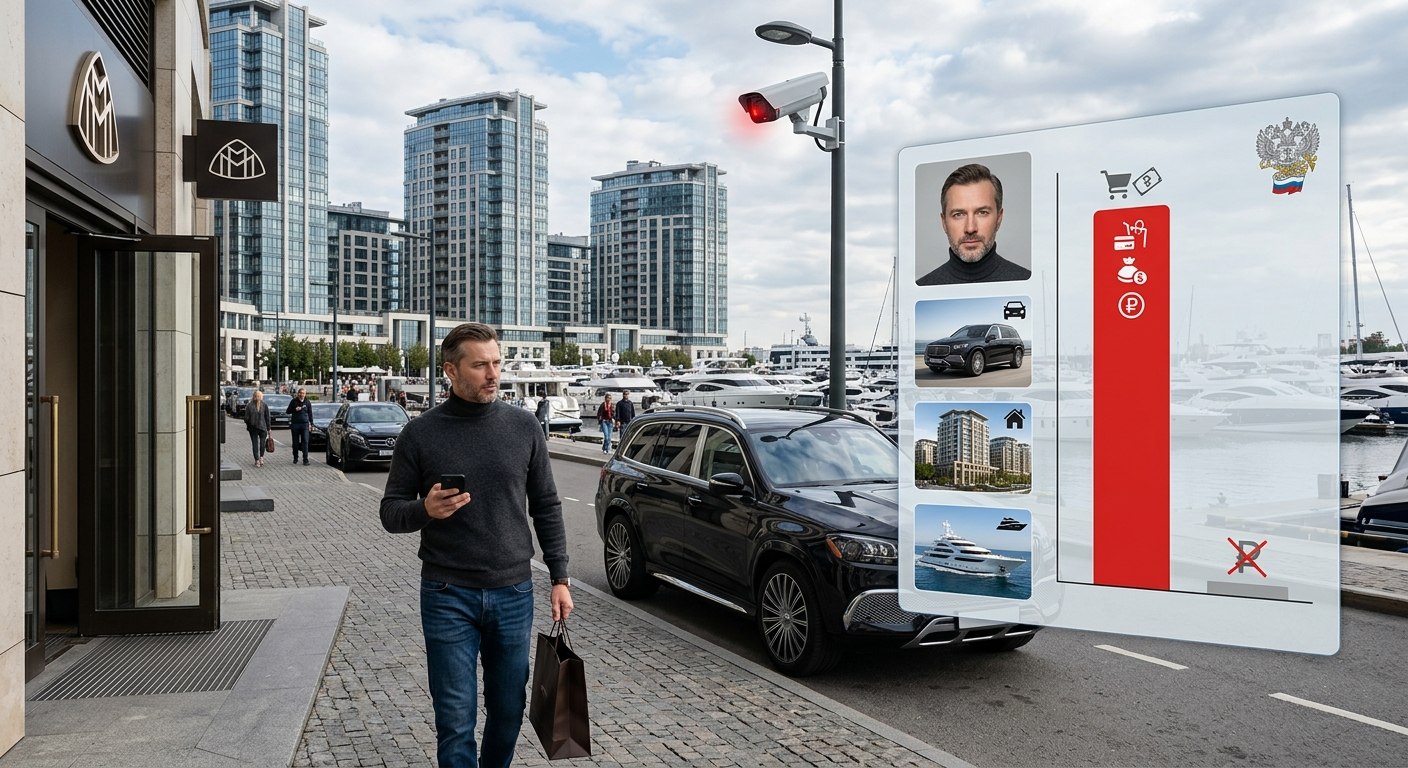
Еще недавно человек без официальной работы интересовал государство главным образом в двух случаях: когда он просил пособие или когда переставал платить по долгам. Теперь появился третий вариант. Гражданин нигде не трудоустроен, деклараций не подает, предпринимателем не числится, но при этом покупает квартиру, дорогой автомобиль, катер или другое имущество, которое сложно оплатить мелочью из кармана зимней куртки.
Налоговая служба начала внимательнее смотреть на таких покупателей и просить их объяснить происхождение денег. Первые массовые запросы заметили в Москве, Московской области, Татарстане и Пермском крае. В поле зрения попадают трудоспособные граждане, у которых по государственным базам нет официальных доходов, сопоставимых с понесенными расходами.
Формулировка звучит почти литературно: «отсутствует источник дохода, соотносимый с расходами». В переводе на обычный язык это означает примерно следующее: государство видит квартиру и автомобиль, но не видит зарплату, бизнес, дивиденды или задекларированный доход, позволивший все это купить.
От граждан требуют письменные пояснения, банковские выписки, кредитные документы и информацию о возможной сдаче имущества в аренду. Если убедительного ответа не находится, возникает риск налоговой проверки, доначисления НДФЛ, пеней и штрафа.
На первый взгляд все логично. Если человек годами не показывает доходов, но регулярно покупает имущество на десятки миллионов рублей, у налоговой появляются вопросы. С другой стороны, российское право пока не содержит простого правила: «Купил дорогое — значит заработал столько же и обязан заплатить налог». Покупка сама по себе не всегда доказывает получение облагаемого дохода.
И вот здесь начинается самое интересное. Потому что между здравым смыслом налогового инспектора и требованиями закона иногда располагается довольно широкая территория, на которой живут подарки от родителей, старые накопления, займы, наследство, семейные деньги, продажа другого имущества и знаменитая тумбочка, в которой граждане годами хранят все, кроме документов.
Почему налоговая занялась неработающими именно сейчас
Главная причина не в том, что инспекторы внезапно решили пройтись по московским парковкам и пересчитать премиальные внедорожники. Современной налоговой службе для этого не нужно выходить из здания.
ФНС получает и сопоставляет большое количество сведений:
- данные о зарегистрированной недвижимости;
- сведения о транспортных средствах;
- информацию о регистрации бизнеса и статусе самозанятого;
- налоговую отчетность;
- справки о доходах, которые передают работодатели;
- сведения о продаже имущества;
- данные о некоторых финансовых операциях;
- информацию, поступающую от банков и других организаций в предусмотренных законом случаях;
- результаты предыдущих проверок;
- данные о земельных участках, водном транспорте и иных активах.
Цифровая система видит простую картину. Человек трудоспособен, но официальной зарплаты у него нет. Индивидуального предпринимателя нет. Налог на профессиональный доход он не платит. Декларации не подает. При этом на его имя оформляются квартира, автомобиль или яхта.
В прежние времена такая информация могла лежать в разных ведомственных шкафах и никогда не встретиться. Сейчас сведения сопоставляет программное обеспечение. Компьютер не устает, не уходит в отпуск и не испытывает неловкости, сравнивая нулевой доход с покупкой дорогого имущества.
Это и есть одна из главных перемен: налоговый контроль становится не только документальным, но и аналитическим. Инспекция все чаще начинает работу не с конкретной декларации, а с несоответствия данных.
В ноябре 2025 года руководство московского управления ФНС уже предупреждало о развитии этого направления. По данным, озвученным налоговыми органами, в 2025 году в Москве почти 64 тысячи граждан «формализовали источники получения денежных средств». За этой тяжеловесной фразой скрываются вполне земные действия: кто-то оформил предпринимательскую деятельность, кто-то зарегистрировался как самозанятый, кто-то подал декларацию, а кто-то объяснил, откуда у него появились деньги.
В первом квартале 2026 года в Москве насчитывалось 948 тысяч трудоспособных граждан, которые не относились ни к занятым, ни к зарегистрированным безработным. Разумеется, это не означает, что почти миллион человек скрывает доходы. Среди них могут быть люди, которых содержат родственники, владельцы накоплений, временно неработающие граждане и те, кто находится в других жизненных обстоятельствах.
Но для государства такая группа выглядит как огромная слепая зона. Люди существуют, жильем пользуются, товары покупают, а происхождение средств в официальной статистике не видно.
Кого будут проверять
Рассылка запросов не означает, что каждый человек без трудовой книжки завтра должен доказывать происхождение денег на продукты и коммунальные услуги.
Главный фактор риска — заметное расхождение между официальными доходами и стоимостью приобретенного имущества.
Вероятность получить вопросы выше, если человек:
- не имеет официальной работы и других задекларированных доходов;
- покупает дорогостоящую недвижимость или транспорт;
- оформляет несколько объектов за сравнительно короткий период;
- регулярно приобретает и продает имущество;
- сдает квартиры или дома, но не декларирует арендный доход;
- фактически ведет бизнес без регистрации;
- получает на банковские счета многочисленные переводы;
- оформляет активы, которыми в действительности пользуется другой человек;
- ранее уже привлекал внимание банков или налоговых органов необычными операциями.
Особенно интересна налоговой ситуация, когда человек не просто покупает одну квартиру, а систематически совершает сделки. Одна квартира может быть приобретена на наследство, семейные накопления или деньги от продажи прежнего жилья. Но если официально безработный гражданин за два года купил несколько объектов, часть из них перепродал, а часть сдает, версия о случайно найденном семейном капитале начинает выглядеть менее убедительно.
Это не значит, что человек автоматически виновен. Но вероятность долгой переписки с инспекцией резко увеличивается.
Что такое «вменение дохода на основании расходов»
Термин звучит так, будто налоговая способна превратить автомобиль в зарплату одним нажатием кнопки. В действительности все сложнее.
Вменение дохода на основании расходов — это попытка определить возможный доход человека не по его декларации, а по косвенным признакам. Если гражданин потратил крупную сумму, предполагается, что откуда-то он ее получил. Дальше инспекция пытается установить, являлись ли эти деньги облагаемым доходом.
Логическая цепочка выглядит просто:
- У человека нет официальных доходов.
- Он приобретает дорогое имущество.
- Для покупки нужны деньги.
- Следовательно, у него был источник средств.
- Если источник не подтвержден, деньги могли быть незадекларированным доходом.
Но между четвертым и пятым пунктами находится главная юридическая проблема. Не всякое поступление денег является доходом, облагаемым НДФЛ.
Человек мог:
- потратить накопления прошлых лет;
- получить заем;
- взять банковский кредит;
- получить деньги от близкого родственника;
- получить наследство;
- продать другое имущество;
- использовать общие деньги супругов;
- получить возврат ранее выданного займа;
- перевести средства между собственными счетами;
- продать ценные бумаги и использовать уже учтенную сумму;
- приобрести имущество за счет дохода, с которого налог ранее удержал налоговый агент.
Поэтому формула «стоимость покупки равна скрытому доходу» слишком груба. Она удобна для автоматической системы, но не всегда выдерживает судебную проверку.
Покупка — это расход, а не доход
В этом споре важно не перепутать два понятия.
Доход — это экономическая выгода, полученная человеком. Расход — это использование денег, которые у него уже были или которые он занял.
Если гражданин купил квартиру, он не получил доход от покупки. Наоборот, он расстался с деньгами и приобрел имущество. Чтобы взыскать НДФЛ, налоговая должна показать, что у человека ранее возник облагаемый доход, с которого налог не был уплачен.
Предположим, официально неработающий человек приобрел квартиру. Из одного этого факта нельзя однозначно понять, откуда взялись средства.
Возможны совершенно разные сценарии:
- родители подарили деньги;
- супруг оплатил покупку;
- гражданин продал прежнее жилье;
- деньги были накоплены за годы официальной работы;
- покупатель взял ипотеку;
- знакомый предоставил заем;
- средства получены по наследству;
- квартира куплена на незадекларированную выручку от бизнеса.
Только последний вариант прямо указывает на возможное налоговое нарушение. Остальные требуют отдельной оценки.
Именно поэтому суды традиционно осторожно относятся к попыткам начислить налог исключительно по стоимости приобретенного имущества. Верховный суд ранее обращал внимание: обязанность доказать получение облагаемого дохода лежит на налоговом органе. Налогоплательщик не должен признаваться виновным лишь потому, что его объяснение показалось инспектору недостаточно красивым.
Однако человеку от этого не обязательно становится легче. Формальная обязанность доказывания может лежать на ФНС, но практическая способность быстро закончить спор зависит от документов самого гражданина. Суд может потребовать доказательств от налоговой, но до суда еще нужно дойти, потратив время, нервы и деньги на юристов.
Что именно может запросить инспекция
В уведомлении налоговая может предложить объяснить:
- где человек работал или чем занимался;
- за счет каких средств куплено имущество;
- получал ли он кредиты или займы;
- продавал ли другие активы;
- сдавал ли недвижимость в аренду;
- от кого поступали деньги;
- почему официальные доходы отсутствуют;
- какие документы подтверждают названный источник средств.
Среди документов могут фигурировать:
- выписки по банковским счетам;
- кредитные договоры;
- договоры займа;
- расписки;
- договоры дарения;
- свидетельства и документы о наследстве;
- договоры купли-продажи прежнего имущества;
- справки о доходах;
- брокерские отчеты;
- документы о выплате дивидендов;
- подтверждения переводов между супругами или родственниками;
- декларации за прошлые годы;
- документы, ранее переданные банку при получении кредита.
Последний пункт особенно интересен. Когда человек обращается за кредитом, он нередко сообщает банку более оптимистичную картину доходов, чем налоговой. В банк идет справка о высоком заработке или сведения о бизнесе, а в государственные базы — тишина.
Получается неудобный треугольник. Банку гражданин объяснял, что прекрасно зарабатывает и способен обслуживать кредит. Налоговой он сообщает, что доходов не было. Если оба утверждения относятся к одному периоду, хотя бы одно из них вызывает вопросы.
Правда, и здесь нельзя действовать механически. Информация в банковской анкете еще не всегда доказывает фактическое получение дохода. В анкете могли быть указаны семейные поступления, ожидаемая прибыль, неподтвержденный доход или сведения, оформленные со слов заемщика. Но для налоговой это может стать отправной точкой.
Может ли ФНС просто потребовать банковскую выписку
Банковская тайна в России существует, но она не является абсолютной. Налоговые органы имеют право получать банковскую информацию в случаях и порядке, установленных законодательством.
При этом гражданину важно различать две ситуации:
- инспекция просит его добровольно представить документы;
- инспекция сама запрашивает сведения у банка в рамках своих полномочий.
Получив требование, не стоит ни игнорировать его, ни отправлять весь цифровой архив жизни без разбора. Сначала желательно понять:
- какой орган направил документ;
- на каком основании запрашиваются сведения;
- за какой период;
- какие именно операции интересуют инспекцию;
- установлен ли срок ответа;
- предусмотрена ли ответственность за непредставление;
- не требует ли инспекция документы, которыми гражданин объективно не располагает.
Иногда в запросах используется формулировка «предлагается представить пояснения». Она отличается от жесткого требования, за неисполнение которого прямо установлена ответственность. Но игнорировать даже предложение рискованно: молчание может подтолкнуть инспекцию к более глубокому анализу.
Разумная реакция — дать точный ответ по существу, приложив относящиеся к вопросу документы. Не следует придумывать легенду, составлять задним числом сомнительные расписки или запутывать инспектора десятью версиями происхождения денег. Чем больше противоречий, тем легче превратить обычное пояснение в затяжной спор.
Что будет, если ничего не объяснять
Само молчание не превращает стоимость покупки в доход автоматически. Но оно повышает вероятность дальнейших контрольных мероприятий.
Инспекция может:
- изучить сведения об имуществе и сделках;
- сопоставить данные за несколько лет;
- запросить информацию у банков;
- проверить контрагентов;
- проанализировать сделки родственников;
- обратить внимание на арендаторов;
- проверить наличие предпринимательской деятельности;
- вызвать гражданина для дачи пояснений;
- начать процедуру взыскания, если будет установлена недоимка.
Если ФНС докажет, что человек получил облагаемый доход и не заплатил налог, возможны:
- доначисление НДФЛ;
- пени за просрочку;
- штраф по статье 122 Налогового кодекса;
- иные последствия в зависимости от характера и масштаба нарушения.
Статья 122 НК РФ предусматривает штраф за неуплату или неполную уплату налога. При неумышленном нарушении обычно речь идет о 20% от неуплаченной суммы, при умышленном — о 40%. Именно умысел налоговая тоже должна обосновать. Нельзя объявить любое отсутствие декларации умышленной схемой только потому, что сумма выглядит внушительно.
При крупных размерах неуплаты и наличии установленных законом условий налоговый спор может выйти за пределы обычной финансовой ответственности. Однако дорогая покупка сама по себе еще не означает налогового преступления. Для уголовных последствий требуется доказанная неуплата налога, соответствующий размер, период и другие юридически значимые обстоятельства.
По какой ставке могут начислить НДФЛ
Иногда эту тему упрощают до фразы: «Налоговая начислит 13% на стоимость квартиры». В 2026 году такое утверждение неточно сразу по двум причинам.
Во-первых, налог еще нужно обосновать. Стоимость покупки не автоматически становится налоговой базой.
Во-вторых, с 2025 года в России действует пятиступенчатая шкала НДФЛ для основной налоговой базы:
- 13% — для части дохода до 2,4 млн рублей в год;
- 15% — для части от 2,4 млн до 5 млн рублей;
- 18% — для части от 5 млн до 20 млн рублей;
- 20% — для части от 20 млн до 50 млн рублей;
- 22% — для части свыше 50 млн рублей.
Ставка применяется не ко всей сумме целиком, а к соответствующим частям дохода. Для отдельных видов доходов действуют специальные правила и ставки.
Поэтому даже после установления незадекларированного дохода необходимо определить его вид, дату получения, налоговую базу и применимую ставку. Налоговое право любит детали. Иногда судьба миллионов зависит от того, был ли перевод подарком, займом, оплатой услуг или возвратом долга.
Пример: квартиру купили родители
Предположим, молодой человек официально не работает, но становится собственником дорогой квартиры. Деньги перечислили родители.
Если родители действительно подарили средства, а родство и движение денег подтверждаются, сама сумма подарка от близких родственников обычно не образует облагаемого НДФЛ дохода. Но здесь важны документы.
Наиболее понятная для инспекции картина:
- На счете родителей находились средства.
- Родители перевели их ребенку.
- Есть договор дарения или назначение платежа.
- После этого ребенок оплатил квартиру.
- Источник денег родителей тоже не выглядит необъяснимым.
Если квартира оплачена наличными, договор дарения отсутствует, а родители официально всю жизнь получали небольшую зарплату, вопросы просто переместятся на один уровень выше.
Фраза «дали родители» не является универсальным налоговым заклинанием. Она работает тогда, когда за ней стоит реальная и подтверждаемая экономическая история.
Пример: деньги лежали дома много лет
Это самый сложный и одновременно самый человеческий сценарий.
Гражданин может совершенно честно хранить накопления наличными. Закон не обязывает всех держать деньги в банке. Не существует и общего правила, по которому человек должен ежегодно фотографировать содержимое домашнего сейфа на фоне свежей газеты.
Но спустя десять или пятнадцать лет доказать размер таких накоплений трудно. Инспекция может спросить:
- где человек работал;
- какие доходы получал;
- уплачивались ли с них налоги;
- насколько реальны накопления с учетом обычных расходов;
- когда и в какой валюте хранились средства;
- почему деньги не отражались на счетах;
- есть ли документы о снятии наличных или продаже имущества.
С одной стороны, налоговая не вправе исходить из того, что все наличные деньги незаконны. С другой — одного рассказа про конверт в шкафу может не хватить, особенно если стоимость покупки несоразмерна известным доходам семьи.
Здесь особенно важна позиция Верховного суда о бремени доказывания. Гражданин не обязан математически восстанавливать всю финансовую биографию за десятилетия. Но чем меньше у него документов, тем сложнее будет опровергать косвенные доказательства инспекции.
Пример: покупка сделана на заем
Заем не является доходом, потому что деньги нужно вернуть. Если знакомый дал человеку средства на покупку автомобиля или квартиры, налог на саму сумму займа обычно не возникает.
Однако налоговая посмотрит:
- существовал ли заем в действительности;
- был ли договор заключен до покупки;
- передавались ли деньги;
- мог ли заимодавец располагать такой суммой;
- предусмотрен ли возврат;
- возвращается ли долг;
- не является ли договор формальностью, созданной после получения запроса.
Особенно подозрительно выглядит документ, внезапно составленный между родственниками задним числом. В нем может быть правильный шрифт, идеальная подпись и даже торжественная фраза о возвратности, но не окажется ни одного платежа, подтверждающего реальную передачу денег.
Сам по себе беспроцентный заем между гражданами возможен. Но чем крупнее сумма, тем важнее документальный след.
Пример: имущество оформлено на неработающего родственника
Распространенная бытовая схема: предприниматель оформляет автомобиль на супругу, квартиру на мать, загородный дом на взрослого ребенка. Иногда это делается из семейных соображений, иногда для разделения собственности, иногда — чтобы имущество не связывали с реальным плательщиком.
Для налоговой неработающий собственник дорогих активов — очевидный повод разобраться, кто заплатил.
Если деньги дал супруг, ситуация может объясняться режимом общей собственности и семейными доходами. Если имущество оплачено предпринимателем и используется в его бизнесе, возникают уже другие вопросы: кому фактически принадлежит актив, откуда у предпринимателя деньги, правильно ли учтены расходы и не прикрывает ли семейное оформление вывод средств.
Для честного бизнеса это неприятная новость. Даже нормальная семейная покупка может потребовать дополнительных объяснений. Для серого бизнеса новость еще неприятнее: родственник перестает быть надежной «шапкой-невидимкой».
Отдельная зона риска — аренда квартир
В запросах инспекции интересуется не только покупкой имущества, но и возможной сдачей его в аренду.
Логика понятна. Если у официально неработающего человека несколько квартир, государство предполагает, что хотя бы часть из них может приносить доход. Особенно если по адресу зарегистрированы посторонние люди, в объявлениях размещены предложения об аренде или на счет регулярно поступают одинаковые суммы.
Доход от аренды необходимо учитывать и облагать налогом. Собственник может:
- декларировать доход как физическое лицо;
- при соблюдении условий применять налог на профессиональный доход;
- использовать предпринимательский режим, если деятельность приобрела соответствующий характер.
Выбор зависит от обстоятельств. Но вариант «арендаторы переводят на карту, а государство не заметит» становится все менее надежным.
При этом регулярный перевод сам по себе еще не доказывает аренду. Это может быть возврат долга, помощь родственника, совместная оплата расходов. Инспекция должна оценивать совокупность данных: назначение платежей, периодичность, договоры, переписку, объявления и фактическое использование жилья.
Что изменится для предпринимателей
Для предпринимателя новая практика ФНС означает, что личные и деловые деньги придется разделять еще внимательнее.
Малый бизнес часто существует в режиме общего семейного кошелька. Деньги поступают на один счет, расходы оплачиваются с другого, автомобиль записан на супругу, склад находится в доме родителей, а заем бизнесу оформлен устной фразой «потом разберемся». Пока никто не задает вопросов, система кажется удобной. Когда приходит запрос, из нее невозможно понять, где выручка, где личные накопления, где заем и где деньги родственников.
Особенно рискуют предприниматели, которые:
- принимают оплату на личные карты;
- не оформляют займы между собственником и компанией;
- покупают личное имущество за счет денег бизнеса;
- выводят наличные без понятного назначения;
- оформляют активы на неработающих родственников;
- показывают минимальный официальный доход, но поддерживают явно более дорогой образ жизни;
- используют несколько ИП и самозанятых для фактически единого бизнеса;
- смешивают семейные переводы с оплатой от клиентов.
Честный предприниматель тоже может попасть под анализ. Наличие запроса еще не говорит о нарушении. Но тому, у кого документы в порядке, проще ответить одним письмом. Тому, у кого финансовый учет основан на памяти бухгалтера и сообщениях в мессенджере, придется восстанавливать историю почти археологическим методом.
А что делать обычному человеку
Обычному человеку не нужно превращать домашнюю жизнь в филиал аудиторской компании. Но документы по крупным операциям лучше хранить.
Практический набор выглядит так:
- договоры купли-продажи;
- банковские выписки;
- кредитные документы;
- расписки и договоры займа;
- документы о наследстве;
- договоры дарения;
- подтверждения родства;
- документы о продаже прежнего имущества;
- сведения о закрытых вкладах;
- брокерские отчеты;
- подтверждения получения страховых выплат;
- документы о переводах между супругами;
- налоговые декларации и справки за прошлые годы.
Особенно полезно, когда движение денег можно проследить по цепочке. Например: продажа прежней квартиры, зачисление средств на счет, перевод на вклад, закрытие вклада, оплата нового жилья. Такая последовательность понятнее, чем объяснение: «Деньги были, потом их какое-то время не было видно, но перед сделкой они снова появились».
Документы лучше сохранять дольше минимальных формальных сроков, если речь идет о крупных накоплениях. Через много лет именно старый договор продажи квартиры может объяснить происхождение капитала.
Нужно ли отвечать на запрос самостоятельно
Если вопрос касается одной понятной сделки, а документы сохранились, человек часто способен ответить самостоятельно. Пояснение должно быть спокойным и конкретным:
- когда приобретено имущество;
- сколько оно стоило;
- откуда получены деньги;
- какие документы это подтверждают;
- возникал ли облагаемый доход;
- был ли соответствующий налог ранее уплачен.
Если источников несколько, их лучше разделить. Например, часть цены оплачена ипотекой, часть — деньгами от продажи прежнего жилья, часть — подарком родителей.
Юрист или налоговый консультант особенно полезен, когда:
- сумма велика;
- документы противоречат друг другу;
- деньги поступали наличными;
- источником называется иностранный счет;
- заем оформлен между родственниками;
- имущество фактически оплачено другим лицом;
- есть незадекларированная аренда;
- гражданин вел бизнес без регистрации;
- инспекция уже говорит о доначислении;
- возможны не только налоговые, но и иные правовые последствия.
Главная ошибка — отвечать эмоционально. Рассказ о том, что государство не должно заглядывать в чужой кошелек, может быть философски привлекательным, но не объясняет конкретную покупку. В налоговом споре банковская выписка обычно убедительнее возмущения.
Вторая ошибка — сообщать лишнее. Если инспекция спрашивает о покупке квартиры, не всегда нужно добровольно описывать все финансовые операции семьи за двадцать лет. Ответ должен быть полным, но относящимся к предмету запроса.
Третья ошибка — придумывать документы. Поддельная расписка способна превратить спор о налоге в гораздо более опасную историю.
Где заканчивается борьба с теневыми доходами и начинается контроль образа жизни
Вопрос не только юридический, но и общественный.
С одной стороны, идея сопоставлять доходы и расходы выглядит справедливой. Наемный сотрудник получает зарплату, с которой налог удерживается автоматически. Предприниматель ведет учет, сдает отчетность и платит обязательные платежи. В это же время другой человек может годами получать наличную выручку, оформлять имущество на родственников и официально оставаться гражданином без доходов.
У честных налогоплательщиков закономерно возникает вопрос: почему один платит со всего, а другой считается безработным только на бумаге?
С другой стороны, контроль расходов опасен, если он превращается в презумпцию виновности. У государства много данных и профессиональный аппарат. У обычного человека может не сохраниться расписка двадцатилетней давности. Если любое необъясненное имущество автоматически считать скрытым доходом, гражданину фактически придется доказывать свою невиновность.
Особенно чувствительна проблема для старых накоплений. Российская экономика пережила периоды высокой инфляции, банковских кризисов, валютных ограничений и недоверия к финансовым учреждениям. Привычка хранить наличные дома возникла не из любви к интерьеру из денежных пачек. Для многих это результат исторического опыта.
Есть и вопрос частной жизни. Чем больше государство знает о покупках, счетах, родственниках и перемещении денег, тем выше требования к защите информации. Утечка базы о владельцах дорогих активов может заинтересовать не только налоговых консультантов.
Поэтому разумная система должна соблюдать баланс:
- выявлять очевидные случаи скрытого бизнеса;
- не считать любой расход доказательством дохода;
- учитывать законные семейные и финансовые сценарии;
- давать человеку понятную возможность представить объяснения;
- не требовать невозможных документов;
- обеспечивать судебный контроль;
- защищать собранные данные.
Без этого борьба с теневой экономикой рискует превратиться в соревнование на лучшую историю о происхождении денег.
Как подобные системы работают в других странах
Россия не изобретает контроль расходов с нуля. Разные формы косвенной оценки доходов давно используются за рубежом. Но иностранный опыт показывает: такие механизмы могут быть полезными и одновременно очень спорными.
Италия: Redditometro
Италия известна системой Redditometro, название которой можно перевести как «измеритель дохода». Налоговые органы сопоставляют заявленные доходы с расходами и уровнем жизни человека.
В анализ могут попадать недвижимость, автомобили, лодки, страхование, образование, путешествия и другие траты. Если расходы заметно превышают задекларированные возможности, налогоплательщику предлагают объяснить происхождение средств.
Итальянский опыт регулярно вызывает споры. Критики указывают, что статистическая модель не всегда понимает семейные обстоятельства, старые накопления и помощь родственников. Сторонники отвечают, что без анализа образа жизни невозможно эффективно контролировать экономику, где велика роль наличных расчетов.
Главный урок Италии состоит в том, что алгоритм способен найти несоответствие, но не способен автоматически объяснить его юридическую природу. После компьютера все равно требуется человек, документы и возможность обжалования.
США: метод чистой стоимости и анализ расходов
Американская налоговая служба может использовать косвенные методы, когда обычный учет отсутствует или ему нельзя доверять.
Один из подходов — метод чистой стоимости. Сравнивается стоимость активов человека в начале и конце периода, учитываются расходы и известные необлагаемые источники. Если состояние заметно выросло, а задекларированных доходов для этого недостаточно, возникает основание для проверки.
Используется и метод анализа денежных расходов. Он помогает оценить, мог ли человек профинансировать покупки из заявленных источников.
Однако и в США косвенный расчет не должен быть гаданием. Налоговый орган обязан учитывать возможные кредиты, подарки, наследство и ранее накопленные средства. Споры часто сводятся к тому, существовал ли у гражданина денежный запас до проверяемого периода.
Великобритания: ордера на богатство неясного происхождения
Британский Unexplained Wealth Order, или ордер в отношении богатства неясного происхождения, часто приводят как пример контроля дорогого имущества.
Но его нельзя считать обычным налоговым требованием для любого человека с дорогой машиной. Этот инструмент связан прежде всего с противодействием преступным доходам и возвратом активов. Он применяется при наличии предусмотренных законом условий и требует объяснить, за счет каких средств приобретено имущество.
Иными словами, британский механизм ближе к расследованию происхождения подозрительных активов, чем к массовому начислению подоходного налога по стоимости покупок. Смешивать эти инструменты не стоит.
Индия: контроль крупных операций
В Индии налоговая система активно использует сведения о дорогостоящих финансовых операциях. Банки, регистраторы и другие организации передают данные о крупных депозитах, покупке недвижимости, инвестициях и иных операциях.
Информация отражается в цифровых налоговых системах и сопоставляется с декларациями. Если расходы или вложения не соответствуют заявленному доходу, человеку могут направить запрос.
Для страны с большой долей наличной экономики такой контроль считается важным инструментом. Но и там возникают привычные проблемы: ошибки в данных, неверная идентификация операций и необходимость доказывать, что перевод не являлся облагаемым доходом.
Австралия: сопоставление государственных баз
Австралийская налоговая служба широко использует программы data matching — сопоставление сведений из разных источников. Анализируются данные о недвижимости, автомобилях, инвестициях, цифровых платформах и предпринимательской деятельности.
Австралийский подход показывает общее направление развития налогового контроля: государство все реже просит инспектора вручную искать нарушение и все чаще поручает алгоритму выявить необычную комбинацию данных.
Алгоритм не выносит окончательный приговор. Он формирует сигнал риска. А дальше начинается обычная работа с пояснениями, документами и возражениями.
Почему зарубежный опыт нельзя копировать механически
У каждой страны своя налоговая система, судебная практика, отношение к наличным деньгам и качество государственных данных.
Модель, работающая в стране, где большинство платежей десятилетиями проходит через банки, может давать множество ошибок в экономике с большой долей старых наличных накоплений. Инструмент для борьбы с преступными активами нельзя автоматически переносить на обычные семейные покупки. Статистические расходы «среднего человека» не должны подменять фактические обстоятельства конкретной семьи.
Особенно опасно превращать алгоритм риска в доказательство. Компьютер может сказать: «Такое сочетание выглядит необычно». Но он не знает, что квартиру оплатил супруг, деньги на автомобиль получены по наследству, а катер куплен в складчину и по семейной традиции почему-то записан на самого терпеливого родственника.
Цифровизация хороша в поиске вопросов. Ответы по-прежнему приходится искать людям.
Может ли проверка затронуть тех, кто живет на деньги супруга
Может, особенно если имущество оформлено на неработающего члена семьи.
Сам по себе факт отсутствия работы у одного супруга не означает отсутствия денег у семьи. Доходы могут получать муж или жена. Имущество, приобретенное в браке, по общему правилу связано с режимом совместной собственности, хотя конкретная правовая оценка зависит от обстоятельств, брачного договора и источника средств.
Для объяснения могут понадобиться:
- свидетельство о браке;
- справки о доходах работающего супруга;
- банковские выписки;
- документы о переводе средств;
- кредитные договоры;
- сведения о режиме собственности.
ФНС должна учитывать семейную экономику, а не рассматривать каждого супруга как финансово изолированный остров. Но семье полезно иметь документы, особенно если деньги переводились сложным маршрутом через несколько счетов.
А если человек работал за границей
Иностранный доход — еще одна сложная тема.
Наличие денег за рубежом не означает, что они автоматически незаконны. Но значение имеют:
- налоговое резидентство человека;
- страна получения дохода;
- вид дохода;
- применимое соглашение об избежании двойного налогообложения;
- обязанность декларирования;
- уплата налога за рубежом;
- правила уведомления о зарубежных счетах;
- дата перевода средств в Россию.
Сам перевод собственных денег между счетами обычно не создает новый доход. Но первоначальное получение этих денег могло подлежать налогообложению.
Фраза «заработал за границей» требует документов: трудового или гражданско-правового договора, банковских выписок, иностранных налоговых документов и подтверждения валютных операций. Здесь самостоятельный ответ без специалиста особенно рискован.
Не станет ли каждый дорогой подарок налоговой проблемой
Подарки между близкими родственниками в ряде случаев освобождаются от НДФЛ. Но подарок должен быть реальным.
Если отец подарил сыну деньги на квартиру и перевод подтвержден, ситуация понятна. Если совершенно посторонний человек перечислил крупную сумму без встречного обязательства, налоговые последствия могут быть иными. Если компания оплачивает личные покупки владельца, слово «подарок» тоже не всегда спасает.
Необходимо различать:
- подарок от близкого родственника;
- подарок от другого физического лица;
- передачу недвижимости или транспорта;
- оплату за работу, названную подарком;
- распределение прибыли бизнеса;
- материальную выгоду;
- прощение долга.
Налоговая смотрит не только на название документа, но и на реальный экономический смысл операции. Договор можно назвать хоть «актом семейной благодарности», но если деньги перечислены за услуги, они останутся оплатой.
Что в этой практике действительно разумно
Разумная часть инициативы очевидна.
Если человек официально нигде не работает, но систематически продает товары, оказывает услуги, сдает несколько квартир и покупает дорогое имущество, он находится в более выгодном положении, чем легальный предприниматель. Он не платит налоги, не ведет учет и может предлагать более низкие цены.
Для бизнеса это вопрос конкуренции. Предприниматель оплачивает бухгалтера, банковское обслуживание, налоги, кассу и отчетность. Его неофициальный конкурент принимает деньги на карту и объясняет крупные покупки удивительной щедростью друзей.
Контроль очевидных расхождений способен сократить такую несправедливость. Он также может подтолкнуть людей к легализации деятельности: регистрации самозанятости, ИП, декларированию аренды или оформлению реальных договоров.
Но положительный эффект возможен только при точном применении. Если инспекции начнут массово считать расход доходом, суды будут завалены спорами, а граждане — запросами. Государство получит не рост доверия, а новый рынок расписок задним числом.
Что в этой практике настораживает
Первый риск — подмена доказательства предположением. Несоответствие доходов и расходов является поводом проверить, но не готовым доказательством.
Второй риск — неравенство возможностей. У ФНС есть базы, специалисты и время. У гражданина может не быть документов и денег на юриста.
Третий риск — ошибки данных. Автомобиль уже продан, но сведения обновились поздно. Человек является номинальным собственником семейной квартиры. Перевод ошибочно отнесли к доходу. Однофамильцев перепутали. Любая большая цифровая система иногда ошибается.
Четвертый риск — ретроспективность. Требовать идеального документального учета от человека, который много лет назад не мог предположить подобную проверку, не всегда справедливо.
Пятый риск — расширение контроля. Сегодня внимание направлено на яхты и дорогие квартиры. Завтра алгоритмы могут анализировать ремонт, путешествия, обучение детей и покупки в маркетплейсах. Технически это возможно. Вопрос состоит в юридических ограничениях и общественном согласии.
Как может развиваться ситуация
Вероятнее всего, ФНС будет расширять не прямой «налог на расходы», а риск-ориентированный анализ.
Система будет искать комбинации признаков:
- отсутствие официального дохода;
- покупка дорогостоящего имущества;
- поступления на счета;
- данные о кредитах;
- объявления об аренде;
- регистрация нескольких объектов;
- сделки с родственниками;
- связь с бизнесом;
- сведения от других ведомств.
После этого гражданину предложат объясниться. Большинство понятных ситуаций, вероятно, будет закрываться документами. Более сложные перейдут в углубленные проверки и суды. Именно судебная практика должна определить границы допустимого: когда расходы являются лишь сигналом, а когда совокупность обстоятельств действительно доказывает скрытый доход.
Для налоговой это новый уровень аналитики. Для граждан — напоминание, что крупные деньги должны иметь не только происхождение, но и документальную биографию.
Краткий план действий при получении уведомления
Если запрос уже пришел, разумный порядок выглядит так:
- Проверить подлинность документа через официальный сервис ФНС или инспекцию.
- Установить срок и правовое основание запроса.
- Не игнорировать уведомление.
- Определить реальный источник денег.
- Собрать документы по цепочке движения средств.
- Отделить облагаемые поступления от займов, подарков и переводов собственных денег.
- Проверить, не было ли обязанности подать декларацию.
- Подготовить краткие и непротиворечивые пояснения.
- Не составлять фиктивные документы.
- При значительной сумме или сложной истории обратиться к налоговому юристу.
Самое главное — не паниковать. Запрос не равен обвинению, а дорогая покупка не равна скрытому доходу. Но относиться к письму как к рекламной рассылке тоже не стоит.
Вместо вывода: тумбочка больше не считается финансовой системой
Новая практика ФНС хорошо показывает, как меняются отношения гражданина и государства.
Раньше официальное отсутствие дохода могло годами мирно соседствовать с вполне обеспеченной жизнью. Теперь цифровые базы задают неудобный вопрос: если человек ничего не зарабатывает, то на что он все это покупает?
Вопрос сам по себе законный и во многих случаях справедливый. Но ответ на него не должен заранее считаться виновным. Покупка квартиры, автомобиля или яхты доказывает наличие денег, но не всегда доказывает получение облагаемого дохода. Между этими понятиями лежит вся сложность семейных финансов, накоплений, наследства, кредитов и займов.
Для предпринимателей вывод практический: личные и деловые деньги нужно разделять, а операции — оформлять. Для обычных граждан совет еще проще: документы по крупным суммам лучше не выбрасывать. Память со временем становится творческой, родственники забывают детали, банки закрывают архивные продукты, а инспектору нужна не семейная легенда, а понятная цепочка происхождения денег.
Государству же предстоит доказать, что цифровой контроль способен быть точным, а не только масштабным. Алгоритм должен находить подозрительные несоответствия, но решение обязано основываться на законе и фактах. Иначе борьба с теневыми доходами быстро превратится в налог на отсутствие старых расписок.
А знаменитая тумбочка, в которой годами якобы лежали деньги на квартиру, Bentley и небольшую яхту, похоже, окончательно утрачивает статус надежного финансового института. Теперь ей тоже понадобится отчетность.
Подписывайтесь на наши группы, чтобы следить за налоговыми изменениями, новыми правилами для бизнеса и практикой ФНС:
- Телеграм: https://t.me/kassa_tv
- ВКонтакте: https://vk.com/kassatv
- МАХ: https://max.ru/se13466303_biz