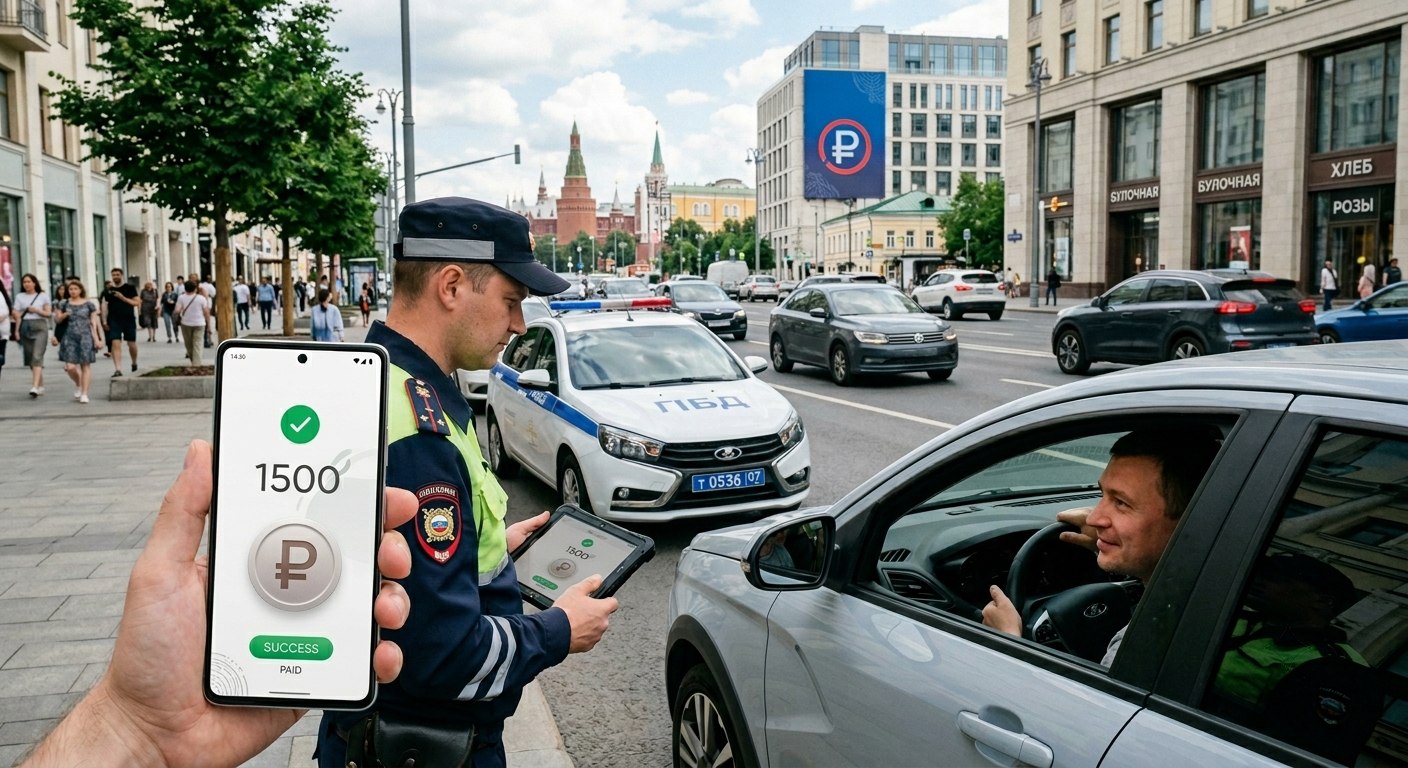
Есть в России особый жанр новостей — когда что-то очень важное запускается тихо, буднично, между делом. Вроде бы и громко объявили, и цифры назвали, а народ пожал плечами и пошёл дальше платить картой за кофе. Вот ровно так сейчас живёт цифровой рубль. О нём третий год говорят с трибун, его то хвалят, то пугают им же, а реальность пока скромная: люди штрафы ГИБДД через него оплачивают. Тридцать пять тысяч транзакций — и почти все про нарушения правил дорожного движения. Символично, конечно: первое, что массово оплатил новой формой денег российский гражданин, — это собственную невнимательность на дороге.
Но за этой иронией прячется куда более серьёзная история. Потому что 1 сентября 2026 года — это не просто дата в календаре. Это рубеж, после которого крупнейшие банки страны будут обязаны подключить своих клиентов к платформе цифрового рубля. И вот тут начинается самое интересное. Потому что одно дело — добровольный эксперимент для энтузиастов, и совсем другое — когда инфраструктуру обязывают строить всех сразу. А строить, как водится, не очень-то и хочется.
Давайте разбираться спокойно, по-человечески, без пафоса и без паники. Что это вообще за зверь, кому он выгоден, кому он поперёк горла, и стоит ли простому человеку и предпринимателю напрягаться прямо сейчас.
Третья форма денег: звучит как маркетинг, а на деле — серьёзная штука
Чтобы понять, что происходит, надо сначала разобраться в простой вещи. У денег в России теперь три формы, и это не фигура речи.
Первая — наличные. Те самые бумажки и монеты, которые лежат в кошельке. Их выпускает Центральный банк, и они физически ваши: положил под матрас — и никто, кроме вора, до них не доберётся.
Вторая — безналичные. Это циферки на счёте в коммерческом банке. Когда человек смотрит в приложение и видит остаток на карте — это безнал. Важный нюанс, который мало кто держит в голове: эти деньги, строго говоря, не лежат в банке отдельной кучкой с вашим именем. Банк ими пользуется, выдаёт из них кредиты, крутит их. А вам он как бы должен. Поэтому когда банк лопается, начинается нервная история с Агентством по страхованию вкладов и лимитами возмещения.
И вот теперь появляется третья форма — цифровой рубль. Это деньги, которые хранятся не на счёте в коммерческом банке, а напрямую в Центробанке, на специальной платформе. По сути, это электронные наличные. Не криптовалюта — забудьте про биткоин и его скачки на сотни процентов. Цифровой рубль равен обычному рублю один к одному, всегда. Это просто новый способ хранить и передавать те же самые государственные деньги, но в цифровом виде и без посредника в лице коммерческого банка.
Главный плюс, который тут всплывает сам собой: деньги в цифровых рублях защищены от банкротства любого коммерческого банка. Лопнул банк, в котором у человека был открыт кошелёк, — а цифровые рубли всё равно целы, потому что они в Центробанке, а не в этом банке. Звучит красиво. Но, как всегда, дьявол в деталях, и к деталям мы ещё вернёмся.
Бесплатные переводы против смерти кэшбэка: размен, который не всем понравится
Теперь про то, что реально касается каждого человека с зарплатной картой.
Главная морковка для обычных людей — бесплатные переводы. Между гражданами, без лимитов, без процентов, без квартальной нервотрёпки «вы исчерпали лимит бесплатных переводов в этом месяце, дальше комиссия». Перекинул другу за совместный поход в ресторан — ноль рублей комиссии. Отдал родственнику долг — ноль. Звучит как праздник, особенно для тех, кто помнит времена, когда за перевод в другой банк сдирали процент, а потом ещё и фиксированную сумму сверху.
Но вселенная не любит бесплатного. И за каждый плюс приходится платить минусом. Минус тут жирный и многим очень не понравится: кэшбэк, скорее всего, умрёт.
Логика простая, если разложить по полочкам. Откуда вообще банки берут деньги на ваш кэшбэк, на мили, на бонусы и баллы? Они берут их из комиссии, которую платит магазин за приём оплаты картой. Эта комиссия называется эквайринг — плата за то, что бизнес может принимать безналичную оплату. Сейчас она составляет где-то от полутора до двух с половиной процентов с каждой покупки. Часть этих денег банк оставляет себе, а частью делится с покупателем в виде кэшбэка — чтобы тот платил картой именно этого банка и почаще.
А теперь смотрите, что происходит с цифровым рублём. Комиссия за приём платежей для бизнеса там символическая — около 0,3 процента. Это праздник для предпринимателя, об этом ниже. Но это же — приговор для кэшбэка. Если банк не зарабатывает на транзакции почти ничего, то и делиться с покупателем ему просто нечем. Нет жирной комиссии — нет бонусов.
И вот тут возникает забавная развилка для обычного человека. Платишь цифровым рублём — экономит магазин, но ты не получаешь кэшбэк. Платишь привычной картой — получаешь свои пару процентов назад, но магазин платит дороже. Кто кого переиграет в этой игре, пока совершенно неясно. Потому что человек, привыкший к кэшбэку, добровольно от него не откажется. Зачем платить новым непонятным способом без бонусов, если старая карта приносит реальные деньги обратно?
Здесь и кроется главная интрига. Государство построило красивую инфраструктуру, но забыло (или не забыло?) дать людям причину ею пользоваться. Бесплатные переводы между гражданами и так почти бесплатны через системы быстрых платежей. А отказ от кэшбэка — это для многих ощутимая потеря. Получается, что новой технологии нужно как-то конкурировать со старой привычкой, у которой есть денежный бонус. Непростая задачка.
Почему банки тихо саботируют праздник
А вот теперь самый сочный вопрос. Если всё так хорошо, почему ходят разговоры, что часть банков может не успеть подключиться к дедлайну? Почему вообще возникает слово «не успеть», когда речь о крупнейших, системно значимых финансовых организациях с армиями программистов?
Ответ лежит на поверхности, и он чисто экономический. Цифровой рубль — это история, которая бьёт банки по карману сразу с нескольких сторон.
Во-первых, деньги утекают из банков в Центробанк. Когда человек держит средства на счёте в коммерческом банке, банк ими пользуется. Это его ресурс, его топливо для кредитов и заработка. А когда те же деньги человек переводит в цифровой кошелёк в ЦБ — для банка это просто отток. Деньги ушли, работать с ними банк больше не может. Чем больше люди будут пользоваться цифровым рублём, тем меньше дешёвых ресурсов останется у коммерческих банков.
Во-вторых, исчезает заработок на комиссиях. Эквайринг — это серьёзная статья дохода. А цифровой рубль с его символическими 0,3 процента эту статью обнуляет. Банк оказывается в положении человека, которого попросили построить дорогу, по которой будут бесплатно ездить конкуренты.
В-третьих, исчезает почва для кэшбэк-войн, на которых банки переманивали клиентов друг у друга. А заодно и для всей экосистемы бонусных программ, подписок и прочих штук, которые удерживают клиента в одном банке.
И вот получается удивительная картина. Банкам поручили на собственные деньги построить инфраструктуру, которая работает против их собственных интересов. Это всё равно что заставить таксопарк за свой счёт развивать сеть бесплатных автобусов. Поэтому никакого открытого бунта не будет — кто же спорит с регулятором. А вот тихий саботаж в стиле «ой, не успели доработать, ой, технические сложности, ой, давайте перенесём» — это вполне реальный сценарий. И разговоры о том, что кто-то не уложится в срок, — это первый звоночек именно такой стратегии.
С точки зрения предпринимателя или потребителя тут важно понимать одну вещь: за вашим удобством или неудобством стоит большая битва интересов, в которой простой человек — это приз, а не игрок.
«Окрашенные» деньги: главная фишка, о которой говорят шёпотом
Есть у цифрового рубля одна особенность, которая одновременно и его сверхспособность, и причина для тревоги. Это так называемая возможность окрашивания денег — иногда говорят «смарт-контракты» или «целевые деньги».
Объясним по-человечески. Обычный рубль обезличен. Получил человек тысячу рублей — и тратит её на что хочет: хоть на хлеб, хоть на сигареты, хоть на лотерейный билет. Деньги не помнят, откуда они пришли и на что должны быть потрачены.
А цифровой рубль теоретически можно «пометить». То есть выдать деньги с условием: их можно потратить только на конкретные вещи и только до определённого срока. Звучит как магия, и в правильных руках это действительно полезно.
Представим хорошие сценарии. Государство выдаёт пособие на ребёнка — и помечает эти деньги так, что их можно потратить только на детские товары, еду, лекарства, но нельзя обналичить и спустить в неизвестном направлении. Или выделяет субсидию фермеру на покупку семян — и эти деньги физически нельзя потратить на что-то другое. Целевые средства, которые невозможно украсть по дороге и невозможно нецелево использовать. Для борьбы с коррупцией и распилом бюджета — мечта.
А теперь представим, как тот же самый инструмент видит обычная семья. Сегодня пометили деньги для пользы дела. А завтра? А что мешает пометить пенсию так, чтобы её нельзя было потратить «не туда»? А что насчёт срока годности денег — мол, эту выплату нужно потратить до конца месяца, иначе она сгорит, чтобы «стимулировать потребление»? Технически платформа всё это позволяет. И вот тут у людей включается совершенно здоровое беспокойство: насколько в принципе будут видны и управляемы их деньги?
Справедливости ради, регулятор много раз повторял, что речь идёт о добровольном инструменте и что наличные и обычный безнал никто не отменяет. И что окрашивание задумано для целевых выплат, а не для тотального контроля. Но здравомыслящий человек понимает: если инструмент существует, рано или поздно возникает соблазн его применить шире. Это не паранойя, это нормальная осторожность взрослого человека, который видел, как «временные меры» становятся постоянными.
С точки зрения бюджета семьи окрашивание — палка о двух концах. Целевые выплаты, которые невозможно потерять или потратить на ерунду, — это плюс для дисциплины. Но потеря гибкости — это всегда минус для свободы. И каждая семья тут будет решать сама, что для неё важнее.
А что у соседей? Мир тоже экспериментирует, и не всегда удачно
Россия тут вовсе не первопроходец. Цифровые валюты центральных банков — по-научному CBDC — пытаются запустить или хотя бы протестировать десятки стран. И зарубежный опыт даёт отрезвляющие уроки.
Самый продвинутый пример — Китай с его цифровым юанем, который называют e-CNY. Китайцы тестируют его масштабно, в десятках городов, привязывают к привычным приложениям, раздавали его в виде городских акций и розыгрышей, чтобы люди распробовали. Инфраструктура у них действительно впечатляющая. Но даже там, при всём административном ресурсе и привычке населения к мобильным платежам, цифровой юань пока не вытеснил привычные платёжные сервисы. Люди продолжают платить тем, к чему привыкли. Вывод напрашивается сам собой: даже когда государство очень хочет, привычку людей переломить тяжело.
Другой пример, гораздо менее радостный, — Нигерия с её eNaira. Страна запустила цифровую валюту с большими амбициями, а народ ею почти не пользуется. Доля транзакций оказалась мизерной. Причина проста: людям не объяснили, зачем им это, и не дали реального стимула. Технология есть, а спроса нет. Отличная иллюстрация того, что мало построить дорогу — надо, чтобы по ней захотели ехать.
Багамы со своим Sand Dollar вообще были одними из первых в мире, кто официально запустил цифровую валюту центробанка. Маленькая островная страна, разбросанная по архипелагу, где наличные доставлять сложно, — казалось бы, идеальный кейс. Но и там массового восторга не случилось, использование оказалось скромным.
А вот Швеция с проектом e-krona и вовсе показала пример осторожности. Страна, где наличные почти исчезли из обихода, годами тестирует цифровую крону, но не спешит с массовым запуском, тщательно взвешивая риски для банковской системы. То есть даже там, где это технически логично, никто не рубит сплеча.
И отдельная история — Европа с цифровым евро. Европейский центральный банк долго ходит вокруг да около, изучает, обсуждает, спорит. И один из ключевых аргументов противников там ровно тот же, что и у нас: страх, что деньги массово утекут из коммерческих банков в центробанк и подорвут всю банковскую систему. Поэтому европейцы заранее обсуждают лимиты на хранение, ограничения и прочие предохранители.
Что из всего этого следует для России? Простая, но важная мысль: запустить технологию — это десять процентов работы. Остальные девяносто — это заставить людей ею пользоваться. И ни одна страна пока не нашла волшебной кнопки. Везде, где не было прямого принуждения или мощной мотивации, цифровые деньги остались нишевой штукой для энтузиастов и госплатежей. Ровно как у нас сейчас — штрафы и больше почти ничего.
А теперь про бизнес: радость с подвохом
Вот мы и добрались до самого практичного. Что цифровой рубль значит для предпринимателя, у которого магазин, кафе, парикмахерская или интернет-витрина.
Сначала про хорошее, потому что оно действительно хорошее. Комиссия за приём платежей около 0,3 процента против полутора-двух с половиной процентов обычного эквайринга — это не косметическое улучшение, это пропасть. Посчитаем по-простому. Если у магазина оборот по картам, скажем, приличный, то разница между двумя процентами и тремя десятыми процента в абсолютных деньгах за год может составить сумму, на которую можно нанять сотрудника или закупить оборудование. Для бизнеса с низкой маржой — для той же розницы продуктов, где наценка копеечная, — эквайринговая комиссия часто съедает заметную часть прибыли. И снижение её в несколько раз — это реально праздник.
Но, как мы уже договорились, бесплатного не бывает. И у этой медали есть оборотная сторона, причём весьма хлопотная.
Во-первых, придётся обновлять кассовое программное обеспечение. Чтобы законно принимать цифровые рубли, касса должна уметь правильно оформлять чек по закону 54-ФЗ — это тот самый закон об онлайн-кассах, который требует, чтобы каждая продажа фискализировалась, то есть фиксировалась и передавалась в налоговую через оператора фискальных данных. Касса должна научиться формировать чек по новому способу оплаты, генерировать нужные QR-коды, корректно отражать всё это в отчётности. Просто так, по щелчку, это не появится — нужны обновления от разработчиков кассового софта, а иногда и доработка оборудования.
Во-вторых, придётся переучивать персонал. Кассир, который двадцать раз в день будет слышать от покупателя «а как платить цифровым рублём?», должен знать ответ. Иначе на кассе образуется затор, а за ним — раздражённая очередь и испорченное впечатление о магазине.
В-третьих, и это, пожалуй, главная головная боль предпринимателя, — непонятно, когда это окупится. Бизнес сейчас оказывается в классической ситуации курицы и яйца. Вкладываться в обновление касс под цифровой рубль имеет смысл, если им будут платить много покупателей. А покупатели будут платить много только если это будет удобно и выгодно им — а мы выше уже выяснили, что для них есть демотиватор в виде потери кэшбэка. Получается, предпринимателя просят потратиться сейчас ради экономии, которая случится непонятно когда и непонятно в каком объёме.
Здравый, трезвый предприниматель в такой ситуации поступает мудро: не бросается в омут с головой, но и не делает вид, что ничего не происходит. Разумная стратегия на сегодня — держать руку на пульсе. Уточнить у своего поставщика кассового ПО, есть ли уже план по поддержке цифрового рубля и когда ждать обновлений. Прикинуть, сколько вообще клиентов теоретически могли бы платить новым способом. И не паниковать: с сентября крупные банки начнут подключение, но это не значит, что уже первого числа к кассе выстроится очередь с цифровыми кошельками. Скорее всего, это будет медленное, постепенное проникновение, и время на спокойную подготовку ещё есть.
Так нужен ли вообще этот цифровой рубль простому человеку?
Самый честный ответ на сегодня — пока он не очень-то и нужен. И в этом нет ничего обидного, это просто стадия развития.
Давайте по-взрослому посмотрим. Что новая технология предлагает обычному человеку прямо сейчас? Бесплатные переводы — но они и так почти бесплатные через систему быстрых платежей. Защиту от банкротства банка — но для большинства людей суммы на картах и так укладываются в страховое возмещение, так что это актуально для очень узкой прослойки. Удобство оплаты штрафов — ну, штрафы и картой прекрасно оплачиваются.
То есть на стороне обычного потребителя пока нет той самой неотразимой причины переключиться. А на другой чаше весов — потеря кэшбэка и смутная тревога насчёт прозрачности и окрашивания денег. При таком раскладе массового добровольного перехода ждать наивно.
Но это сегодня. А завтра картина может измениться, и резко. Если государство начнёт переводить на цифровой рубль социальные выплаты, пенсии, пособия — а это обсуждается как один из сценариев, — то миллионы людей просто получат свои деньги в новой форме, хотят они того или нет. И вот тогда инфраструктура понадобится всем и сразу: и магазинам, и кассам, и эквайрингу. Поэтому подготовка бизнеса сейчас — это не про моду, а про то, чтобы не оказаться застигнутым врасплох, когда волна пойдёт по-настоящему.
И вот ещё важная, по-человечески понятная мысль в финал. Любая большая денежная реформа в России традиционно вызывает у людей не восторг, а настороженность — слишком много было исторического опыта, когда «новое и удобное» оборачивалось чем-то совсем другим. Поэтому здоровый скепсис тут не порок, а признак зрелости. Не надо ни слепо восторгаться цифровым рублём как технологией будущего, ни паниковать, что завтра отнимут наличные и всех загонят под тотальный контроль. Истина, как всегда, где-то посередине: это инструмент, у которого есть и реальные плюсы, и реальные риски, и судьба которого будет зависеть от того, как им распорядятся — и государство, и банки, и, в конце концов, сами люди своими кошельками и привычками.
Тридцать пять тысяч оплаченных штрафов — это не победа и не провал. Это всего лишь самое-самое начало большой истории, у которой ещё нет финала. И наблюдать за ней по-настоящему интересно — особенно тем, кто работает с кассами, эквайрингом и платежами, потому что именно им предстоит первыми почувствовать, во что всё это выльется на практике.
Чтобы не пропустить, как будет разворачиваться эта история — какие банки успеют к сентябрю, а какие нет, как поведут себя покупатели и что в итоге придётся делать кассам, — подписывайтесь на наши группы. В Телеграме мы разбираем законы и технологии для бизнеса первыми и по-человечески: https://t.me/kassa_tv А во ВКонтакте делимся новостями, разборами и практическими советами для предпринимателей: https://vk.com/kassatv