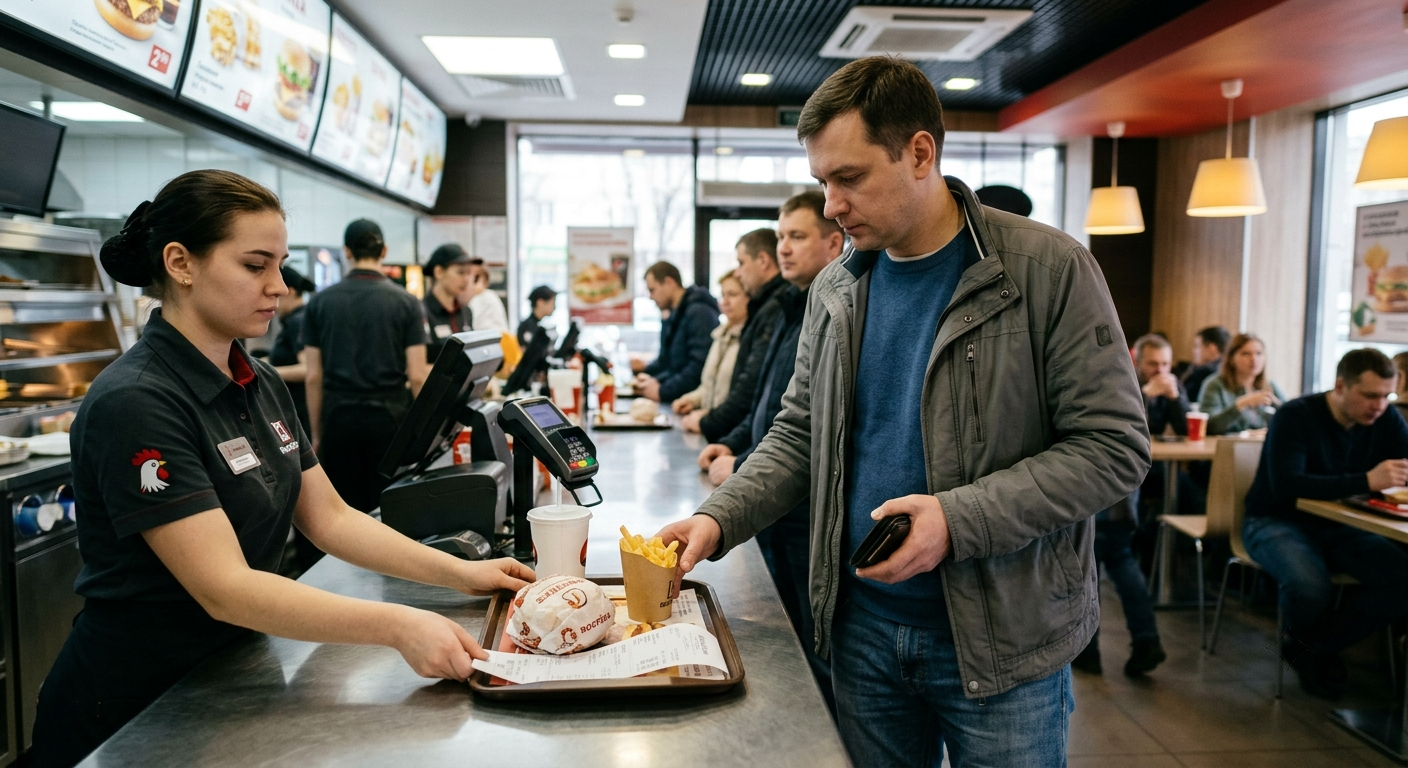
Каждый житель мегаполиса хотя бы раз проходил этот привычный конвейер: забегаешь в обеденный перерыв в ресторан быстрого питания, подходишь к кассе или терминалу самообслуживания, заказываешь пирожок или кофе, прикладываешь карту к банковскому терминалу, слышишь знакомый писк успешной транзакции и получаешь в руки квиток с крупным номером заказа — например, «№ 42». Дальше вы отходите к экрану электронной очереди и ждете, пока повара соберут поднос. Спустя пару минут загорается зеленая цифра, вы подходите к стойке выдачи, улыбчивый сотрудник протягивает пакет с едой, а на дно подноса или прямо к ручке пакета приколот тот самый длинный кассовый чек с фискальным признаком.
Для обывателя эта сцена выглядит верхом комфорта и технологической оптимизации. Никто не хочет стоять у кассы и ждать, пока напечатается фискальный документ, создавая пробку из голодных гостей.
Но для налогового инспектора, зашедшего в заведение не за куриными крылышками, а с контрольной закупкой, эта трехминутная пауза между списанием денег и получением фискального чека на выдаче — не просто досадная задержка. Это зафиксированный факт грубейшего нарушения закона, караемый штрафом, в сотни раз превышающим стоимость самого обеда.
Именно этот сценарий привел оператора сети «Ростикс» (ООО «МайРест») на скамью судебных разбирательств в Москве. Постановление Девятого арбитражного апелляционного суда от 03.06.2026 по делу № 09АП-11775/2026 поставило точку в показательном споре с налоговой инспекцией: ресторан признан виновным, а штраф в размере 30 000 рублей оставлен в силе за один-единственный чек на 100 рублей.
Этот судебный акт вскрывает масштабную, системную проблему всего российского общепита — от крошечных кофеен формата «to go» до гигантских сетей фастфуда.
Анатомия контрольной закупки: 3-й Крутицкий переулок
События развивались по классическому протоколу внепланового контрольного мероприятия. Инспекторы ИФНС России № 5 по г. Москве наведались в ресторан «Ростикс», расположенный на 3-м Крутицком переулке столицы.
Задача проверяющих была проста: провести контрольную закупку на минимальную сумму и посекундно зафиксировать процесс расчета:
- Инспектор оформил заказ на символические 100 рублей;
- Оплата была произведена в безналичном порядке — банковской картой через платежный POS-терминал;
- Платеж прошел успешно, деньги списались со счета;
- Однако в момент оплаты кассовый чек инспектору выдан не был;
- Бумажный фискальный документ вручили клиенту лишь спустя определенное время — на стойке выдачи заказов, вместе с готовой едой.
Для налоговой службы этой хронологической паузы оказалось более чем достаточно. Инспекторы составили акт проверки, зафиксировали факт невыдачи чека непосредственно в момент расчета и привлекли компанию к административной ответственности по части 2 статьи 14.5 КоАП РФ за неприменение контрольно-кассовой техники, выписав штраф в 30 000 рублей.
Тридцать тысяч рублей штрафа за покупку на сто рублей. Трехсоткратный коэффициент наказания.
Линия защиты «МайРест»: спасительный пункт 5.3, которого не было
Юристы ресторанной сети не стали безропотно соглашаться с протоколом и пошли защищать свои права в Арбитражный суд города Москвы, а затем и в апелляционную инстанцию.
Позиция бизнеса строилась на очень любопытной и, на первый взгляд, логичной правовой конструкции. Представители компании апеллировали к положениям пункта 5.3 статьи 1.2 Федерального закона № 54-ФЗ.
Эта норма закона гласит: при осуществлении расчетов в безналичном порядке, исключающих возможность непосредственного взаимодействия покупателя с пользователем или его уполномоченным лицом, кассовый чек может быть сформирован и передан клиенту в электронной форме (на абонентский номер или адрес электронной почты) не позднее дня, следующего за днем осуществления расчета.
Логика компании была следующей: «Уважаемый суд! Расчет производился по безналу через банковский терминал. Клиент сам приложил карту к ридеру. Раз расчет безналичный, ресторан имеет право на гибкость во времени выдачи документа, закон допускает передачу чека электронным путем, а то, что бумажный чек выдали на выдаче — это лишь проявление заботы о клиенте, чтобы он не потерял бумажку до получения заказа!».
Однако Арбитражный суд Москвы, а вслед за ним и 9-й ААС в постановлении № 09АП-11775/2026 разнесли эту позицию в пух и прах.
Судьи указали на ключевое, фундаментальное обстоятельство, которое бизнес упорно пытался проигнорировать: фактор непосредственного взаимодействия.
Пункт 5.3 статьи 1.2 закона 54-ФЗ создавался исключительно для дистанционной торговли и интернет-сервисов — когда вы заказываете пиццу через мобильное приложение, находясь дома на диване, или оплачиваете подписку в онлайн-кинотеатре. Вот там физического контакта между продавцом и покупателем действительно нет.
Но когда человек стоит ногами на полу вашего заведения, дышит воздухом вашего торгового зала, общается с кассиром или взаимодействует с установленным в зале терминалом — это классическое, прямое, очное взаимодействие с клиентом.
Оплата банковской картой через POS-терминал внутри помещения не превращает процесс обслуживания в дистанционную торговлю. Суд подчеркнул: при непосредственном контакте с покупателем в сфере общественного питания кассовый чек обязан быть сформирован и выдан клиенту строго в момент осуществления расчета. Не до, не после, не через три минуты у соседней стойки, а синхронно со списанием средств.
Почему общепит упорно задерживает чек: изнанка ресторанной кухни
Чтобы не превращать эту историю в осуждение одного конкретного бренда, стоит заглянуть за кулисы ресторанных технологий. Почему вообще гиганты фастфуда и маленькие бургерные выстроили именно такую систему? Неужели им сложно напечатать чек у кассы?
За этой практикой стоит холодный технологический расчет, продиктованный спецификой общепита:
1. Проблема стоп-листов и отказов кухни
В зале может работать касса или электронный киоск, где гость заказывает чизбургер. Деньги с карты списываются. Заказ падает на кухонный монитор (KDS — Kitchen Display System). И тут повар обнаруживает: закончились специальные булочки с кунжутом, перегорел фритюр или котлеты еще не разморозились. Если фискальный чек уже выбит в ту же секунду на кассе, ресторану приходится запускать тяжелую процедуру фискального возврата: вызывать менеджера с картой администратора, пробивать чек «Возврат прихода», ждать банковской отмены транзакции.
Чтобы избежать этой мороки, IT-архитекторы ресторанных систем настраивают софт так: в момент оплаты печатается лишь внутренний сервисный квиток («пречек» или талон заказа), а фискализация чека откладывается до того момента, когда повар на кухне нажмет кнопку «Заказ собран». Для ресторана это удобно: если блюда нет, заказ можно просто отменить в учетной программе без возни с фискальным накопителем.
2. Борьба с мусором и скоростью очереди
Вторая причина — банальная экономия секунд и бумаги. На кассовой зоне важна скорость прохода людей. Если кассовый аппарат будет жужжать и отрезать 20-сантиметровый чек с десятком позиций, маркировкой и рекламой акций прямо перед носом гостя, тот начнет его сворачивать, засовывать в кошелек, задерживая очередь. Проще выплюнуть короткий слип с номером «42», крикнуть «Следующий!», а полный фискальный чек распечатать уже на линии сборки, где у сборщика есть лишние полминуты, пока он укладывает салфетки в пакет.
Но кейс «Ростикса» доказал: внутреннее удобство кухни и желание сэкономить секунды на кассе не могут стоять выше требований федерального законодательства. Закон прямо говорит: фискализация — это подтверждение приема денег, а не готовности котлеты.
Юридический капкан: почему 30 000, а не 10 000?
В Кодексе об административных правонарушениях есть две разные статьи, касающиеся кассовых огрехов:
- Часть 6 статьи 14.5 КоАП РФ: невыдача покупателю кассового чека (или ненаправление в электронной форме). Санкция для юридических лиц здесь мягкая — предупреждение или штраф в размере 10 000 рублей.
- Часть 2 статьи 14.5 КоАП РФ: неприменение контрольно-кассовой техники в установленных законом случаях. Санкция для юридических лиц куда жестче — от 3/4 до одного размера суммы расчета, но не менее 30 000 рублей.
Обратите внимание, по какой статье осудили «Ростикс». Их оштрафовали именно по части 2 — за неприменение ККТ, впаяв минимально возможную планку для юрлиц в 30 000 рублей!
Многие предприниматели недоумевают: «Как же так? Чек ведь в итоге напечатали! Его отдали человеку на стойке выдачи! Это же в худшем случае задержка выдачи, почему неприменение?».
Позиция налоговых органов и арбитражных судов здесь непреклонна и сурова. Закон связывает применение ККТ с конкретным юридическим фактом — моментом расчета.
Если деньги с карты покупателя списаны в 14:15:00, а кассовый чек через фискальный накопитель сформирован в 14:18:30 (когда собрали бургер), то в юридическом интервале между 14:15 и 14:18 контрольно-кассовая техника применена не была.
Чек, выбитый постфактум, спустя минуты после приема оплаты, не легализует прошедший расчет задним числом. В глазах закона в момент списания ста рублей со счета инспектора касса промолчала — следовательно, имел место расчет без применения ККТ. А это чистая вторая часть 14.5 КоАП со своим безжалостным тридцатитысячным порогом.
Кто следующий под прицелом: зона тотального риска
Постановление по делу № 09АП-11775/2026 — это не частный конфуз одной точки в Крутицком переулке. Это готовый шаблон для проверок всей индустрии гостеприимства и розницы в Москве и регионах.
Под прямой удар прямо сейчас попадают тысячи заведений с аналогичными бизнес-процессами:
- Островки кофе «to go» и пекарни. Популярнейший сценарий: бариста принимает оплату картой, говорит: «Ваш раф будет готов через пять минут», а сам чек кладет на кофемашину или приклеивает скотчем к крышке готового стакана, отдавая его гостю вместе с напитком. Если в очереди стоит инспектор — это готовый штраф на 30 000 рублей для ООО или до 50% суммы (минимум 10 000 рублей) для ИП.
- Фуд-корты в торговых центрах. Ситуация с электронными пейджерами-кострами. Вы оплатили пиццу, вам дали пластиковый диск, который замигает через 15 минут. Где ваш фискальный чек? Если вам выдали только слип заказа, а фискальный чек отдадут вместе с коробкой горячей пиццы — состав правонарушения полностью сформирован.
- Терминалы самообслуживания без встроенных фискальных принтеров. Некоторые заведения в целях экономии ставят в зале дешевые китайские киоски самообслуживания, которые оснащены только банковским пин-падом и рулонным чековым принтером для печати маршрутных талонов кухни. А единый фискальный регистратор стоит где-то под прилавком у старшего кассира. Киоск принимает оплату, гость уходит с бумажкой заказа, а фискальный чек печатается на раздаче. После июньского вердикта апелляционного суда такая схема превращается в генератор бесконечных протоколов от ФНС.
- Автомойки и шиномонтажи. Администратор берет деньги картой, выписывает заказ-наряд, клиент идет пить чай в комнату ожидания, а фискальный чек ему выносят вместе с ключами от помытой машины через сорок минут. Это классическое правонарушение по ст. 14.5 КоАП РФ.
Как перестроить процессы: инструкция по выживанию для общепита
Жить с пониманием того, что любая контрольная закупка на 100 рублей принесет бизнесу минус 30 тысяч на ровном месте, невозможно. Руководителям заведений общепита необходимо немедленно провести ревизию своего программно-аппаратного комплекса и переписать внутренние скрипты персонала:
1. Жесткая привязка фискализации к эквайринговому слипу
Если расчет происходит у живой кассы, фискальный регистратор должен закрывать чек одновременно с банковской транзакцией.
Кассир обязан сначала передать гостю в руки кассовый чек (или положить его на монетницу/стойку перед клиентом), и только после этого отправлять гостя в зону ожидания или называть ориентировочное время готовности блюда. Формула простая: расчет завершен — чек на руках у покупателя. Никаких «возьмете на выдаче».
2. Настройка терминалов самообслуживания
Если в заведении используются киоски самообслуживания, они обязаны быть оборудованы полноценными фискальными регистраторами, либо соединены по локальной сети с кассовым ядром так, чтобы фискальный чек вылезал из прорези киоска немедленно после успешного ответа банковского эквайринга.
Покупатель не должен отходить от киоска с одним лишь талоном очереди. В талоне может быть напечатан QR-код фискального чека, либо из щели должны выходить два документа: чек ККТ и талон выдачи.
3. Электронный чек: только до момента нажатия кнопки
Помните: предложить клиенту электронный чек (по СМС или на e-mail) вместо бумажного закон 54-ФЗ разрешает. Но сделать это кассир или терминал обязан до момента совершения расчета.
Нельзя сначала списать деньги, а потом спросить: «Ой, а вам чек на почту скинуть или бумажный распечатать?». Номер телефона или почта должны быть введены в систему до того, как сработал банковский терминал. Если реквизиты связи до оплаты не получены — продавец обязан выдать физический бумажный документ из кассового аппарата прямо сейчас.
4. Обучение линейного персонала
Самое слабое звено — всегда человек за стойкой. Для кассиров и сборщиков заказов должен быть проведен жесткий инструктаж.
Фразы в духе: «Чек внутри пакета», «Чек заберете вместе с заказом», «Мы чеки не печатаем, они у нас на выдаче лежат» должны быть выжжены каленым железом из лексикона сотрудников. За каждую подобную фразу заведение рискует заплатить месячную зарплату этого самого кассира в доход государства.
Время цифровых иллюзий прошло
Прецедент с «Ростиксом» наглядно демонстрирует, насколько далеко разошлись представления бизнеса о практическом удобстве и требования регулятора к юридической чистоте процесса.
Предпринимателям кажется, что цифровизация — это про гибкость, про интерфейсы, про возможность оптимизировать очереди и сгладить внутренние шероховатости сервиса. Но для Федеральной налоговой службы цифровизация — это инструмент тотальной фиксации времени и пространства.
Каждый фискальный документ имеет точную временную метку с точностью до секунды. Каждая банковская транзакция в контуре Центробанка фиксируется тем же самым атомным таймером.
Когда налоговый инспектор видит, что списание по эквайрингу произошло в 12:00, а фискальный признак в ОФД сформировался в 12:04, никакой судья не примет оправданий про горячие пирожки и длинные очереди. Для закона эти четыре минуты — пропасть, в которой исчезла кассовая дисциплина.
Ресторанному бизнесу в 2026 году придется повзрослеть и перестроить свои идеальные технологические конвейеры под суровые требования статьи 1.2 закона № 54-ФЗ. Бургер может подождать на плите три лишние минуты, а вот кассовый чек ждать не станет. Иначе за него придется заплатить по самому высокому ресторанному прайсу в городе.
Чтобы ваш бизнес никогда не попадал на обидные штрафы из-за нелепых технических мелочей, чтобы вовремя перенастраивать кассы и знать все тонкости проверок налоговой инспекции, оставайтесь в курсе реальной юридической практики.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы без скуки и канцелярита разбираем свежие решения арбитражных судов, делимся инструкциями по настройке ККТ и помогаем предпринимателям спать спокойно и сохранять заработанные деньги.