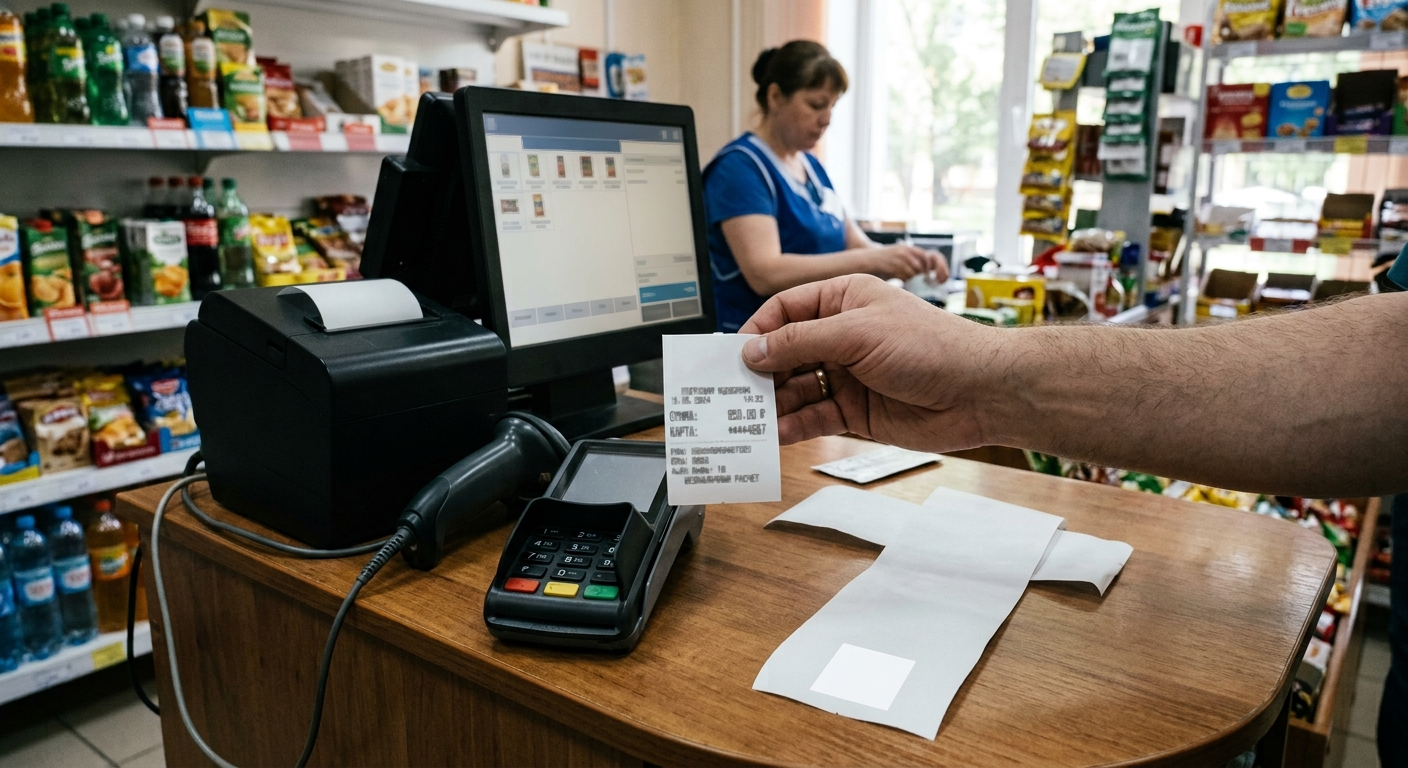
Каждый из нас сотни раз наблюдал эту будничную сцену у прилавка небольшого магазина, стойки автосервиса, островка в торговом центре или на ресепшене частной стоматологии.
Вы выбираете услугу или товар, достаете банковскую карту или прикладываете смартфон к терминалу оплаты. Секундная пауза, бодрый писк зуммера. Маленькая черная или синяя коробочка банковского пин-пада оживает, встроенный ножик с легким щелчком отрезает узкую полоску термобумаги, на которой крупными буквами напечатано заветное слово: «ОДОБРЕНО».
Продавец с дежурной улыбкой отрывает эту бумажку, протягивает ее вам со словами: «Пожалуйста, вот ваш чек!», складывает покупки в пакет и переключает внимание на следующего клиента. Вы машинально сминаете квиток, суете в карман и уходите.
Для обывателя эта транзакция выглядит завершенной и абсолютно законной. Деньги со счета списались, уведомление от банка на телефон прилетело, продавец отдал какую-то бумажку со словом «чек» и логотипом известного банка.
Но если бы в этот самый момент за плечом покупателя стоял не рядовой гражданин, а налоговый инспектор, проводящий внеплановые контрольные мероприятия, сцена мгновенно превратилась бы в юридический кошмар для владельца заведения.
Федеральная налоговая служба России в очередной раз выпустила жесткое, принципиальное напоминание для всего отечественного бизнеса: документ, который печатает банковский платежный терминал (эквайринговый слип), является исключительно подтверждением совершения банковской финансовой операции и ни при каких обстоятельствах не заменяет собой фискальный кассовый чек по требованиям Федерального закона № 54-ФЗ.
Выдать клиенту только банковский слип и не пробить чек на онлайн-кассе — в глазах закона означает ровно то же самое, что взять в руки пачку наличных денег, положить ее в карман джинсов и не включить кассовый аппарат вовсе. Это прямое, грубейшее правонарушение, караемое сокрушительными штрафами.
Почему эта путаница живет в головах предпринимателей десятилетиями? В чем кардинальная технологическая и правовая разница между банком и кассой? И как настроить процессы на торговой точке так, чтобы минутная лень кассира не стоила предприятию месячной прибыли?
Анатомия заблуждения: почему две похожие бумажки путают двадцать лет
Чтобы понять живучесть этого мифа, нужно заглянуть в историю развития отечественного расчетного сектора.
Еще каких-то пятнадцать-двадцать лет назад банковские карты в России были экзотикой. Торговля жила за наличные. В углу прилавка стоял классический кассовый аппарат с электромеханическим счетчиком и контрольной лентой ЭКЛЗ. Позже, когда банки начали активно насаждать торговый эквайринг, коммерсантам стали привозить те самые отдельные банковские терминалы — автономные приборы с телефонным проводом или сим-картой.
И вот на кассовом узле появились два совершенно независимых устройства:
- Фискальная касса (которая подчинялась налоговой инспекции);
- Банковский POS-терминал (который принадлежал банку-эквайеру).
Оба прибора имели щель для выхода бумаги. Оба жужжали термопринтерами. Оба использовали одинаковую термоленту шириной 57 миллиметров. И на обоих документах наверху часто печаталось слово «Чек».
Именно тогда в сознании неквалифицированных продавцов и недальновидных предпринимателей зародился опаснейший ментальный вирус: «Ну если банковский терминал сам печатает квитанцию с суммой и датой, зачем мне делать двойную работу? Зачем тратить время, второй раз вбивать эти же цифры в кассовый аппарат и тратить лишнюю бумагу? Банк же государству все равно все покажет! Отдам банковскую бумажку, и ладно!».
Шли годы. В 2017 году страна пережила великую кассовую реформу 54-ФЗ, кассы стали «онлайн», фискальные накопители научились передавать данные через интернет за доли секунды, на чеках появились обязательные QR-коды и реквизиты номенклатуры.
Но привычка путать банковскую транзакцию с фискализацией оказалась невероятно живучей. Даже сегодня, осенью 2026 года, тысячи предпринимателей в сфере микробизнеса, услуг, общепита и автосервисов продолжают искренне верить, что банковский слип освобождает их от кассовой дисциплины.
Это не просто ошибка. Это юридическая слепота, за которую государство выписывает счета с четырьмя нулями.
Банковский слип против фискального чека: битва реквизитов
Чтобы раз и навсегда похоронить эту иллюзию, нужно положить две эти ленты рядом на стол и провести их сравнительную анатомию.
Что такое банковский слип?
Слип эквайрингового терминала — это внутренний расчетный документ платежной системы и конкретного банка-эквайера.
Его единственная функция — доказать факт межбанковского перевода средств. Он удостоверяет, что держатель карты приложил пластик к считывателю, банк-эмитент проверил наличие денег на счете, одобрил транзакцию, а банк-эквайер зафиксировал обязательство перечислить эту сумму на расчетный счет торговой точки (за вычетом своей эквайринговой комиссии).
Что написано на банковском слипе?
- Название банка-эквайера (например, ПАО Сбербанк, ВТБ, Т-Банк);
- Идентификаторы терминала: TID (Terminal ID) и MID (Merchant ID);
- Маскированный номер карты (например,
2200 15** **** 1234); - Тип операции (Оплата / Payment);
- Сумма операции;
- Код авторизации (Auth Code);
- Номер ссылки транзакции (RRN — Retrieval Reference Number);
- Статус операции: «Успешно / Одобрено».
И всё!
Посмотрите внимательно на этот список. Есть ли здесь хоть слово о том, за что именно заплатил человек? Нет.
Может быть, он купил буханку бородинского хлеба? Или пачку сигарет с акцизной маркой? Или оплатил час работы юриста? Или купил жизненно важный антибиотик в аптеке? Банковский слип не имеет ни малейшего понятия о товарном наполнении корзины. Для банковского сервера это просто безликие цифры: со счета «А» списано 1 500 рублей в пользу счета «Б».
Что такое кассовый чек по 54-ФЗ?
Кассовый чек — это официальный фискальный документ строгой отчетности, имеющий высшую юридическую силу в гражданско-правовых отношениях между продавцом, покупателем и государством.
Кассовый чек фиксирует не просто перемещение абстрактных рублей между банками. Он фиксирует факт торговой сделки (расчета) во всех ее мельчайших деталях.
Закон предъявляет к кассовому чеку жесточайшие требования. Статья 4.7 Федерального закона № 54-ФЗ содержит более двадцати обязательных реквизитов, отсутствие хотя бы одного из которых делает документ недействительным:
- Полное наименование документа («Кассовый чек»);
- Порядковый номер за смену и номер смены;
- Точная дата и время расчета (с точностью до секунды);
- Адрес и место осуществления расчета (город, улица, номер дома, название магазина или номер павильона);
- Наименование организации или ФИО индивидуального предпринимателя;
- ИНН пользователя ККТ;
- Применяемая система налогообложения (ОСНО, УСН, ПСН, ЕСХН);
- Признак расчета (Приход, Возврат прихода, Расход, Возврат расхода);
- Полная номенклатура: наименование каждого конкретного товара, работы или услуги (нельзя написать «Товар», должно быть написано: «Масло сливочное 82,5% 180г»);
- Количество товара, цена за единицу, итоговая стоимость позиции с учетом скидок и наценок;
- Ставка налога на добавленную стоимость (НДС 20%, 10%, 0% или «Без НДС»);
- Форма расчета (наличными, безналичными, предварительная оплата, аванс, кредит);
- Должность и фамилия лица, осуществившего расчет (кассира);
- Заводской номер фискального накопителя (ФН);
- Регистрационный номер контрольно-кассовой техники (РН ККТ);
- Номер фискального документа (ФД) и фискальный признак документа (ФПД) — уникальный криптографический код, сгенерированный чипом безопасности;
- Двухмерный штриховой код (QR-код размером не менее 20х20 мм), содержащий в закодированном виде ключевые фискальные параметры для мгновенной проверки через мобильное приложение ФНС;
- Реквизиты маркировки (код DataMatrix для маркированных товаров в реквизите «код товара»).
Сравните эти два мира. Банковский слип — это просто квитанция курьера, подтверждающая, что посылка с деньгами дошла от банка к банку. Кассовый чек — это паспорт сделки, заверенный государственной криптографией.
Считать, что банковский слип может заменить кассовый чек — это все равно что утверждать, будто талончик электронной очереди в поликлинике заменяет медицинскую карту и рецепт врача.
Юридический капкан: почему за слип выписывают штраф как за работу «мимо кассы»
Когда налоговый инспектор фиксирует, что продавец взял оплату картой через терминал, оторвал банковский слип, отдал его покупателю и на этом успокоился, в правовом поле наступает момент истины.
Большинство незадачливых директоров начинают спорить с проверяющими: «Ну как же так? Вы же видите банковскую выписку! Деньги упали на мой официальный расчетный счет ИП в белом банке! Я с них налог на УСН заплачу в конце квартала! Какое же это сокрытие выручки? Это в худшем случае техническая помарка, невыдача чека! Выпишите мне предупреждение!».
И здесь предприниматель попадает под действие самой тяжелой статьи кассового кодекса.
Налоговый орган квалифицирует эти действия НЕ по части 6 статьи 14.5 КоАП РФ (невыдача чека покупателю, где штраф для юрлиц составляет всего 10 000 рублей, а для ИП — 2 000 рублей).
Инспекция квалифицирует эту операцию по части 2 статьи 14.5 КоАП РФ — НЕПРИМЕНЕНИЕ контрольно-кассовой техники в установленных законом случаях.
Почему? Потому что кассовый аппарат в этой сделке физически не участвовал!
- Фискальный накопитель не был задействован;
- Криптографический признак документа (ФПД) не формировался;
- Пакет фискальных данных через оператора фискальных данных (ОФД) в налоговую службу не улетел;
- Расчет юридически остался нефискализированным.
А теперь вспомним санкции части 2 статьи 14.5 КоАП РФ. Они безжалостны:
- Для индивидуальных предпринимателей и должностных лиц: административный штраф в размере от одной четвертой до одной второй размера суммы расчета, осуществленного без применения ККТ, но не менее 10 000 рублей.
- Для юридических лиц (ООО, АО): административный штраф в размере от трех четвертых до одного размера суммы расчета, осуществленного без применения ККТ, но не менее 30 000 рублей.
Осознайте масштаб финансовой катастрофы.
Вы продали чашку кофе или пачку салфеток за 150 рублей. Провели оплату через банковский терминал, отдали слип и не пробили кассу. Минимальный штраф для юридического лица за этот кофе составит тридцать тысяч рублей! Двухсоткратная цена ошибки!
А если на торговой точке на протяжении недели или месяца кассиры систематически ленились пробивать кассу, собирая стопки банковских слипов на гвоздик под прилавком?
Если налоговая инспекция в ходе контрольных мероприятий снимет выписку по банковскому эквайрингу за месяц (а налоговая видит банковские выписки в режиме реального времени) и сопоставит ее с базой фискальных чеков ОФД, она увидит гигантскую дыру: по банку прошло два миллиона рублей безнала, а по кассе пробито только пятьсот тысяч.
Налоговая служба просто суммирует все непробитые безналичные операции и наложит штраф в размере до 100% от этой суммы!
Более того: если совокупная сумма расчетов, проведенных без применения ККТ, превысит один миллион рублей, в силу вступает часть 3 статьи 14.5 КоАП РФ. А это — дисквалификация руководителя на срок от одного года до двух лет и полное административное приостановление деятельности предприятия на срок до 90 суток. Для розничной точки закрыть двери на три месяца — значит умереть навсегда.
Тотальный охват: почему безнал не спасает от 54-ФЗ
Вторая опасная иллюзия, о которой напомнила ФНС в своем разъяснении, касается многообразия современных форм безналичных расчетов.
Некоторые предприниматели рассуждают так: «Хорошо, физический пластик через терминал — понятно. Но если клиент перевел мне деньги по Системе быстрых платежей (СБП)? Деньги же улетели напрямую со счета на счет через Центробанк! Зачем тут касса? А если человек оплатил заказ на сайте интернет-магазина через платежную форму? А если оплата прошла внутри мобильного приложения?».
ФНС подчеркивает с абсолютной категоричностью: контрольно-кассовая техника применяется при ЛЮБЫХ расчетах с физическими лицами, независимо от способа, формы и канала платежа.
Закон № 54-ФЗ не делает исключений для высоких технологий:
- Оплата банковской картой через физический POS-терминал? Обязан быть сформирован кассовый чек.
- Оплата по статическому или динамическому QR-коду через СБП на кассе? Обязан быть сформирован кассовый чек.
- Оплата через интернет-эквайринг на сайте корзины интернет-магазина? Облачная или физическая касса обязана сгенерировать электронный кассовый чек и отправить его покупателю и в ФНС.
- Оплата по платежной ссылке, выставленной в мессенджере? Обязан быть сформирован кассовый чек.
- Прямой банковский перевод по квитанции или реквизитам счета через мобильное приложение банка от физического лица на расчетный счет компании? Обязан быть сформирован кассовый чек не позднее рабочего дня, следующего за днем поступления денег на расчетный счет!
Единственная зона, где закон 54-ФЗ разрешает работать без применения онлайн-кассы — это безналичные расчеты платежными поручениями напрямую между двумя юридическими лицами или между юридическим лицом и индивидуальным предпринимателем (B2B-расчеты «со счета на счет»).
Но как только на горизонте появляется живой человек (физическое лицо без статуса ИП), достающий карту, телефон или открывающий банковское приложение — включается железный фискальный контур.
Технологический тупик: как победить человеческую лень на кассе
Почему же эта проблема продолжает существовать в 2026 году, когда космические корабли бороздят просторы вселенной?
Главная причина — неправильно выстроенная архитектура рабочего места кассира.
Исторически на торговых точках прижились два принципиально разных типа подключения оборудования:
1. Автономный терминал (Раздельная схема — зона максимального риска)
Банковский терминал живет сам по себе, а кассовый аппарат — сам по себе.
Чтобы принять оплату, кассир должен:
- Вбить в банковский терминал сумму «1 250 рублей»;
- Дождаться, пока покупатель приложит карту;
- Оторвать вылезший банковский слип;
- Затем повернуться к кассовому аппарату или компьютеру;
- Выбрать товар из базы;
- Нажать кнопку «Оплата безналичными»;
- Вбить сумму «1 250 рублей»;
- Нажать кнопку закрытия чека;
- Оторвать фискальный чек и отдать его покупателю вместе со слипом.
Девять операций!
Если в магазине стоит очередь, если кассир устал, если в зале духота — на каком этапе сломается этот процесс? Правильно: на шаге номер четыре.
Кассир оторвал банковский слип, деньги на счет упали, терминал сказал «успешно», покупатель развернулся и ушел. Зачем кассиру нажимать еще пять кнопок на кассе? Он просто забывает это сделать или сознательно пропускает шаг ради ускорения очереди. В итоге на полу валяется слип, в банке есть деньги, а в налоговой — чистый состав части 2 статьи 14.5 КоАП РФ.
2. Интегрированный эквайринг (Единственное безопасное решение)
Цивилизованный ритейл давно отказался от раздельной схемы.
Банковский пин-пад физически соединяется кабелем (или по локальной сети/Bluetooth) с кассовым моноблоком, смарт-терминалом или фискальным регистратором.
Кассир вообще не прикасается к банковскому терминалу!
Как выглядит процесс?
- Кассир сканирует сканером штрихкоды товаров на кассе;
- Нажимает на кассовом экране одну кнопку: «Оплата картой»;
- Кассовая программа САМА отправляет команду на банковский терминал с точной суммой копейка в копейку;
- Терминал загорается, покупатель прикладывает карту;
- Терминал проводит транзакцию и возвращает сигнал кассе: «Оплата одобрена, код авторизации такой-то»;
- Кассовый аппарат АВТОМАТИЧЕСКИ, БЕЗ УЧАСТИЯ ЧЕЛОВЕКА запускает печать кассового чека.
Более того: современные кассовые программы умеют склеивать эти два документа в одну компактную ленту. Сначала печатается короткий блок банковских реквизитов (слип), а следом без отрыва ножа идет полный фискальный чек с QR-кодом и номенклатурой.
Кассир физически не может отдать покупателю один документ без другого. Человеческий фактор помножен на ноль.
Смарт-терминалы «Все в одном»: спасение для микробизнеса
Если для крупного магазина или ресторана идеальным выходом является интеграция стационарного фискального регистратора с банковским пин-падом, то что делать курьеру, выездной торговле, водителю доставки, мастеру по ремонту или владельцу крошечной кофейни на два квадратных метра? Ставить три коробки с проводами некуда физически.
Для этого сегмента индустрия торгового оборудования совершила настоящий технологический прорыв, создав класс устройств «три в одном» (Smart POS).
Это компактные моноблоки размером с обычный смартфон, в корпусе которых уже объединены:
- Полноценный сенсорный экран на базе Android с кассовой программой;
- Встроенный банковский ридер (принимающий бесконтактные карты, чипы и магнитные полосы);
- Отсек для установки фискального накопителя (ФН);
- Встроенный скоростной термопринтер чеков;
- Фотосканер для считывания штрихкодов и марок «Честного ЗНАКа».
В таких устройствах разделение между банковским слипом и фискальным чеком устранено на уровне «железа» и операционной системы.
Курьер нажимает «Оплатить», клиент прикладывает карту к верхушке смарт-терминала — и из единой прорези вылезает единый документ, в котором банковская авторизация неразрывно сшита с фискальным признаком документа и отправлена в ОФД.
Попытка сэкономить три тысячи рублей на покупке устаревшего автономного банковского терминала с рук оборачивается для предпринимателя риском заплатить тридцать тысяч штрафа при первой же проверке. Современное комбинированное оборудование окупает себя отсутствием регуляторных рисков в первый же месяц работы.
Ловушка возврата: как правильно отдать деньги клиенту
Путаница между банком и кассой порождает еще одну тяжелейшую проблему — оформление возвратов товара.
Представьте ситуацию: покупатель принес обратно бракованные туфли или не подошедшую по размеру рубашку, за которые расплачивался картой.
Что делает юридически неграмотный продавец?
- Берет карту клиента;
- Вставляет в банковский терминал;
- Выбирает операцию «Отмена» или «Возврат покупки»;
- Вбивает сумму, терминал печатает банковский слип возврата: «Возврат покупки одобрен»;
- Продавец забирает туфли, отдает слип покупателю и прощается.
И снова ловушка захлопнулась!
Банковский слип подтвердил, что банк вернет деньги на карту покупателя. Но кассовый аппарат об этом возврате… ничего не узнал!
В фискальном накопителе эта сумма продолжает висеть как полученная выручка. В налоговую базу эта выручка включена.
Чтобы возврат был признан законным:
- Продавец обязан пробить на кассе фискальный чек с признаком расчета «Возврат прихода»;
- В чеке возврата должна быть указана ровно та же номенклатурная позиция, с теми же ставками НДС и кодами маркировки, что и в первоначальном чеке продажи;
- Только тогда фискальный накопитель уменьшит сумму налогооблагаемой выручки, данные уйдут в ФНС, а система маркировки вернет код DataMatrix обратно в законный оборот на баланс магазина.
Оформить возврат по банковскому терминалу и забыть про кассу — значит добровольно подарить государству налоги с денег, которые вы уже вернули покупателю, да еще и получить штраф за нарушение порядка применения ККТ.
Пять правил кассовой гигиены для руководителя
Жить в постоянном страхе перед контрольной закупкой налоговой инспекции — худшая стратегия для коммерсанта. Порядок на кассовом узле наводится за один день, если подойти к вопросу системно и бескомпромиссно.
Руководитель любого предприятия — от ларька с шаурмой до сети супермаркетов — обязан внедрить пять жестких правил:
1. Ликвидация автономности
Если у вас до сих пор банковский терминал стоит отдельно от кассовой программы и кассир дважды набивает суммы руками — немедленно свяжитесь со своим банком и обслуживающим центром (ЦТО). Потребуйте перевести эквайринг в интегрированный режим. Проводная или беспроводная интеграция кассы и банка должна сделать невозможным проведение банковской операции без автоматической печати фискального чека.
2. Запрет на использование слова «чек» применительно к слипу
Выжгите из лексикона персонала фразу: «Вот ваш банковский чек».
Это слип. Квитанция. Платежный документ банка.
Кассовый чек — только один: тот, на котором напечатан фискальный признак, номер ФД и квадратный QR-код.
3. Инструктаж кассиров под личную подпись
Проведите аттестацию продавцов.
Каждый кассир должен наизусть знать: пока из кассового аппарата не вылез длинный фискальный чек (или пока клиент не подтвердил получение электронного чека по СМС/e-mail до момента оплаты), расчет НЕ ЗАВЕРШЕН. Отпустить покупателя с одним лишь банковским слипом — грубейшее должностное нарушение, за которое следует немедленное депремирование.
4. Контроль кассовой ленты
Позаботьтесь о том, чтобы на кассовом узле никогда не заканчивалась чековая лента. Ситуация, когда терминал успел напечатать слип, а на кассе загорелась красная лампочка «Нет бумаги», и кассир махнул рукой: «А, ладно, главное деньги списались!» — классический генератор протоколов по ст. 14.5 КоАП РФ. Неснижаемый запас бумаги должен лежать под рукой у каждого сотрудника смены.
5. Регулярная сверка итогов
Бухгалтерия обязана ежедневно или еженедельно проводить перекрестную сверку:
- Сумма по суточному отчету закрытия смены банковского терминала (отчет сверки итогов эквайринга);
- Должна копейка в копейку совпадать со строчкой «Безналичными» в суточном отчете о закрытии смены кассового аппарата (Z-отчете).Любое расхождение хотя бы на десять рублей — повод для служебного расследования: где кассир не пробил чек, где ошибся при возврате, где зависла транзакция.
Граница между банком и законом
Напоминание Федеральной налоговой службы — это не каприз фискального ведомства и не попытка задушить бизнес бюрократией. Это базовый элемент порядка в цифровой экономике.
Банк заботится о своих комиссиях и безопасности межбанковских переводов. Для него расчет завершен в ту секунду, когда баланс карточного счета уменьшился.
Но государство мыслит другими категориями. Государство защищает права гражданина, который должен иметь на руках неопровержимый документ со списком купленного товара, датой, временем и ценой на случай спора, отравления, поломки или судебного иска. Государство защищает налоговую базу, требуя, чтобы каждая копейка розничного оборота была учтена в прозрачном криптографическом реестре.
Банковский терминал — это всего лишь труба, по которой текут безналичные рубли. Онлайн-касса — это счетчик, который фиксирует, куда, за что и на каких условиях эти рубли были уплачены.
Не путайте трубу со счетчиком. Выдавайте кассовый чек при каждом расчете, берегите свой бизнес от разорительных штрафов и помните: в современном ритейле спокойный сон предпринимателя стоит гораздо дороже одного рулона чековой ленты.
Чтобы первыми узнавать обо всех разъяснениях ФНС, вовремя перенастраивать кассовые аппараты по 54-ФЗ, разбираться в тонкостях маркировки «Честный ЗНАК» и защищать свой бизнес от внезапных проверок и штрафов, будьте в сообществе профессионалов.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы каждый день без цензуры, без чиновничьего канцелярита и сложных академических терминов рассказываем о реальной изнанке торговли и законах ритейла, делимся практическими инструкциями и помогаем предпринимателям развивать свое дело уверенно, безопасно и с максимальной прибылью.