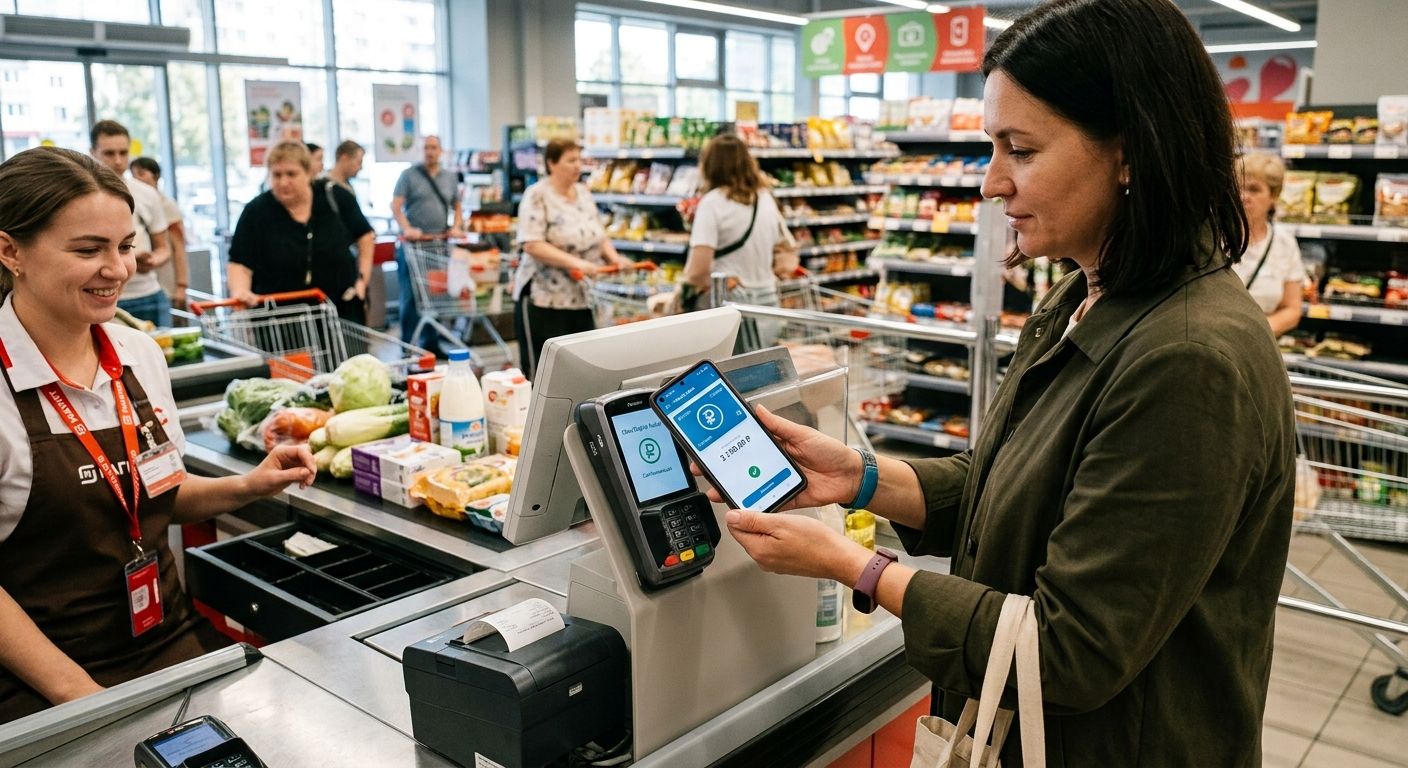
Человечество за свою долгую историю меняло форму денег бесчисленное количество раз. Мы начинали с ракушек каури и каменных дисков, веками звенели золотыми дублонами и серебряными полтинами, затем с опаской и недоверием привыкали к шуршащим бумажным ассигнациям Екатерины Великой. В конце девяностых годов прошлого века мы так же испуганно смотрели на первые пластиковые карточки с магнитной полосой, не понимая, как зарплата может лежать внутри куска пластмассы. А в последние десять лет мы и вовсе забыли, как выглядят наличные деньги в кошельке, привыкнув расплачиваться взмахом часов, прикосновением смартфона или беглым взглядом в камеру биометрического терминала.
Казалось бы, эволюция завершена. Безналичный мир победил: российская платежная инфраструктура признана одной из самых быстрых, удобных и технологичных на планете. Что еще можно изобрести?
Но в сентябре 2026 года отечественная финансовая система перешагнула порог, за которым начинается принципиально иная экономическая реальность.
С 1 сентября 2026 года в России официально вступил в силу первый этап законодательно закрепленного обязательного приема цифрового рубля в розничной торговле и сфере услуг. То, что на протяжении трех лет казалось далеким академическим экспериментом Банка России, закрытой песочницей для десятка избранных банков и поводом для конспирологических споров на кухнях, стало будничной юридической обязанностью для сотен тысяч предприятий по всей стране.
Цифровой рубль окончательно вышел из берегов тестовых лабораторий на кассовые узлы супермаркетов, заправок, автосалонов и ресторанов.
И хотя первопроходцами этой осени стали только крупные игроки с девятизначными оборотами, эхо этой реформы уже сегодня докатилось до каждого малого бизнеса, каждого кассира и каждого покупателя с банковским приложением в смартфоне.
Давайте без мифов, суеверий и сложного академического снобизма разберем: что на самом деле представляет собой третья форма национальных денег, зачем государство пошло на эту колоссальную перестройку, как устроена шкала принуждения бизнеса и почему цифровой рубль — это не просто новый способ оплаты, а тектонический сдвиг всей философии владения деньгами.
Анатомия третьей формы: деконструкция главных мифов
Чтобы рассуждать о цифровом рубле здраво, нужно первым делом вычистить из головы тонны информационного мусора, порожденного интернет-хайпом последних лет.
Первый и самый распространенный миф: «Цифровой рубль — это российская криптовалюта, наш ответ биткоину!».
Это фундаментальное, глупейшее заблуждение. Биткоин, эфириум и прочие децентрализованные токены — это частные финансовые активы без единого эмитента, чья стоимость колеблется в зависимости от настроения биржевых спекулянтов на десятки процентов в день. У криптовалюты нет обеспечения, нет единого центра ответственности и нет статуса законного платежного средства в государстве.
Цифровой рубль — это официальная третья форма национальной валюты Российской Федерации, созданная на базе технологии распределенного реестра под прямым управлением мегарегулятора. Он существует наравне с двумя уже привычными нам формами: наличными купюрами в кармане и безналичными записями на счетах в коммерческих банках.
Формула цифрового рубля нерушима и священна:
- Один наличный рубль равен одному безналичному рублю;
- Один безналичный рубль равен одному цифровому рублю;
- Никакого отдельного курса, никаких биржевых котировок, никаких скидок за перевод или скрытой конвертации не существует в природе.
Но где же тогда кроется революция? Революция кроется в ответе на простой вопрос: где физически живут ваши деньги?
Подумайте, как устроен привычный нам безналичный расчет. Когда вы кладете миллион рублей на счет в коммерческом банке — например, в Сбере, ВТБ, Альфа-Банке или Т-Банке, — эти деньги перестают быть вашими деньгами в строгом физическом смысле. Они превращаются в обязательство конкретного банка перед вами.
Банк берет ваши средства и выдает ими ипотеку застройщикам, кредитует бизнес или покупает ценные бумаги. Если у коммерческого банка отзовут лицензию, вы встаете в очередь к Агентству по страхованию вкладов (АСВ), которое гарантирует возврат лишь скромных 1,4 миллиона рублей. Все, что свыше — сгорает в конкурсной массе.
С цифровым рублем правила игры меняются кардинально.
Цифровой рубль НЕ ХРАНИТСЯ в коммерческих банках. Ваш цифровой кошелек открывается непосредственно на защищенной технологической платформе Центрального банка Российской Федерации.
Коммерческие банки в этой модели превращаются всего лишь в удобные интерфейсы — в проводников и курьеров, через чьи мобильные приложения вы получаете доступ к своему личному сейфу в Банке России.
Даже если лопнут, обанкротятся или закроются десять банков одновременно, с вашими цифровыми рублями не произойдет ровным счетом ничего. Они лежат на балансе государства. У платформы Банка России невозможно отозвать лицензию — она подкреплена всей мощью золотовалютных резервов и суверенитетом страны.
Зачем это государству: прозрачность, суверенитет и умные деньги
Возникает резонный вопрос: зачем Банку России и правительству понадобилось тратить триллионы рублей на создание параллельной финансовой вселенной, если безналичная система через Систему быстрых платежей (СБП) и карты «Мир» и так работала безукоризненно?
Государство преследует три фундаментальные, стратегические цели, которые определят жизнь страны на десятилетия вперед.
1. Тотальная финансовая прозрачность и смерть серого сектора
Бумажные наличные деньги анонимны. Их можно передать в конверте, положить в банковскую ячейку, увезти в чемодане на стройку и расплатиться с нелегальной бригадой.
Обычный безнал уже прозрачнее, но и там бизнес виртуозно научился строить цепочки из сотен транзитных фирм-однодневок, обналичивать средства через липовые займы или дропперские карты, пряча концы от налоговых инспекторов.
Цифровой рубль — это кошмар любого обнальщика и теневого оптимизатора. Каждый цифровой рубль имеет уникальный цифровой код (идентификатор), похожий на невидимый микрочип с серийным номером. Платформа Банка России протоколирует каждый шаг монеты:
- Где и кем она была эмитирована;
- В какой кошелек поступила;
- За какой именно товар или услугу была заплачена;
- В какую секунду переместилась дальше.
Построить схему с выводом денег через цифровой рубль математически невозможно. Аналитический комплекс видит весь путь капитала от центрального хранилища до последнего розничного прилавка. Любая попытка нецелевого использования или подозрительного дробления подсвечивается на экранах регулятора мгновенно.
2. Технология «окрашенных денег» (смарт-контракты)
Это самый мощный и одновременно самый обсуждаемый инструмент новой валюты. Цифровой рубль можно запрограммировать на совершение платежа исключительно при выполнении заданных условий.
Представьте социальные выплаты: материнский капитал, пособия на школьников к 1 сентября, государственные гранты молодым ученым или жилищные субсидии.
В старой модели государство переводит матери 50 тысяч рублей «на подготовку ребенка к школе». Что происходит дальше? Недобросовестный родитель мог пойти и потратить эти деньги на алкоголь, сигареты или ставки на тотализаторе, оставив ребенка без тетрадей и теплой куртки. Контролировать такие траты задним числом стоило миллионных затрат органов опеки.
В цифровом рубле пособие «окрашивается» программным смарт-контрактом. На уровне кода задается условие: эти цифровые рубли могут быть списаны только в торговых точках с определенными кодами категорий (MCC-кодами) и только за маркированные детские товары.
Человек приходит на кассу, пытается купить бутылку водки по этому кошельку — и кассовая программа моментально выдает отказ: «Данный тип платежного средства не может быть использован для оплаты этой категории товаров».
Зато при покупке школьной формы, рюкзака или учебников платеж проходит за секунду. Деньги гарантированно доходят до цели.
Тот же механизм включается в сфере государственных закупок и оборонного заказа (B2G). Казначейство выделяет пять миллиардов рублей на строительство стратегического моста. Генподрядчик больше не может «прокрутить» аванс на депозите или вывести его на офшорные структуры: деньги расходуются строго по цепочке верифицированных смарт-контрактов — за бетон, за металл, за зарплату рабочих, с фиксацией каждого субподрядчика в открытом реестре.
3. Абсолютный геополитический иммунитет
События 2022 года наглядно показали, насколько уязвима традиционная мировая банковская система, построенная на гегемонии западных центров и межбанковской сети SWIFT. Отключение банков, заморозка резервов, блокировка корреспондентских счетов — все это оружие финансовой войны.
Платформа цифрового рубля полностью автономна. Она развернута на суверенных российских серверах, использует отечественные криптографические алгоритмы ГОСТ и не имеет ни единой точки соприкосновения с западной финансовой инфраструктурой.
Ее невозможно отключить из Брюсселя или Вашингтона. А в перспективе стыковка платформы Банка России с аналогичными платформами цифрового юаня, цифровой рупии и цифровых валют стран БРИКС позволит вести трансграничные расчеты между государствами напрямую — за доли секунды, с нулевыми издержками и минуя любые санкционные фильтры.
Интерес бизнеса: почему ритейл аплодирует снижению комиссий
Если для государства цифровой рубль — это контроль и безопасность, то почему этой реформе радуется реальный торговый сектор? Неужели бизнесу мало проверок?
Главный нерв противостояния между банками и торговлей на протяжении последних двадцати лет назывался одним словом: эквайринг.
Каждый раз, когда покупатель прикладывает карту к терминалу в магазине, предприниматель скрепя сердце отдает коммерческому банку-эквайеру от 1,5% до 2,5% (а в некоторых категориях — до 3%) от суммы каждого чека!
Вдумайтесь в масштаб этих цифр. Для торговой сети с маржинальностью в 3–5% эквайринговая дань банкам вымывала до половины всей чистой прибыли! Ритейлеры годами кричали на всех экономических форумах: «Банки берут деньги за воздух! За секундный прогон байтов через сервер они забирают миллионы рублей, которые мы могли бы направить на развитие, снижение цен на полке и зарплаты сотрудникам!».
Цифровой рубль наносит по монополии карточного эквайринга сокрушительный удар:
- Нулевой тариф на старте. В соответствии с решением Банка России, до конца 2026 года все операции по приему цифровых рублей для бизнеса являются абсолютно бесплатными — 0% комиссии! Предприниматель не платит за процессинг ни единой копейки.
- Сверхльготные тарифы в будущем. Даже после завершения льготного промо-периода законодательно установленные максимальные тарифы за прием цифрового рубля для торговых предприятий составят порядка 0,3% (но не более 1 500 рублей за операцию), а для предприятий ЖКХ — смешные 0,2% (не более 10 рублей).
Это в пять-семь раз дешевле, чем классический карточный эквайринг!
Для среднего регионального ритейлера переход хотя бы трети покупателей на расчеты цифровым рублем означает прямую экономию десятков миллионов рублей в год. Эти деньги остаются в реальном секторе экономики, а не оседают в виде бонусов топ-менеджеров коммерческих банков.
Второй гигантский плюс для бизнеса — мгновенная скорость расчетов (Instant Settlement).
В классическом эквайринге деньги за пятничные и субботние продажи часто зависают на межбанковских счетах и приходят на расчетный счет магазина только в понедельник или вторник.
При расчете цифровым рублем транзакция на платформе Банка России завершается за доли секунды: покупатель нажал кнопку — деньги уже лежат на цифровом счете компании, готовые к мгновенной оплате поставок или налогов. Никаких кассовых разрывов выходного дня.
Простой человек у кассы: где подвох и почему нет кэшбэка?
А что же получает обычный гражданин — Иван Иванович, пришедший в магазин за хлебом и молоком? Зачем ему открывать какой-то цифровой кошелек, если у него есть удобная пластиковая карточка с бесконтактной оплатой?
Для физических лиц цифровой рубль несет очевидные плюсы:
- Абсолютно бесплатные переводы. Любые переводы между цифровыми кошельками граждан — будь то десять рублей или триста тысяч рублей — осуществляются с нулевой комиссией навсегда. Больше нет лимитов на переводы между регионами, нет банковских заградительных тарифов и споров о том, «клиентом какого банка вы являетесь».
- Максимальная надежность. Ваши сбережения не зависят от стабильности коммерческого банка. Они лежат в Центробанке.
- Простота расчетов. Никаких пластиковых карт, которые можно потерять или размагнитить. Оплата происходит через смартфон — сканированием единого платежного кода.
Но давайте будем честны и взглянем на обратную сторону медали. У цифрового рубля есть особенности, которые вызывают у финансово грамотных людей закономерные вопросы:
1. Смерть классического кэшбэка
Мы все избалованы банковским маркетингом: «Вернем 5% за рестораны, 10% за заправки, 1% на всё». Откуда брался этот щедрый кэшбэк? Он брался из того самого грабительского эквайринга! Банк брал с магазина 2,5% комиссии, из них 1% отдавал вам в виде бонусов, а 1,5% забирал себе.
Если в цифровом рубле комиссия для магазина составляет всего 0,3% (или 0%), коммерческому банку просто не из чего платить вам кэшбэк! Банки не будут субсидировать ваши покупки из собственного кармана.
Поэтому за оплату цифровым рублем привычные рублевые возвраты от банков начисляться не будут. Взамен ритейлеры начнут внедрять прямые скидки на кассе: «Оплати цифровым рублем и получи мгновенную скидку 3% прямо в чеке». Это честнее, но требует психологической перестройки.
2. Нулевой процент на остаток
На цифровой кошелек Банк России принципиально не начисляет проценты на остаток и не открывает вклады. Цифровой рубль задуман исключительно как платежное средство (транзакционные деньги), а не как инструмент накопления или инвестиций. Держать на цифровом кошельке миллионы рублей бессмысленно — инфляция будет медленно их обесценивать.
Разумная модель поведения гражданина в 2026 году выглядит так: инвестиции и сбережения хранятся на процентных накопительных вкладах в надежных банках, а на цифровой кошелек переводится ровно та сумма, которую вы планируете потратить на текущие покупки и платежи в течение недели.
График принуждения: три волны и железная рука КоАП
Самая главная практическая часть реформы — это нормативное расписание, утвержденное законодательством. Государство отказалось от иллюзий добровольного перехода. Цифровой рубль вводится через механизм поэтапного государственного принуждения, разбитый на три четкие волны:
Волна первая: 1 сентября 2026 года (Крупнейший ритейл)
Под обязательное требование принимать цифровой рубль к оплате попал крупный бизнес, одновременно отвечающий двум жестким критериям:
- Выручка предприятия за предшествующий календарный год (за 2025 год) превысила 120 миллионов рублей;
- По состоянию на 1 января 2026 года у предприятия был заключен действующий договор торгового эквайринга с банком из официального реестра системно значимых кредитных организаций (СЗКО) (Сбербанк, ВТБ, Газпромбанк, Альфа-Банк, Т-Банк, ПСБ, Совкомбанк и др.).
Именно эта когорта — федеральные и крупные региональные продуктовые сети, гипермаркеты электроники, крупные АЗС, ресторанные франшизы и автодилеры — прямо сейчас, в сентябре 2026 года, держит боевое крещение новой системы.
Волна вторая: 1 сентября 2027 года (Средний бизнес)
Через одиннадцать месяцев планка опустится в четыре раза. Обязанность принимать цифровые рубли накроет всех продавцов и поставщиков услуг, чья выручка за предыдущий год превысит 30 миллионов рублей.
Это средний региональный ритейл, популярные рестораны, автосервисные центры, частные клиники и строительные магазины.
Волна третья: 1 сентября 2028 года (Тотальный охват)
Финальный этап реформы. Цифровой рубль станет обязательным для приема абсолютно всеми участниками коммерческого оборота на всей территории страны, за исключением прямо установленных законом льготников.
Кто освобожден от обязанности принимать цифровой рубль?
Законодатель предусмотрел два разумных исключения:
- Микробизнес у дома: торговые точки и предприятия с совокупной годовой выручкой менее 5 миллионов рублей в год. Бабушка с вязаными носками, крошечный островок по ремонту обуви или сезонная палатка с арбузами могут спать спокойно — государство не требует от них цифровых терминалов.
- Торговля в зоне цифрового безмолвия: торговые объекты, расположенные в отдаленных или труднодоступных местностях, где официально отсутствует стабильное подключение к сети «Интернет». Нет связи — нет требований.
Цена отказа: статья 14.8 КоАП РФ
Что произойдет, если покупатель придет в крупный супермаркет, откроет кошелек и скажет: «Хочу оплатить цифровым рублем», а администратор магазина заявит: «А мы такое не принимаем, платите наличкой или обычной картой»?
Включается карательный механизм. Законодатели внесли изменения в часть 4 статьи 14.8 КоАП РФ (нарушение иных прав потребителей, выразившееся в отказе в приеме национальных платежных инструментов).
Санкции неотвратимы:
- Административный штраф на должностных лиц (директора магазина, заведующего) — от 15 000 до 30 000 рублей;
- Административный штраф на юридическое лицо — от 30 000 до 50 000 рублей за каждый единичный доказанный факт отказа!
Покупателю достаточно снять отказ на камеру смартфона или вызвать полицию/направить жалобу в Роспотребнадзор через Госуслуги — и предприятие получит протокол. Играть в саботаж себе дороже.
Технологический мост: Универсальный платежный код (УПК)
Главный технологический кошмар, которого боялся ритейл накануне осени 2026 года, рисовался так: прилавок магазина, на котором наклеено двадцать разных QR-кодов.
Один — для СБП от НСПК. Второй — зеленый для SberPay. Третий — желтый для T-Pay. Четвертый — для Alfa Pay. И пятый — специальный для цифрового рубля! Бедный кассир путается в кнопках, покупатель тычет камерой не в тот квадратик, очередь звереет, система виснет.
Чтобы предотвратить этот визуальный и технический хаос, Банк России и Национальная система платежных карт (НСПК) внедрили эпохальное решение — Универсальный платежный код (УПК).
Что такое УПК на человеческом языке? Это один-единственный стандартизированный QR-код, который выводится на экран покупателя, на прикассовый дисплей или печатается прямо на предчеке.
В этом коде зашита интеллектуальная мультиплатформенная ссылка. Как происходит оплата:
- Кассир пробивает товары в чек и нажимает на кассе кнопку «Безналичный расчет / Универсальный QR»;
- На экране загорается единый графический код;
- Покупатель наводит камеру любого смартфона на этот QR-код;
- На экране телефона открывается меню выбора: система сама спрашивает человека, чем именно он хочет расплатиться сегодня:
- Списать деньги с карты Сбера через Сбербанк Онлайн?
- Оплатить через классическую Систему быстрых платежей (СБП)?
- Или списать средства с Цифрового кошелька Банка России?
- Покупатель нажимает пальцем на строчку «Цифровой рубль», подтверждает операцию биометрией (Face ID или отпечатком пальца) — и платеж мгновенно проходит через процессинг Центробанка.
Универсальный платежный код избавил прилавки от зоопарка наклеек и превратил оплату цифровым рублем в бесшовный, интуитивно понятный процесс, занимающий ровно столько же времени, сколько привычное прикладывание карты к терминалу.
Руководство к действию: как подготовить торговую точку к новой эре
Если ваше предприятие входит в первую волну (или вы готовитесь ко второй волне 2027 года), надеяться на то, что «все рассосется само», нельзя.
Подготовка кассового контура требует слаженной работы руководства, бухгалтерии, IT-специалистов и линейного персонала.
Дорожная карта перехода включает пять обязательных шагов:
1. Финансовый самоаудит выручки
Поднимите официальную налоговую отчетность за 2025 год: декларацию по налогу на прибыль, декларацию по УСН или годовую бухгалтерскую отчетность.
- Если совокупный доход по всем видам деятельности превысил 120 миллионов рублей — вы в зоне обязательного исполнения требований уже сегодня;
- Если оборот находится в диапазоне от 30 до 120 миллионов — ваш час пробьет ровно через год, 1 сентября 2027 года. Начинайте модернизацию заранее.
2. Взаимодействие с банком-эквайером
Свяжитесь с персональным менеджером банка, предоставляющего вам услуги торгового эквайринга:
- Уточните статус подключения банка к платформе цифрового рубля Банка России (все системно значимые банки обязаны были завершить интеграцию к осени 2026 года);
- Заключите дополнительное соглашение к договору эквайринга или комплексного банковского обслуживания на проведение расчетов в цифровых рублях;
- Откройте официальный счет цифрового рубля юридического лица / ИП на платформе Банка России через личный кабинет вашего коммерческого банка.
3. Техническое обновление кассового узла (54-ФЗ и УПК)
Это фундаментальный блок ответственности:
- Свяжитесь с вашим центром технического обслуживания (ЦТО) или разработчиками кассового программного обеспечения («1С», «Эвотор», «МойСклад», Frontol, r_keeper, iiko и др.);
- Обновите кассовую программу до версии, официально поддерживающей работу со стандартом Универсального платежного кода (УПК) и протоколами цифрового рубля;
- Убедитесь, что кассовый аппарат формирует корректные реквизиты фискального чека по 54-ФЗ: оплата цифровым рублем в чеке должна отражаться по безналичному признаку расчета с передачей соответствующих тегов в ОФД;
- Проверьте работоспособность клиентских экранов (дисплеев покупателя) для динамического вывода QR-кода либо настройте быструю печать платежного QR-кода на термопринтере чеков.
4. Инструктаж кассового персонала и скрипты работы
Техника бессильна, если за ней сидит неподготовленный человек. Проведите обязательный тренинг с кассирами и администраторами залов:
- Выжгите из обихода панические фразы: «Ой, мы такое не принимаем», «У нас только карты»;
- Научите кассира правильному алгоритму: когда клиент просит оплату цифровым рублем, кассир нажимает кнопку генерации Универсального QR-кода на терминале или кассе;
- Объясните персоналу, что отказ клиенту в приеме цифрового рубля — это персональный штраф до 30 000 рублей на должностное лицо по статье 14.8 КоАП РФ.
5. Информационное оформление кассовой зоны
Разместите на входной группе магазина и в кассовой зоне стандартные информационные стикеры платежной системы Банка России: «Здесь принимают цифровой рубль».
Это не просто снимет лишние вопросы у продвинутых покупателей, но и сразу покажет проверяющим органам, что ваше предприятие работает строго в правовом поле.
Цифровой горизонт: шаг в неизбежное
Размышляя о приходе цифрового рубля с высоты исторического момента, невозможно не испытывать смешанных чувств.
С одной стороны, перед нами триумф инженерной и управленческой мысли. Мы строим финансовую систему невероятной чистоты, надежности и скорости. Мы выбиваем почву из-под ног теневых дельцов, защищаем бюджет от коррупции, избавляем бизнес от грабительских комиссий посредников и создаем абсолютный щит от любых внешних санкций.
С другой стороны — мы делаем еще один бесповоротный шаг в абсолютно прозрачный цифровой аквариум. Эра финансовой приватности, когда человек мог спрятать свои доходы под матрасом или бесследно растворить их в миллионе наличных сделок, окончательно уходит в легенды прошлого века.
Каждый цифровой рубль отныне помнит своего владельца. Он знает, за что был отдан, где переночевал и куда отправился дальше.
Это новая реальность, новый общественный договор эпохи цифрового суверенитета. В этом мире бессмысленно сопротивляться ветру перемен или надеяться, что технологии обойдут ваш бизнес стороной. Государство сделало свою ставку, рельсы проложены, и состав тронулся.
Победят в этой новой реальности те, кто встретит ее с открытыми глазами: обновит кассы, освоит смарт-контракты, сэкономит на эквайринге и научится жить по кристально прозрачным, безопасным и современным правилам великой цифровой эпохи.
Включайте терминалы, настраивайте коды и добро пожаловать в будущее. Оно наступило на всех кассах страны!
Чтобы первыми узнавать о ключевых регламентах работы с цифровым рублем, вовремя перенастраивать кассовое оборудование по требованиям 54-ФЗ, разбираться в тонкостях маркировки «Честный ЗНАК» и защищать свой бизнес от внезапных проверок и штрафов, оставайтесь в профессиональном сообществе.
Подписывайтесь на наш Telegram-канал: https://t.me/kassa_tv. Мы каждый день без цензуры, без чиновничьего канцелярита и сложных академических терминов рассказываем о реальной изнанке торговли и законах ритейла, делимся практическими инструкциями и помогаем предпринимателям развивать свое дело уверенно, безопасно и с максимальной прибылью при любых правилах игры.